El impacto del Impuesto PAIS marcó el rumbo, pero hay escepticismo por la desinflación
Hubo una baja de 10 puntos en la alícuota; subieron los bonos y el riesgo país llegó a mínimos
PorLa semana estuvo marcada por la reducción del Impuesto PAIS desde el 17,5 % hasta el 7,5 %, con sus efectos iniciales todavía por verse. Algunos bancos de inversión reclasificaron a algunas acciones argentinas y dieron mucho impulso al Merval. También hubo caídas generalizadas en el exterior, que arrastraron a los papeles locales.
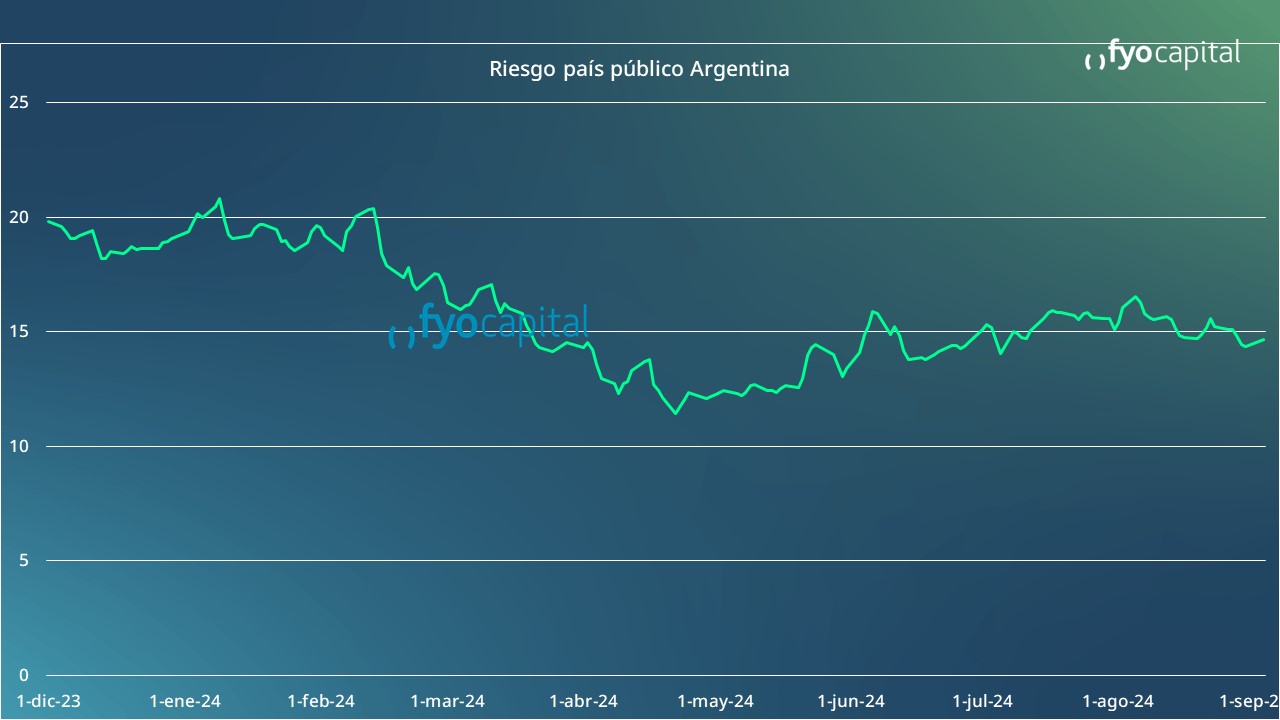
La gran suba de los bonos llevó el riesgo país a mínimos de dos meses y ya debajo de 1500. Las perspectivas de continuidad de la inflación llevaron a mayor búsqueda de cobertura CER.
Impuesto PAIS
Este lunes el gobierno decidió retrotraer el Impuesto País desde el 17, 5 % al 7,5 % para los bienes y fletes que vienen del extranjero, pero servicios y turismo seguirán pagando la tasa del 17,5 %. Esta es la primera reducción impositiva del Gobierno y también el primer cambio en el esquema de tipos de cambios.
La gran expectativa respecto a esta rebaja impositiva es que ayude al proceso de desinflación entre un 0,3 % y 0,6 %. De esta manera, el gobierno flexibiliza una restricción cambiaria y se acerca un paso más hacia la liberalización del mercado de cambios.

Las acciones tuvieron una semana muy positiva, con algunas de ellas llegando a subir alrededor de 15 %. Esto se dio a partir de que varios bancos de inversión norteamericanos y con mucho peso en Wall Street reclasificaron algunas de las acciones argentinas del sector bancario y energético desde "Mantener " a "Comprar", y les asignaron objetivos de precios mayores a sus valores actuales.
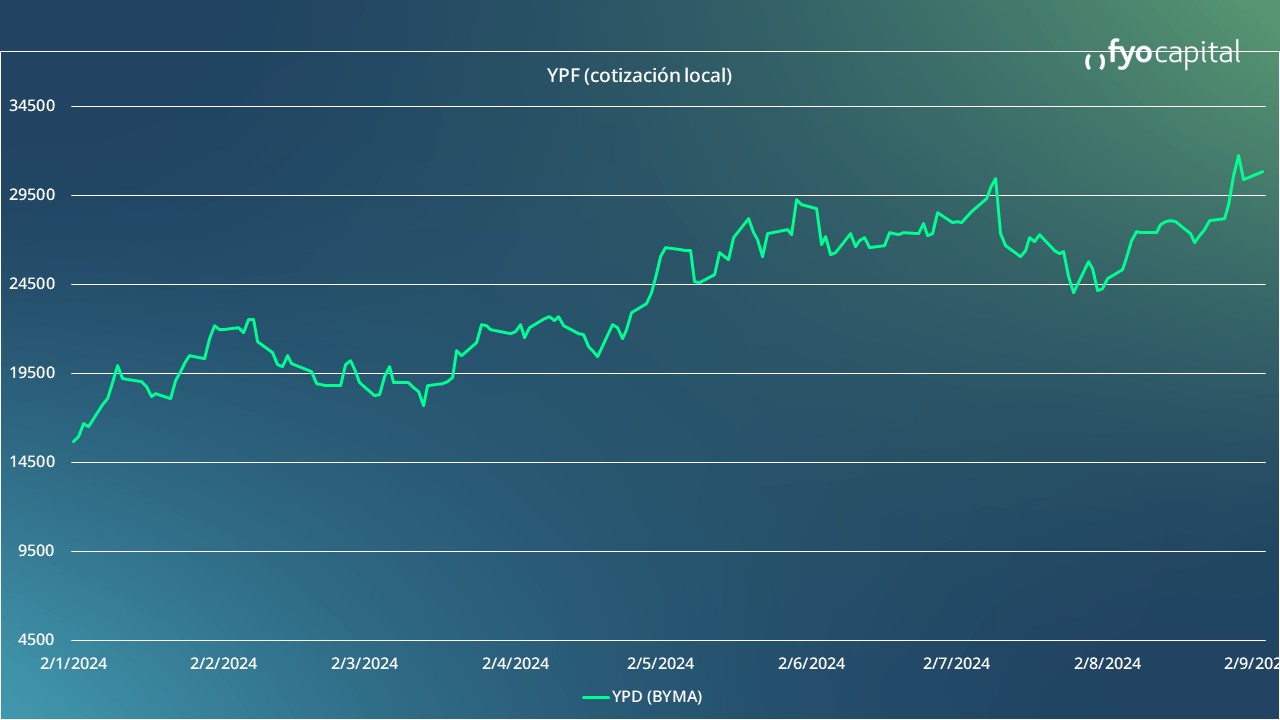
Por otro lado, los bonos soberanos anotaron importantes subas en el marco de un rally generalizado de los activos argentinos. Esta suba trae aparejadas caídas en las mediciones del riesgo país y las sitúa en mínimos de más de dos meses (debajo de 1500), lo cual favorecería un eventual retorno del país a los mercados de crédito internacional. Por el lado de las empresas locales, el riesgo país del sector privado "Primera Línea" cayó por debajo de los 400 puntos básicos, lo cual augura acceso al mercado internacional a tasas bajas para estas empresas.
Deuda
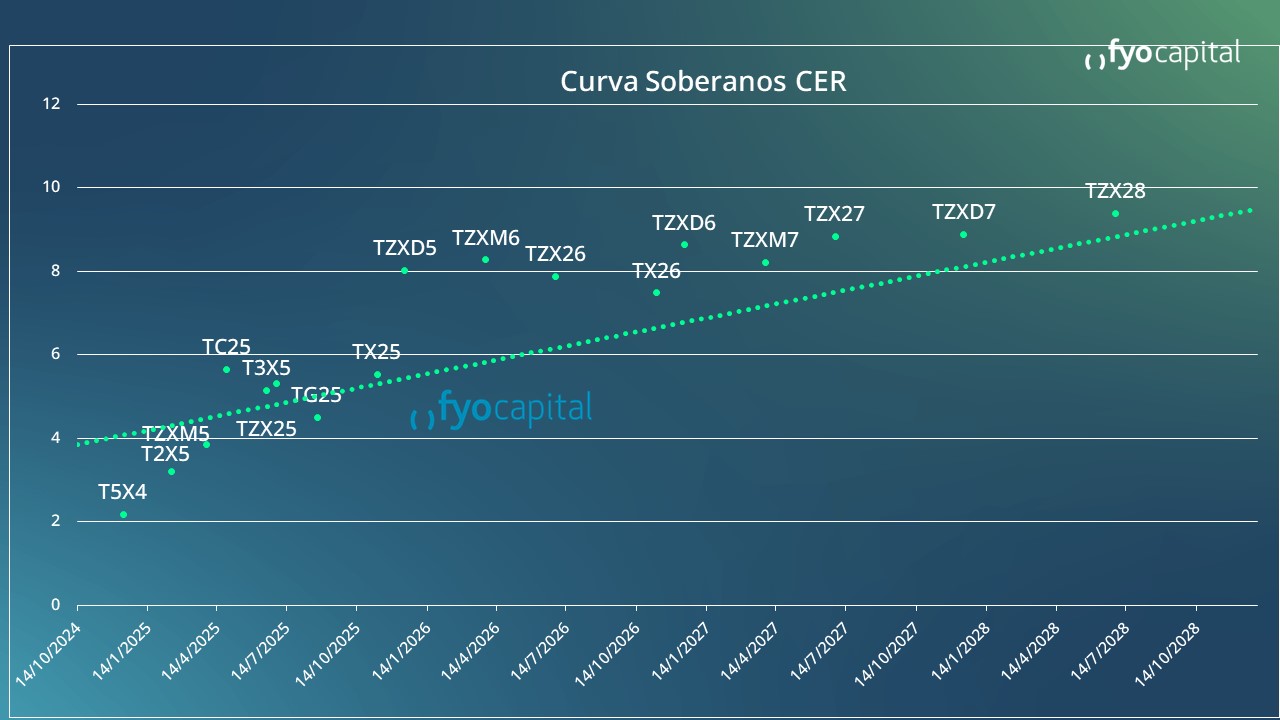
Por el lado de la deuda indexada, las expectativas de mercado están puestas en que la inflación durante los meses siguientes siga cerca del 4 % o se mueva levemente por debajo de este número, debido a que pesarán los ajustes de tarifas restantes (luz, gas, combustibles) y un componente inercial. Esta visión de que la desinflación no será tan rápida llevó a mayores compras de bonos que ajustan por inflación. Con una importante compresión de las tasas en el trazo más corto de la curva CER y mayor ponderación de estos títulos en las carteras de los FCI T+1 que buscan tasas en pesos.
Estos días los activos argentinos atraviesan días muy positivos en términos de rendimientos impulsados por algunas reclasificaciones por parte de importantes bancos de inversión desde el exterior que dieron impulso a todo el Merval. También ayudó a darle oxígeno a los bonos soberanos.
El riesgo país se encuentra en mínimos de dos meses y el riesgo país de las empresas ya está en valores muy positivos para la búsqueda de crédito. Hay algo de escepticismo desde el mercado acerca de la desinflación los próximos meses y algo más de búsqueda de cobertura, pero será ayudada por la reducción de 10% del Impuesto PAIS.
En los próximos días tendremos el REM que mostrará las expectativas de las consultoras, y nuevos anuncios de licitaciones por parte del tesoro.


