Desde el 2002, los productores de Brasil recibieron US$ 148 más al año por cada tonelada de soja vs. los argentinos: una comparación “que duele”
En el 2024, con precios internacionales en mínimos históricos, la soja se pagó en promedio un 35-40% más en Brasil que en Argentina
Por
Un informe de la Fundación Mediterranea reveló cómo impacta sobre el agro argentino el descuento por los derechos de exportación.
El relevamiento señala, para quienes no están en el tema, los Derechos de Exportación (DEX) generan que en Argentina la soja “se pague mucho menos” que en el mercado internacional o que en otros países que no aplican el impuesto.
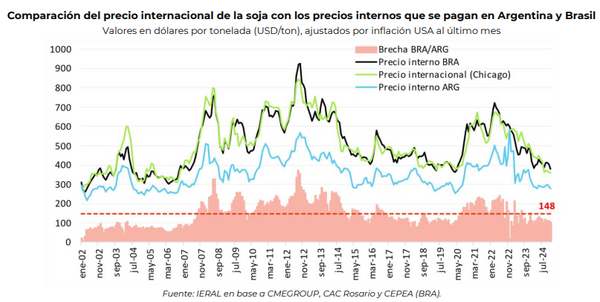
Para ilustrar este punto, en un gráfico adjunto se compara el precio de referencia internacional de la soja en el mercado de Chicago, con el precio interno en Argentina (FAS Rosario) y el precio interno en Brasil (Paraná), país que nunca aplicó el impuesto y que en la última década se ha convertido en el líder mundial de la producción y exportación de la oleaginosa.
"El precio en Brasil se asemeja en gran medida al precio internacional a lo largo de todo el período; mientras que el de Argentina sigue la dinámica de los anteriores, pero siempre un escalón por debajo, por efecto de los DEX", destaca el relevamiento.
A dólares de hoy, entre los años 2002 y 2023 un productor de Brasil recibió en promedio US$ 148 más por cada tonelada de soja que produjo y comercializó, respecto de un productor de Argentina; en términos porcentuales, un productor del país vecino recibió en promedio un 40% más de precio para la oleaginosa que uno local en este período.
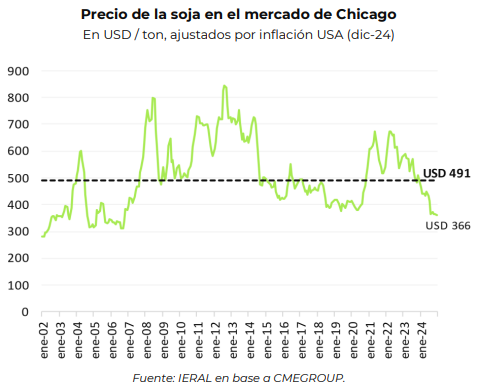
A lo que apuntan es a que el precio de la soja en los mercados internacionales viene en retroceso luego de los picos alcanzados a mediados de 2022. En el mercado de Chicago la oleaginosa promedió US$ 361 la tonelada en el mes de diciembre 2024. Si se compara contra la historia reciente (en dólares constantes, ajustando por inflación USA), los precios actuales se ubican un 27% por debajo de la media 2002 – 2023 (USD 491/ton) y es necesario retroceder hasta fines del año 2006 para encontrar precios más bajos.
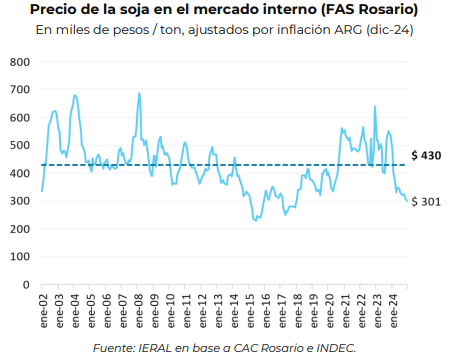
En el mercado local la soja cotizó a $ 301 mil por tonelada en diciembre (precio FAS Rosario). Ajustando la serie por inflación (a valores constantes de dic-24), el poder adquisitivo de la oleaginosa viene cayendo desde mediados de 2023 y se ubica casi 30% por debajo de la media del período 2002 – 2023 ($ 430 mil por tonelada). Entre estos años, el precio del grano sólo estuvo por debajo de los valores actuales en algunos pocos meses de los años 2015 y 2017.
"En esta campaña la apuesta pasa por el clima, éste último debería contribuir con rindes suficientemente altos, que compensen los menores precios, y también por el control de los costos, al menos de aquellos que la empresa agrícola puede y debe gestionar. No es el caso de los impuestos que se pagan, particularmente de los Derechos de Exportación, un tributo que recae sobre las operaciones de exportación (una rara avis en la tributación internacional de países desarrollados y de aquellos que aspiran a serlo), y cuya mera existencia se vuelve particularmente cuestionable y muy difícil de tolerar en contextos de precios deprimidos como el actual", apuntan desde la Fundación.
De esta forma, en el 2024, con precios internacionales en mínimos históricos, la soja se pagó en promedio un 35-40% más en Brasil que en Argentina, una diferencia de US$ 100-115 por tonelada. En esta comparación influyen no solo las retenciones, sino también la política cambiaria de cada país.
Por caso, nótese que, en algunos meses del 2023, los desvíos entre el precio del dólar reconocido en las exportaciones del complejo oleaginoso y el dólar pagado al resto de operaciones comerciales en Argentina lograron acercar el precio interno (medido en dólares) a los valores de referencia internacional, incluso en un escenario con DEX (en noviembre diciembre 2023, por ejemplo).
Franco Artusso, autor del informe, concluye que el régimen cambiario actual de “crawling peg”, con depreciaciones mensuales fijas / preestablecidas (aumentos del 2% mensual del tipo de cambio nominal), de muy buen resultado en el proceso de estabilización macroeconómica, hasta tanto se mantenga, elimina la posibilidad de una devaluación, es decir, de una corrección cambiaria que apunte a mejorar rápidamente la ecuación económica del sector exportador.
Respecto de los mecanismos de ajuste, la experiencia histórica muestra que una devaluación genera efectos muy positivos para el exportador en el corto plazo; pero rápidamente los precios internos responden al nuevo valor de la divisa e inhiben el cambio inicial de precios relativos dejando únicamente el riesgo de una escalada inflacionaria.
"La alternativa correcta y sostenible para recuperar la competitividad de un sector complicado por precios a la baja y moneda fuerte es avanzar en la eliminación de las retenciones y en todas aquellas reformas que permitan incrementar la productividad y alinear precios internos de insumos y bienes de capital con sus valores de referencia internacional", cierran.


