Córdoba: el inmobiliario rural 2022 aumentará hasta un 66 %
La provincia presentó el proyecto de Ley de Presupuesto; cómo será la segmentación
Por
Córdoba presentó el Anteproyecto de Presupuesto para el 2022 General de la Administración Pública Provincial para el año 2022; Ley Impositiva Año 2022 y modificaciones al Código Tributario. De esta manera se conoció de cuánto será el incremento en el inmobiliario rural.
El tope máximo será un aumento del 66 %, pero cada caso será particular en base a las segmentaciones. Desde el gobierno provincial destacaron que en materia de política impositiva se mantiene y profundiza la estrategia tendiente a la simplificación tributaria.
“El objetivo es sostener los ingresos del Estado en base a reducir la evasión y la mora, cuidando la equidad y la eliminación de distorsiones que afectan la inversión y la generación de empleos”, aclararon.
Desde la provincia destacaron que en el impuesto inmobiliario no se modifican las valuaciones de las propiedades. En el caso de los inmuebles rurales, Córdoba sostuvo que se tomará como referencia el Índice de Precios Mayoristas Agropecuarios.
Sin embargo, se realizará una actualización más baja para las propiedades de menor envergadura. “En todos los casos se mantienen los premios a los contribuyentes cumplidores, pago digital y pago único”, destacaron.
Según los números, para el ejercicio 2022 se espera que los ingresos totales asciendan a $909.972 millones. “El resultado financiero consolidado presupuestado es superavitario en $9.408 millones”, remarcaron.
Inmobiliario rural
Para la determinación del Impuesto Inmobiliario Básico Rural se realizaron tres grupos de segmentación de contribuyentes del referido impuesto. Se basó en la cantidad de hectáreas del inmueble y su valuación.
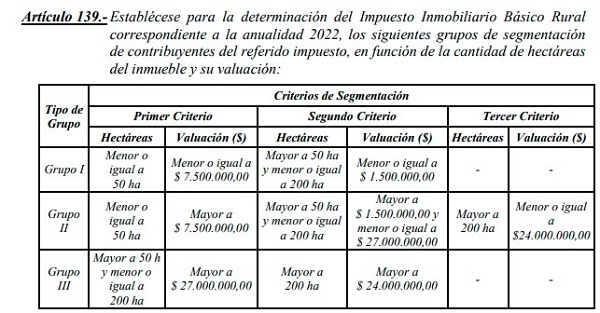
En este sentido, el proyecto destaca que la liquidación no puede exceder a los porcentajes establecidos.
- Grupo I Cincuenta y Ocho por Ciento (58%)
- Grupo II Sesenta y Dos por Ciento (62%)
- Grupo III Sesenta y Seis por Ciento (66%)
“Los porcentajes establecidos en el cuadro anterior se duplicarán para aquellos inmuebles que posean deudas vencidas y no prescriptas del impuesto inmobiliario a la fecha de vencimiento de la undécima cuota de la anualidad 2021-incluida la misma-”, aclararon.


