Se recupera el poder de compra de la soja, el trigo y el maíz contra los insumos
La baja en los precios de la urea continúa mejorando el ratio de los cereales; lo mismo ocurre con el glifosato y la soja
Por
El equipo de análisis de mercado de fyo actualizó la relación insumo producto para soja, trigo y maíz al mes de enero de 2022, destacando que hubo una mejora en el poder de compra de los granos gruesos.
Desde fyo explican que el cálculo de las relaciones Insumo/Producto se realiza a partir de los precios actuales en dólares de los insumos y el precio promedio registrado durante el mes de enero en el Matba-Rofex para las siguientes posiciones:
- Dic-22 para trigo
- Abr-22 para maíz
- May-22 para soja
"El mercado local acompañó parte de las subas de precios que experimentó Chicago en medio de la incertidumbre que generó el impacto climático sobre los cultivos sudamericanos. Durante el mes de enero, estas subas permitieron que las distintas relaciones mejoraran con respecto al mes previo, aunque la generalidad se mantiene muy por encima de sus promedios históricos", remarca el informe.
En el caso de la soja, su relación con el glifosato continúa disminuyendo, impulsado por los precios de la oleaginosa, ya que el precio del insumo no presentó variaciones en los últimos meses.
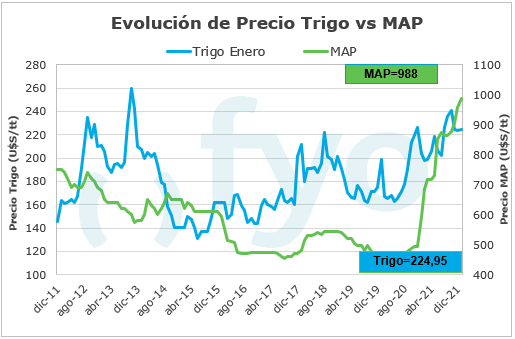
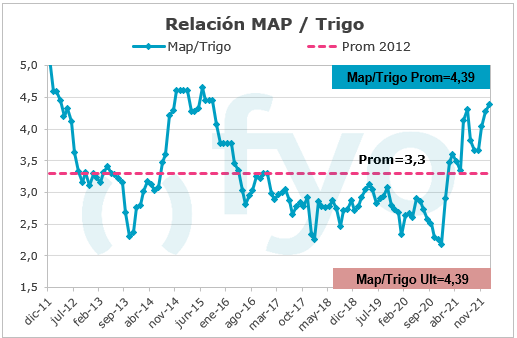
La baja en los precios de UREA continúa mejorando el ratio de los cereales, mientras que las subas del MAP superan los leves incrementos en los precios del trigo, generando un incremento de casi 3 pp.
La relación UAN/Maíz presentó la mayor disminución, luego de que el fertilizante redujera en casi un 10% sus precios, mientras el grano escaló cerca de 6%.

Relación insumo producto
SOJA
La relación glifosato/soja nuevamente mejoró durante el mes de enero. El factor climático sobre Sudamérica impulsó los precios promedio de la oleaginosa, mientras el insumo mantiene su precio desde noviembre sin variaciones. La relación se ubica en 3,78 y se mantiene muy por encima del promedio de 1,72.


Seguí leyendo
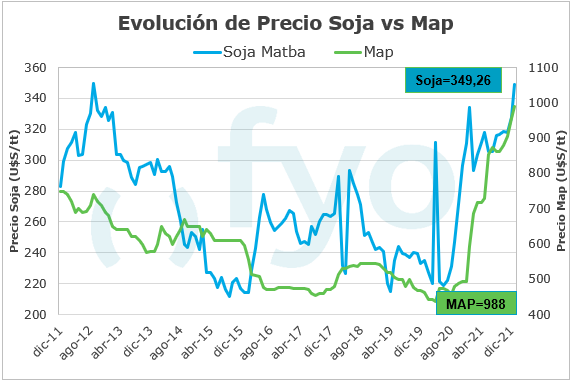
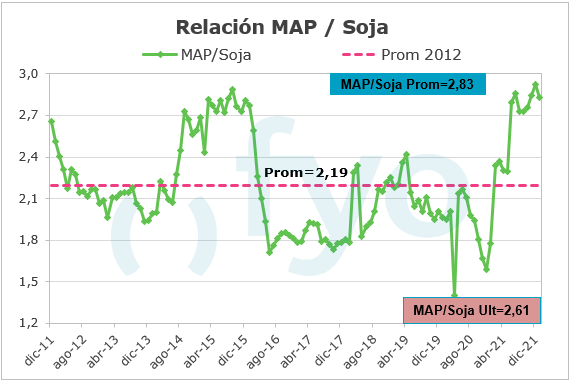
Cambió la tendencia de la chicharrita en algunas regiones: dónde aumentó y dónde casi desaparecióCon el fertilizante MAP, la relación mejoró poco más de 6 pp. en el último mes. A pesar del incremento del precio del insumo, las subas de la soja durante enero se dieron en mayor medida, logrando reducir la relación. Actualmente el ratio alcanza 2,83.
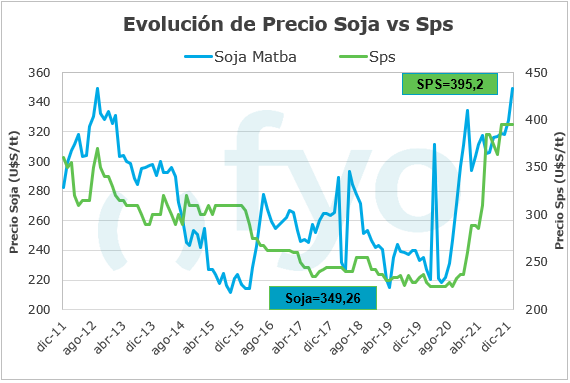
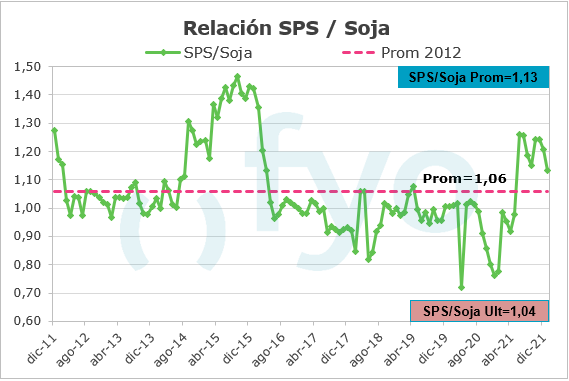
En el caso del SPS, la relación se ubica en 1,13, logrando disminuir un 6,2% en el último mes, luego de que el fertilizante no presentara cambios en sus precios durante enero.
MAÍZ
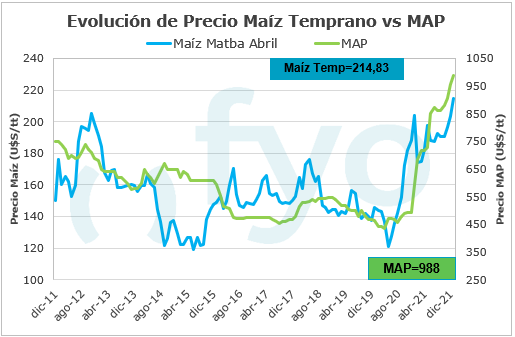
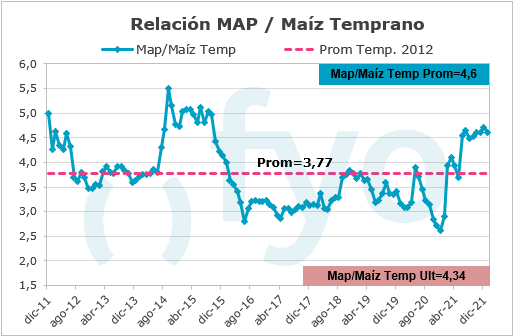
La relación MAP/maíz logró mejorar un 2,3% en enero, debido a un aumento de los precios del cereal por encima de las subas en los precios del insumo. Se encuentra en 4,60, por encima del promedio histórico de 3,77.
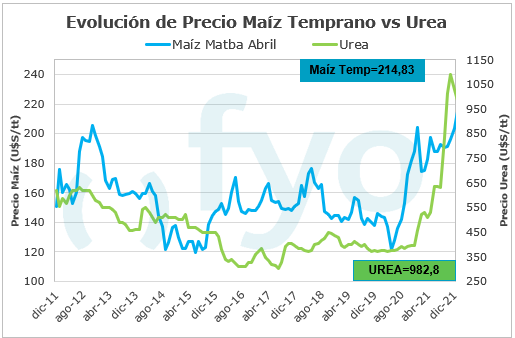
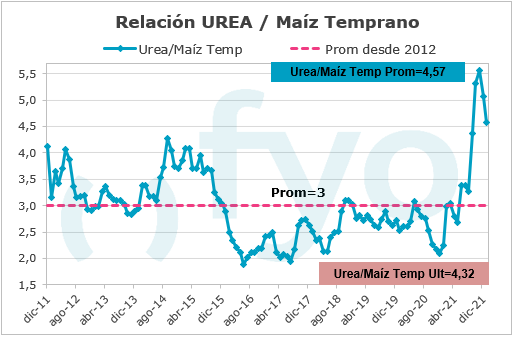
En cuanto a la relación UREA/maíz, la relación volvió a mejorar cerca de un 10% respecto al mes anterior hasta ubicarse en 4,57. La caída del precio del fertilizante logró reducir el ratio, que permanece por encima del promedio histórico.
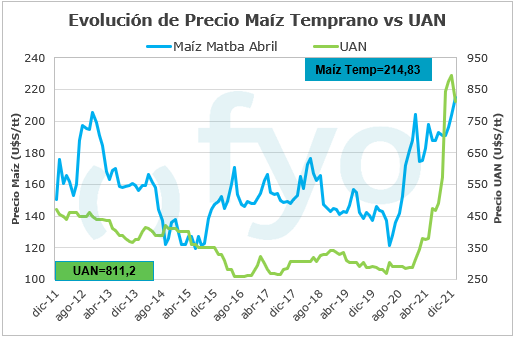
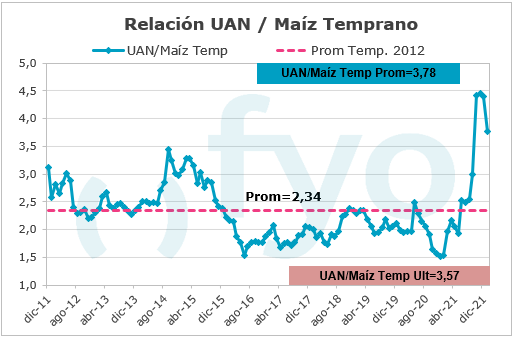
La relación entre el UAN y el cereal presentó la mayor disminución durante el mes de enero. El fertilizante recortó poco mas del 9% su precio, mientras los precios promedio del grano incrementaron durante el último mes. El ratio alcanza 3,78, mejorando un 14,2% frente al 4,40 de diciembre.
TRIGO
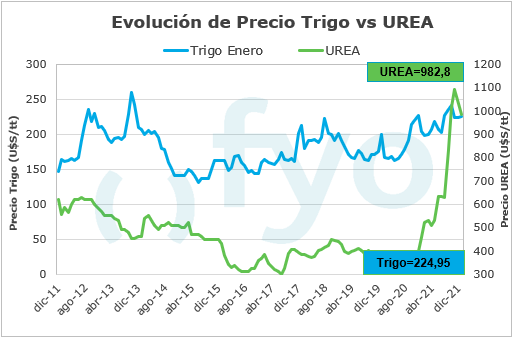
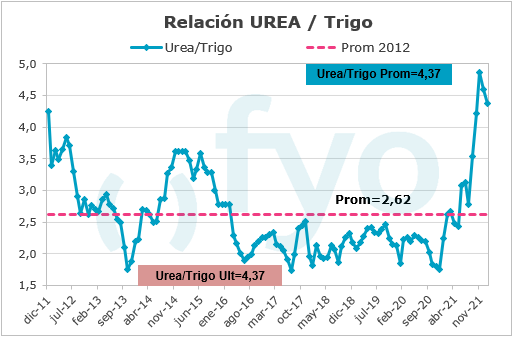
La relación UREA/trigo se encuentra en 4,37, mejorando un 5% en el último mes, gracias a una disminución en los precios del fertilizante, a medida que el precio promedio del trigo aumentó levemente.
En el caso del MAP, la relación insumo-producto volvió a desmejorar durante el mes de enero, como consecuencia de un incremento en los precios del insumo mayor al de las ligeras subas del grano. La relación se ubica en 4,39 desde el 4,27 del mes previo, manteniéndose por encima del promedio histórico de 3,30.