El precio del glifosato cayó un 11% y mejoró el poder de compra de la soja: cómo están las relaciones insumo-producto
El poder de compra de los cereales contra los fertilizantes también mejoró
Por
El equipo de análisis de mercado de fyo actualizó el cálculo de las relaciones insumo-producto para soja, trigo y maíz.
El informe que analiza el poder de compra de los granos se realizó a partir de los precios actuales en dólares de los insumos y el precio promedio registrado durante el mes de noviembre en el Matba-Rofex para las posiciones: Dic-22 para trigo, Abr-23 para maíz y May-23 para soja.
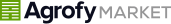
"Durante el mes de noviembre, todas las relaciones analizadas en este informe experimentaron mejoras con respecto a los niveles de octubre. Observando la mayor baja en la relación de la soja con respecto al glifosato, ratio que mejoró en un 12,7% en el último mes, como consecuencia de una disminución del 11% en los precios del herbicida, mientras que la oleaginosa promedió subas en torno al 2%", explicó fyo.
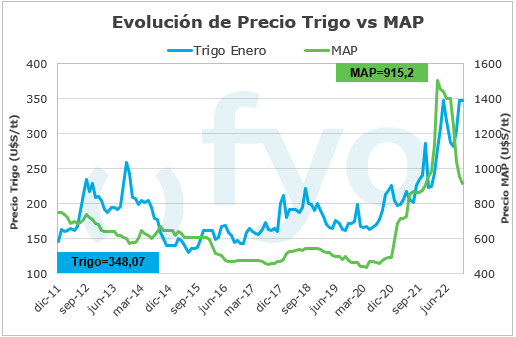
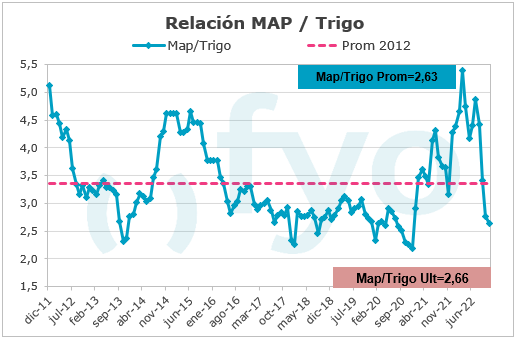
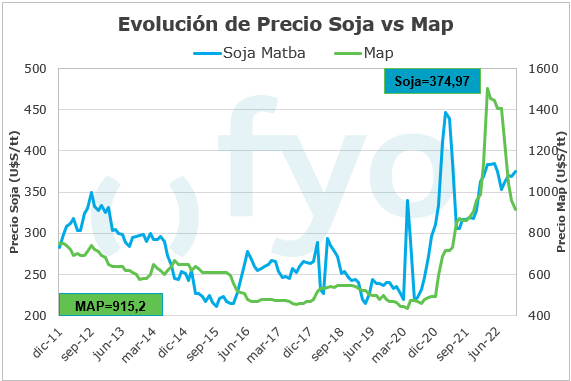
Las relaciones de los cereales con respecto al fertilizante fosfatado MAP ya se ubican por debajo de los niveles promedios, ya que el insumo acumula una baja del 39% en sus precios, desde el máximo alcanzado durante el mes de marzo del corriente año.
Relación insumo producto de soja, trigo y maíz
SOJA
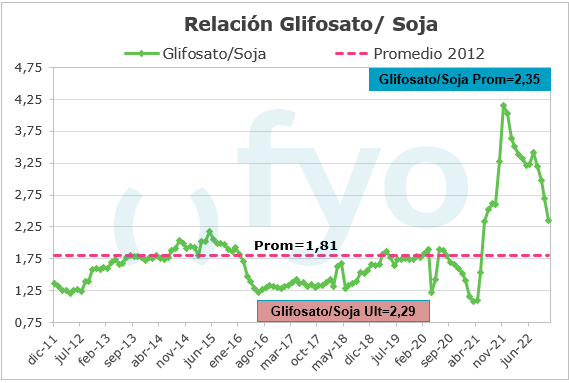
La relación glifosato/soja tuvo una nueva mejora durante el mes de noviembre. El precio del herbicida disminuyó un 11% en el último mes, frente a la ligera ganancia que experimentó la soja en el mismo período. La relación se ubica en 2,35 manteniéndose aún por encima del promedio de 1,81.
Con el fertilizante MAP, la relación también mejoró un 6%. Los precios del fertilizante disminuyeron cerca de un 4% que, en conjunto con las leves subas en la oleaginosa, dejan el ratio MAP/Soja en 2,44 VS 2,60 en octubre.
Seguí leyendo
“¿Por qué el Glutomatic del molino siempre anda bien?”: la cláusula que le quita $342.000 por camión al trigo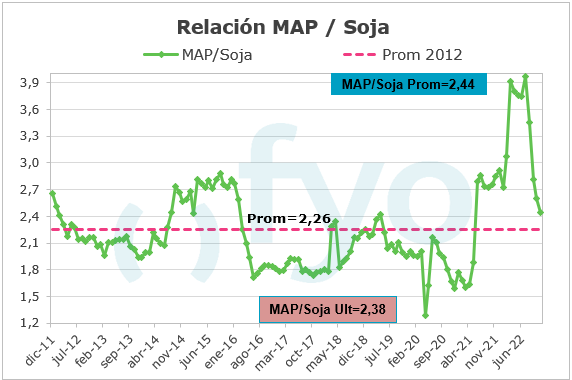
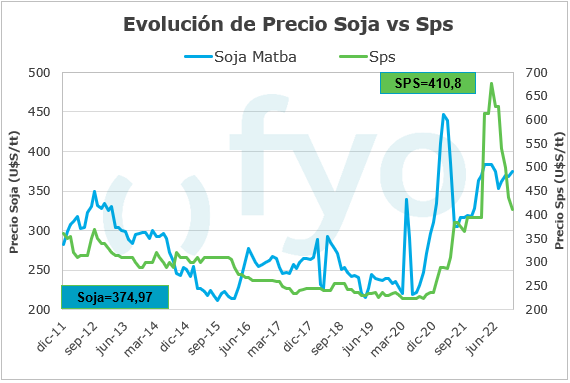
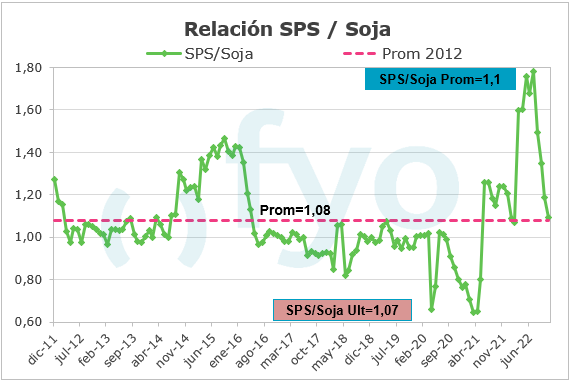
En el caso del SPS, la relación se ubica en 1,1, presentado una baja desde el mes pasado, ya que el fertilizante fosfatado también redujo sus precios a lo largo de noviembre, mientras la soja elevó un 2% su cotización. La relación ahora solo se mantiene un 1% por encima del promedio de 10 años.
MAÍZ
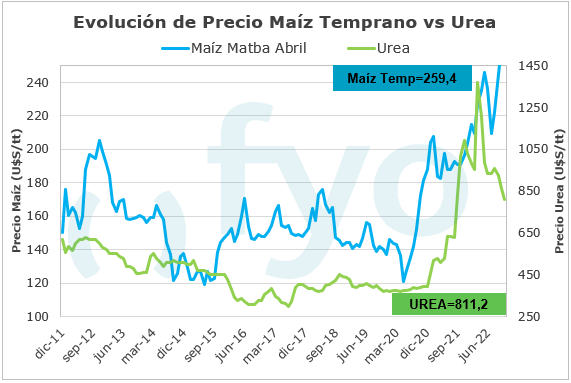
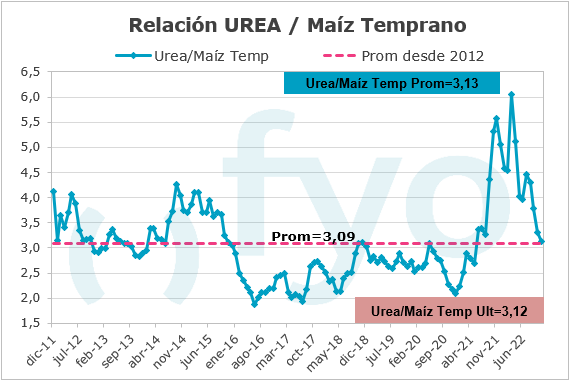
En cuanto a la relación UREA/maíz, tuvo una mejora del 5,3% respecto al mes de previo, estableciéndose en 3,13, luego de que los precios del insumo disminuyeran, mientras que el maíz experimentó menores pérdidas, las cuales no alcanzaron ni el 1% en promedio. El histórico de 10 años se ubica en 3,09.
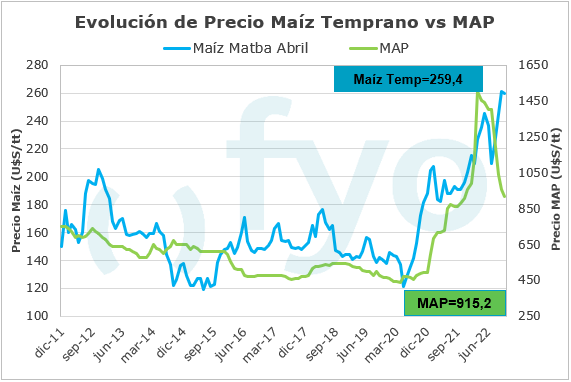
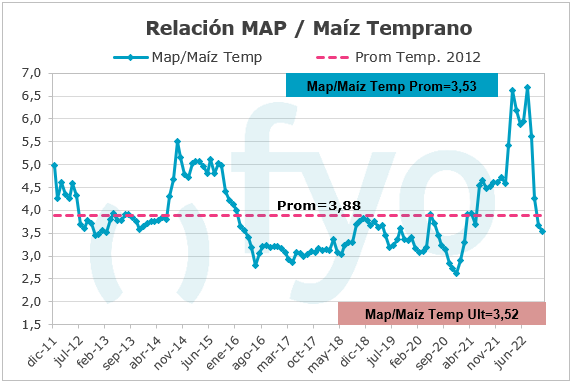
La relación MAP/maíz recortó un 3,6% con respecto al mes de octubre. El ratio actualmente se ubica en 3,53, debido a que los precios del fertilizante disminuyeron 4%, mientras que el maíz presentó ligeras bajas. Esta mejora de la relación extiende la distancia entre el ratio y su promedio histórico de 3,88.
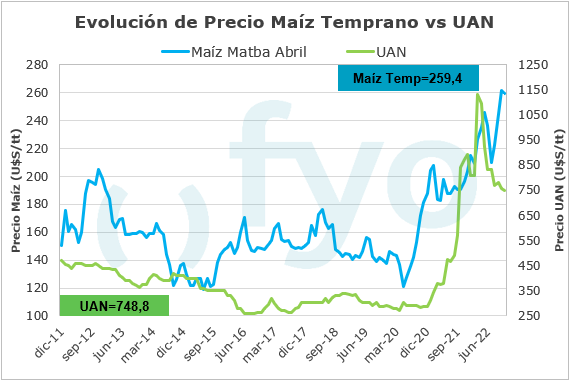
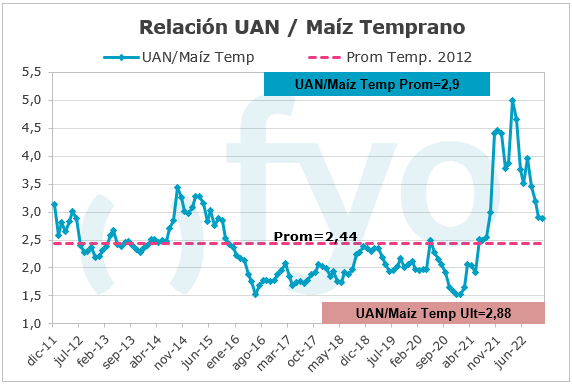
La relación entre el UAN y el cereal tuvo una mejora leve en el último mes, ya que, tanto el insumo como el cereal, presentaron disminuciones en sus precios, aunque los del fertilizante nitrogenado bajaron en mayor medida que el grano, dejando una relación de 2,89, desde el 2,90 del mes previo.
TRIGO
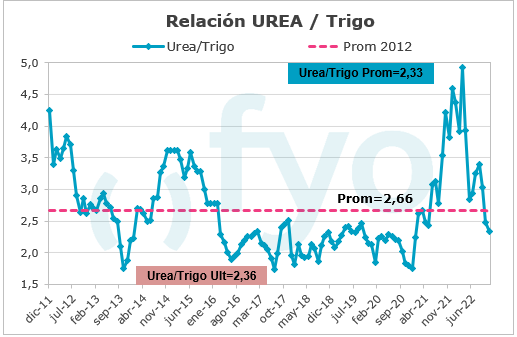
La relación UREA/trigo se encuentra en 2,33, logrando reducirse un 6,3%, ya que el cereal no varió con respecto al mes anterior, a la vez que el insumo recortó sus precios en un 6%. En estos niveles, la relación se ubica un 12% por debajo del promedio de 2,66.
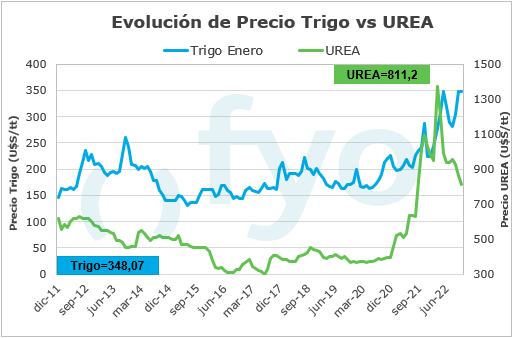
En el caso del MAP, la relación bajó en noviembre, como consecuencia de las caídas de un 4% en los precios del insumo, mientras que el trigo se mantuvo neutral. La relación se ubica en 2,63 desde el 2,76 del mes previo, ubicándose un 22% por debajo de la relación promedio.