Fuerte repunte en el poder de compra del maíz contra la urea: cómo se encuentra la relación insumo producto
Por otro lado, el trigo cerró el 2022 con una caída en su relación contra los principales insumos; qué pasó con la soja
Por
El equipo de análisis de mercado de fyo actualizó las relaciones Insumo/Producto para los principales cultivos del país.
En primer lugar, fyo aclaró que para la elaboración del informe se tomaron los precios actuales en dólares de los insumos y el precio promedio registrado durante el mes de diciembre en Matba-Rofex para las siguientes posiciones:
- Dic-23 para trigo
- Abr-23 para maíz
- May-23 para soja
Durante el mes de diciembre hubo un claro perdedor frente a su relación con los insumos, el cual fue el trigo: "Al comenzar a tomar la posición diciembre 2023, el precio presentó una caída del 17% con respecto al último precio del contrato 2022, desmejorando las relaciones", explicó fyo, aunque aclaró que el poder de compra del cereal se sostiene por debajo del promedio.
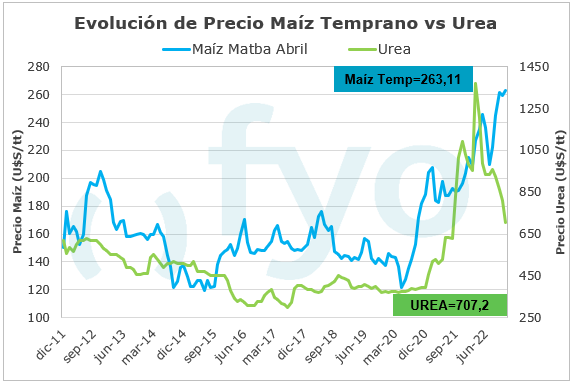
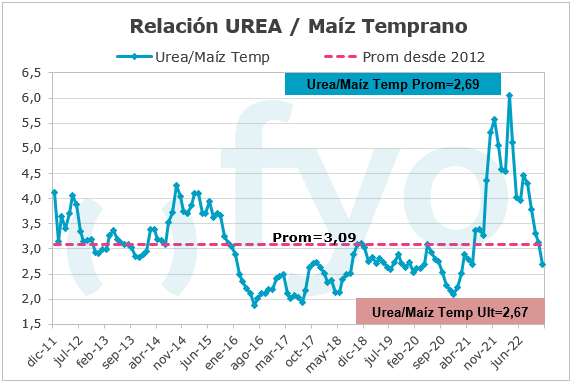
La mayor mejora la tuvo el maíz contra la urea: "Los precios del fertilizante retrocedieron un 13% con respecto al mes previo, mientras que las ligeras subas del grano lograron reducir el ratio en un 14% durante el mes de diciembre".
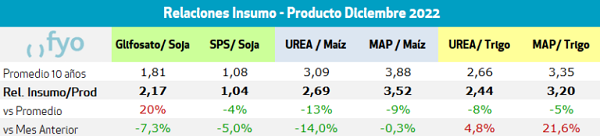
Relación insumo producto para soja, trigo y maíz
MAÍZ
En cuanto a la relación UREA/maíz, tuvo una importante mejora del 14% respecto al mes de previo, estableciéndose en 2,69, luego de que los precios del insumo disminuyeran 13%, mientras que el maíz experimentó ligeras subas durante diciembre. El histórico de 10 años se ubica en 3,09.
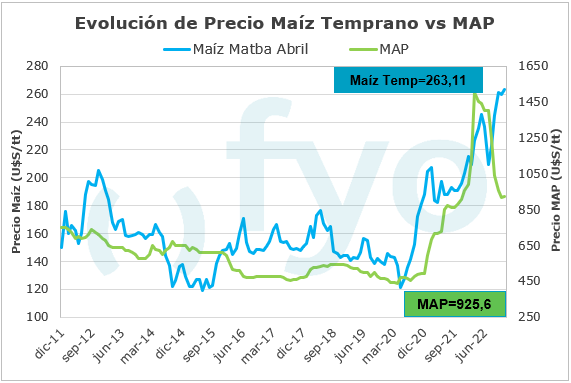
La relación MAP/maíz presentó una leve mejora con respecto al mes de noviembre. El ratio actualmente se ubica en 3,52, debido a que los precios del fertilizante aumentaron 1%, mientras que el maíz afirmó subas ligeramente superiores. Esta mejora de la relación extiende la distancia entre el ratio y su promedio histórico de 3,88.
Seguí leyendo
“¿Por qué el Glutomatic del molino siempre anda bien?”: la cláusula que le quita $342.000 por camión al trigo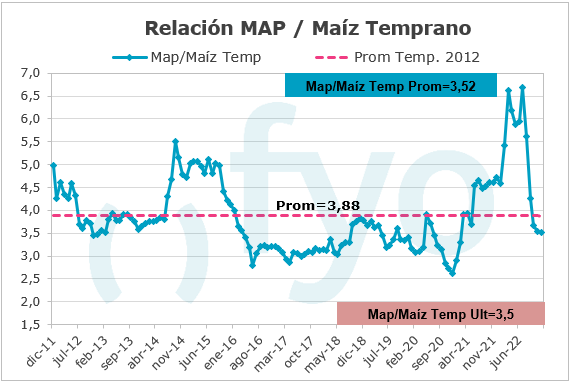
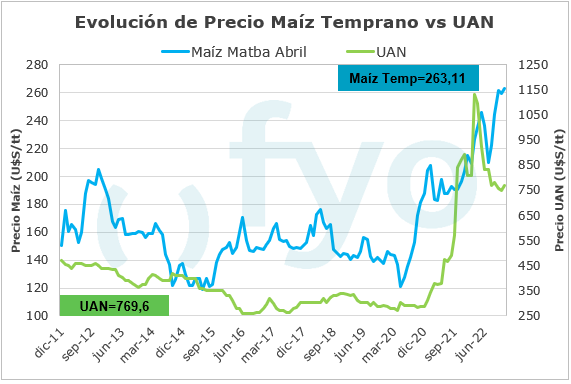
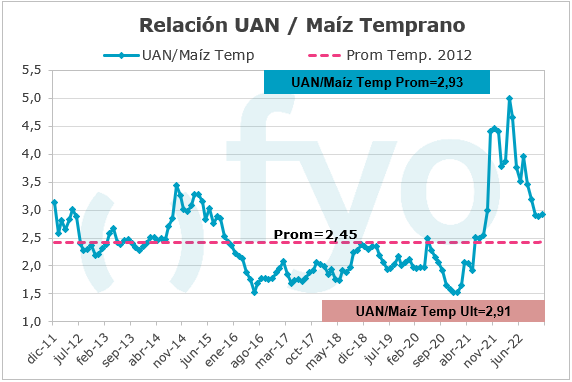
La relación entre el UAN y el cereal aumentó durante el último mes, ya que el insumo experimentó mayores subas que el maíz durante diciembre, dejando una relación de 2,93, desde el 2,89 del mes previo.
SOJA
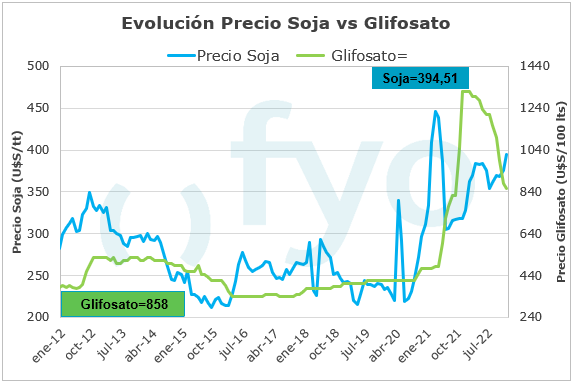
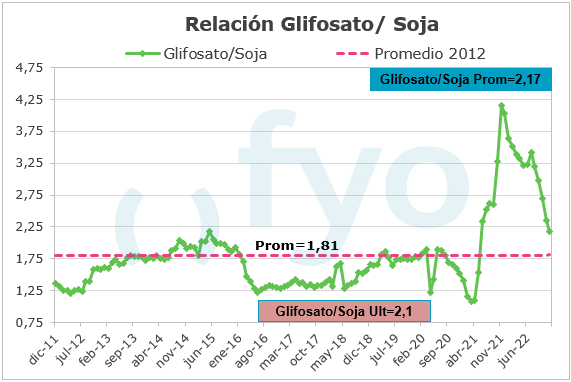
La relación glifosato/soja mejoró en un 7,3% durante el mes de diciembre. El precio del herbicida disminuyó un 2,5% en el último mes, mientras que la soja experimentó una suba del 5,2% en el mismo período. La relación se ubica en 2,17 manteniéndose aún por encima del promedio de 1,81.
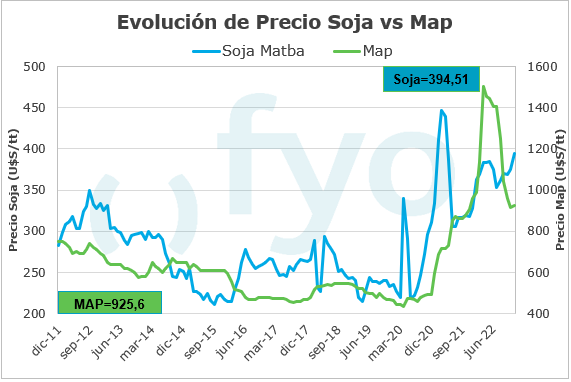
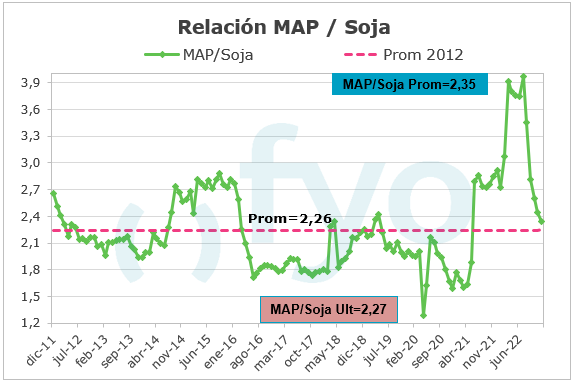
Con el fertilizante MAP, la relación también mejoró un 4%. Los precios del fertilizante escalaron cerca de un 1%, en menor medida a las subas del poroto, lo que deja un ratio MAP/Soja en 2,35 VS 2,44 en noviembre.
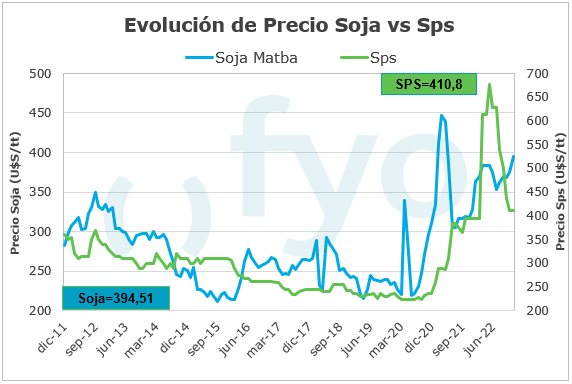
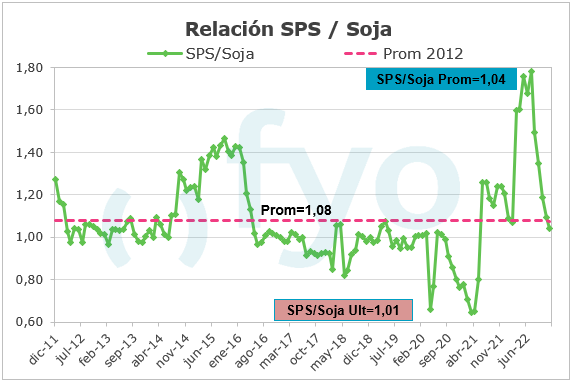
En el caso del SPS, la relación se ubica en 1,04, presentado una baja desde el mes pasado, ya que el fertilizante fosfatado no presentó variaciones en su precio, mientras la soja elevó un 5,2% su cotización. La relación ahora se establece 4% por debajo del promedio de 10 años.
TRIGO
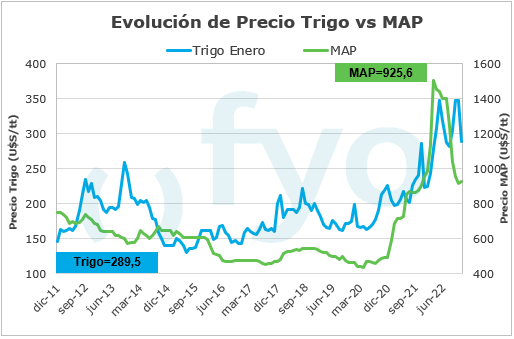
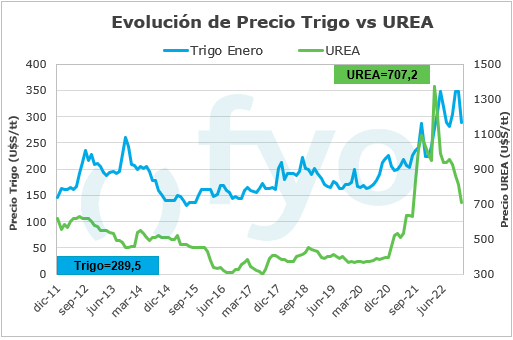
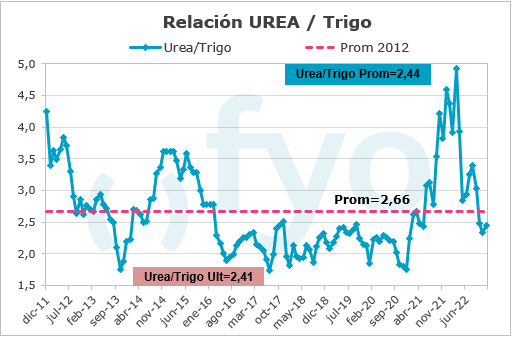
La relación UREA/trigo se encuentra en 2,44, representando un incremento mensual de 4,8%, ya que el cereal retrocedió cerca de un 17%, superior a la caída del 13% que desarrolló el insumo. En estos niveles, la relación se ubica un 5% por debajo del promedio de 2,66.
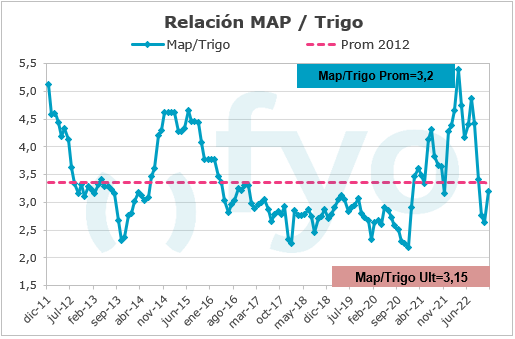
En el caso del MAP, la relación tuvo la mayor suba durante diciembre, debido a que el fertilizante subió un 1,1%, mientras que el trigo cayó 13%. La relación se ubica en 3,20 desde el 2,63 del mes previo, ubicándose un 5% por debajo de la relación promedio.