Gana el maíz y pierde la soja: cómo se encuentra el poder de compra de los granos vs. los principales insumos
El cereal registra en el 2023 una fuerte mejora en la relación insumo-producto
Por
La relación insumo-producto para las posiciones a cosecha del 2023 muestran variaciones durante los primeros meses del año.
Desde fyo repasan que, en febrero, los precios de los insumos fosfatados como el MAP y DAP no presentaron variaciones, mientras que la urea tuvo un descenso superior al 11%. "A esto se suma una importante mejora de los precios promedios del maíz con respecto al mes anterior, dando lugar a una sustancial caída de las relaciones de dichos insumos frente al cereal, las cuales se mantienen por debajo de los promedios históricos", explica el equipo de análisis de mercado de fyo.
Por otro lado, las principales desmejoras se observaron en los ratios de la soja, ya que el poroto experimentó pérdidas del 4% durante el mes de febrero, mientras que los insumos como el glifosato o el SPS presentaron menores caídas.
El cálculo de la relación insumo-producto se realiza a partir de los precios actuales en dólares de los insumos y el precio promedio registrado durante el mes de febrero en el Matba-Rofex para las posiciones: Dic-23 para trigo, Abr-23 para maíz y May-23 para soja.

SOJA
La relación glifosato/soja empeoró un 4,2% durante el mes de febrero. El precio del herbicida aún mantiene los niveles desde diciembre, mientras que la soja experimentó una caída del 4% en el mismo período. La relación se ubica en 2,24 sosteniéndose por encima del promedio de 1,81.


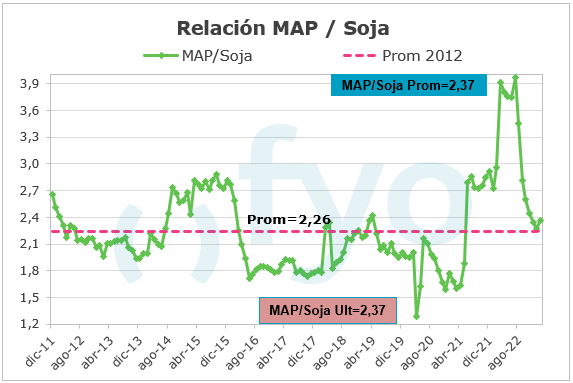
Con el fertilizante MAP, la relación también se incrementó en un 4,2%, ya que los precios del fosfato no variaron, a la vez que la soja retrocedió durante el último mes, dejando el ratio MAP/Soja en 2,37 VS 2,27 en enero.
Seguí leyendo
Cosecha de trigo: tormentas hasta el domingo y después una ventana de buen tiempo para avanzar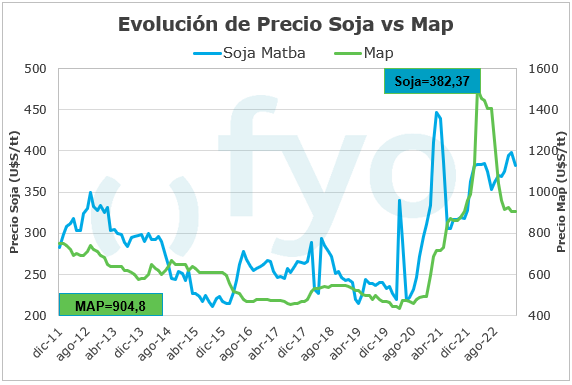
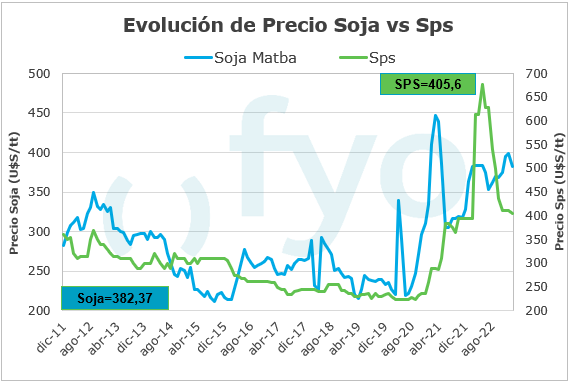
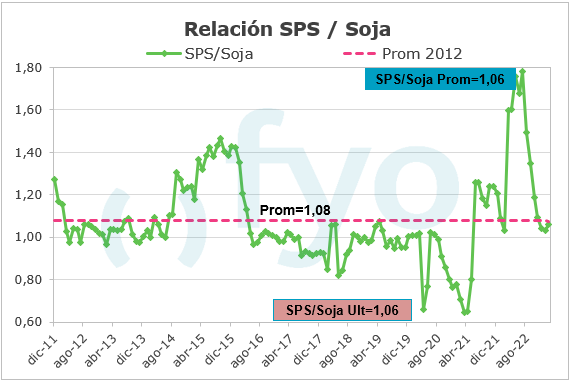
En el caso del SPS, la relación se ubica en 1,06, presentado una suba desde el mes pasado, ya que el fertilizante fosfatado cedió un 1,3% durante febrero, mientras que el poroto perdió un 4% en el mismo mes. La relación ahora se establece un 2% por debajo del promedio de 10 años.
MAÍZ
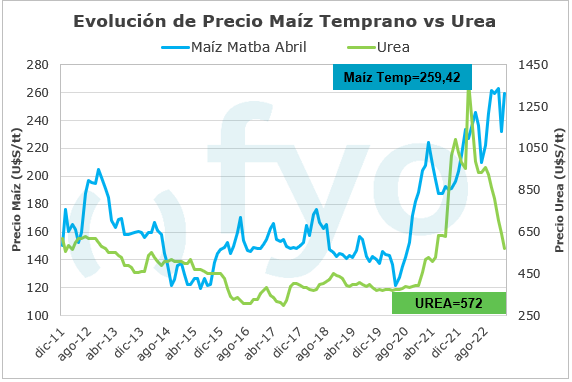
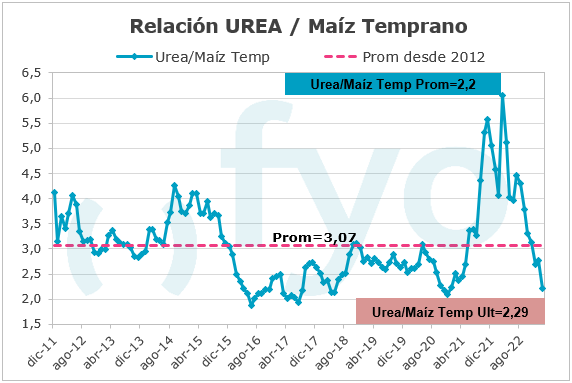
En cuanto a la relación UREA/maíz, mejoró en febrero un 20,5% respecto al mes de previo, estableciéndose en 2,20, luego de que los precios del insumo disminuyeran cerca de un 11%, mientras que el maíz experimentó subas del 11,6% en sus precios promedios frente al mes previo. El histórico de 10 años se ubica en 3,07.
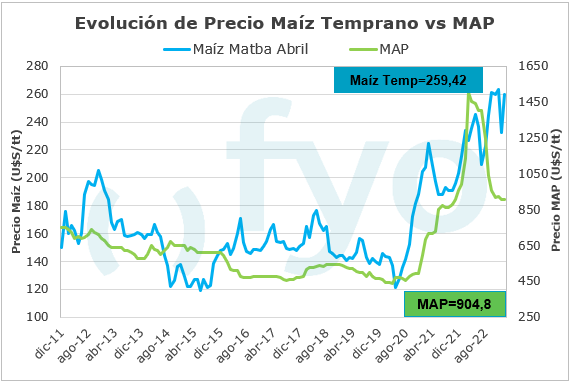
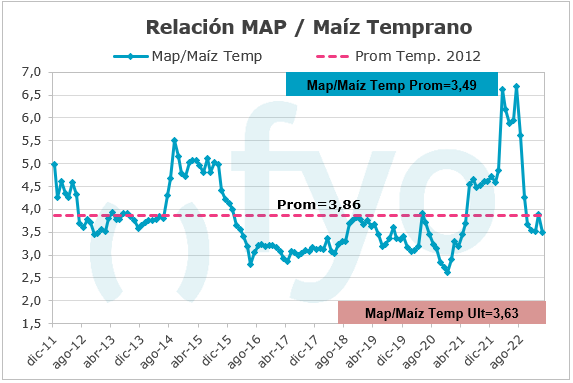
La relación MAP/maíz presentó un descenso con respecto al mes de enero. El ratio actualmente se ubica en 3,49, debido a que los precios del fertilizante no presentaron cambios, mientras que el maíz estableció importantes incrementos en sus precios medios. Esta mejora lleva a la relación a ubicarse en niveles interesantes, por debajo del promedio histórico de 3,86.
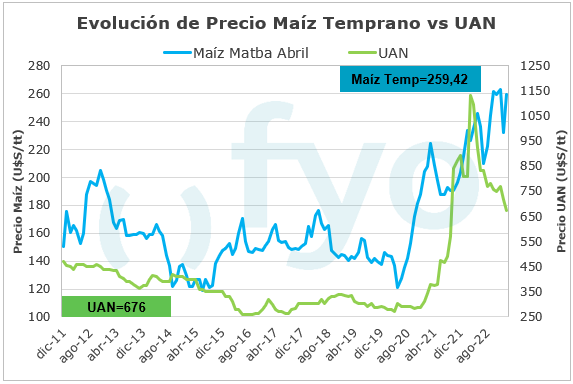
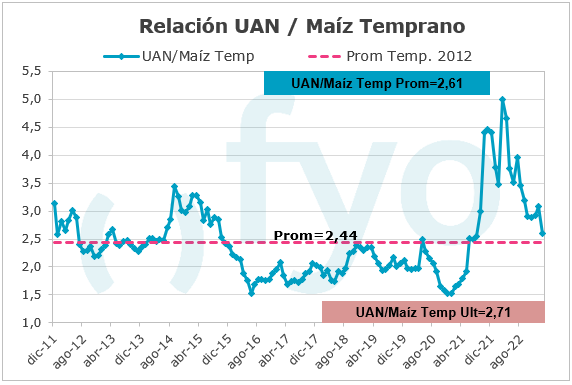
La relación entre el UAN y el cereal cayó un 15,58% durante el último mes, ya que el maíz culminó febrero con mejores precios promedios mientras a la vez que el insumo bajó un 5,8%, dejando una relación de 2,61 desde el 3,09 del mes previo.
TRIGO
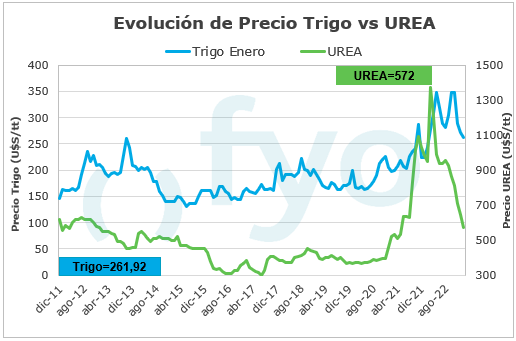
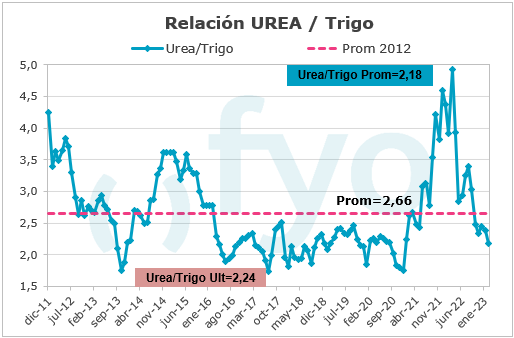
La relación UREA/trigo se encuentra en 2,18, representando una caída mensual de 8,2%, ya que el cereal retrocedió cerca de un 3,4%, en conjunto a una mayor caída del insumo en torno al 11,3%. En estos niveles, la relación se ubica un 18% por debajo del promedio de 2,66.
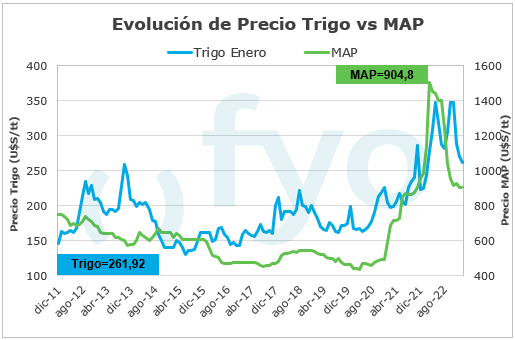
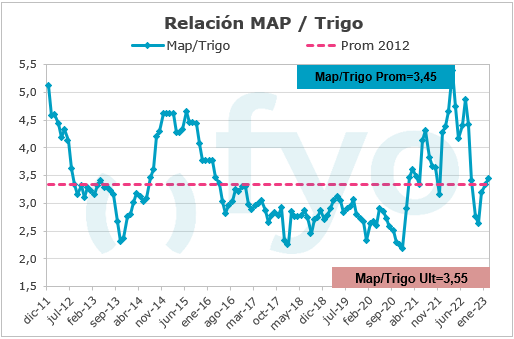
En el caso del MAP, la relación presentó una desmejora , debido a que el fertilizante no tuvo variaciones, mientras que el trigo cayó poco más del 3%. La relación se ubica en 3,45 desde el 2,34 del mes previo, ubicándose un 3% por encima de la relación promedio.