Soja, trigo y maíz: algunas sorpresas en el mercado de granos, mínimos de casi cuatro años y la medida económica que impacta en una variable clave
Los precios internacionales de los granos, en mínimos de finales de 2020; qué dice el resumen semanal de fyo
PorPANORAMA INTERNACIONAL DEL MERCADO DE GRANOS
El pasado viernes el USDA dio a conocer los datos de oferta y demanda mundial de julio. Si bien para Sudamérica no trajo modificaciones de importancia, a nivel internacional destacan varios puntos de impacto en el mercado de granos.
Respecto de soja para EE.UU., el organismo recortó levemente su estimación de producción 24/25, lo que termina afianzando una relación stock/consumo en el 10%.
Tuvimos sorpresas en maíz, el USDA revisó al alza las estimaciones de exportaciones y demanda interna proyectada tanto para la campaña 2023/24 como para la 2024/25 que compensaron el fuerte aumento en la estimación de producción arrojando stocks finales para 2024/25 que crecen marginalmente hasta 14,1%.
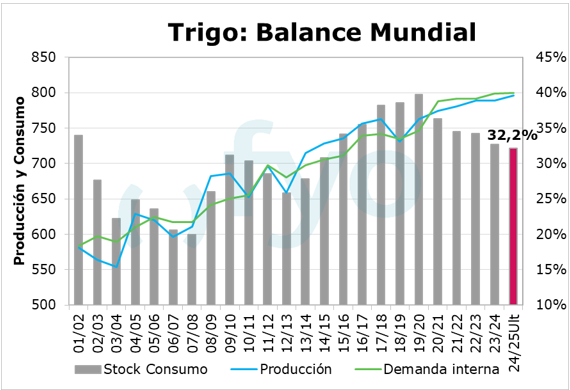
En trigo, sorprendió el aumento de 5 Mt en los stocks finales 2024/25, dada una mayor producción de EE.UU., Canadá, y Argentina. Si bien, a nivel global los stocks caen marginalmente por 5° campaña consecutiva, la relación stock/consumo se mantiene relativamente holgada en torno al 32,2%.
De esta forma, un informe de USDA con relaciones stock/consumo holgadas - con relaciones para soja y maíz de EE.UU. en máximo de las ultimas 5 campañas - sumado a la buena performance que continúan teniendo los cultivos norteamericanos y a fondos que, según la CFTC para la semana finalizada el 9/7, profundizaron sus posiciones netas vendidas en soja y maíz, devino en caídas en Chicago con pérdidas en precios del 5% para soja, 2% para maíz y 6% para trigo.
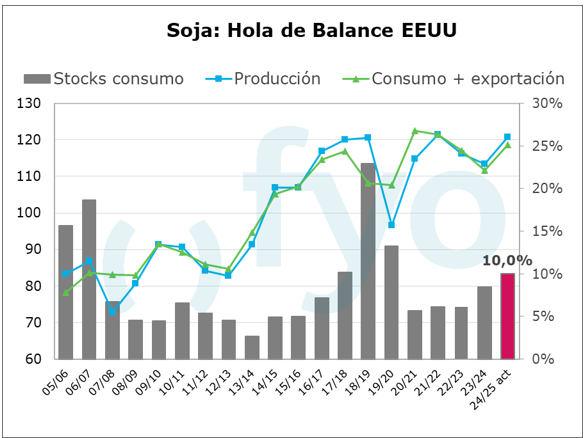
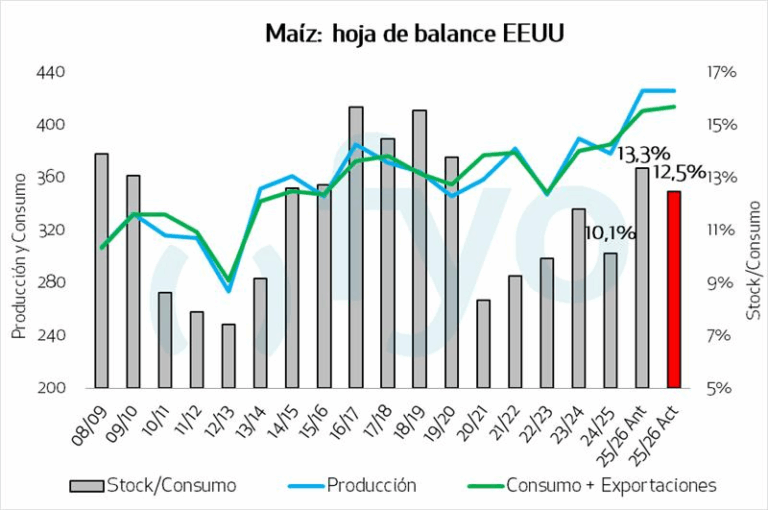
Desde el lado de la demanda, los datos de exportaciones de soja de EE.UU. continúan dejando sabor a poco. La nueva campaña comienza su ciclo con volúmenes de ventas inferiores a lo que fue el comienzo de la 2023/24. En maíz, por su parte, si bien los datos semanales son mejores a los de soja, hay dudas respecto de si EE.UU. podrá repetir la performance de 23/24 la cual se vio fuertemente influenciada por una muy fuerte sequía en México que lo llevo a importar más cereal desde EE.UU.. Al respecto, el USDA sostuvo que las exportaciones hacia México en 24/25 se mantendrán en niveles de 23/24.
Por último, cabe mencionar el dato de inflación de junio para EE.UU. que arrojó 2,97%. De esta forma, por segundo mes consecutivo se ubica por debajo de los esperado por el mercado, sindicando la idea de una desaceleración de la inflación, y aumentando las expectativas de recortes de tasas de la FED a partir de septiembre.
PANORAMA LOCAL DE SOJA, TRIGO Y MAÍZ
En el plano local, las bajas en Chicago presionaron los precios en el mercado físico, cediendo respecto de los valores de la semana precedente para los tres cultivos.
En la última semana se habrían priceado 520.000 toneladas de soja (promedio de 130.000 toneladas diarias), y 670.000 toneladas de maíz (promedio 170.000 diarias).
En el mercado a término la soja Julio cerró el viernes en 316,5 USD, con el inverso de julio contra noviembre cerrando en -3.5 USD; la soja mayo ‘25, ajustó en 289,5 USD, con el inverso contra noviembre 24 ajustando en niveles de -23,5 USD.
La cosecha de maíz avanza al 70,2% (+7 p.p. respecto de la semana anterior), con un ingreso diario a primera hora del día que se mantiene en promedio de las 3000 unidades y con un line up aumentando a 2,2 Mt. La BCBA indicó que las bajas temperaturas de las últimas dos semanas han contribuido a reducir humedad del cereal.
Por su parte, la siembra de trigo alcanza al 92,9% de las hectáreas proyectadas (vs 85,3% semana anterior), con la BCR recortando su estimación de trigo 24/25 en 500.000 toneladas (hasta 20,5 Mt) dado el impedimento para avanzar con la siembra en unas 200.000 hectáreas por falta de lluvias.
En materia financiera, venimos de una semana donde vimos acomodarse las tasas implícitas de los futuros de dólar, luego de subir fuertemente la semana precedente. El viernes se dio a conocer el dato de inflación para junio, el cual arrojó una suba del 4,6%, por encima del 4.2% de mayo.
Esta semana comienza con interrogantes tras el anuncio del sábado del gobierno nacional respecto de que el Banco Centra de la República Argentina comenzaría a comprar dólares en el MULC y los vendería en el CCL, en un intento por reducir la emisión monetaria por acumulación de reservas y buscando achicar la brecha entre el oficial y los financieros.


