Volatilidad: los granos suben en Chicago pero cae el incentivo del dólar "blend" y la soja lo siente
En el mercado de referencia los precios operaron mayormente al alza, pero en el mercado de granos local disminuyó la comercialización; también cayeron las posiciones futuras
Por¿Qué pasó en el mercado de granos internacional?
El precio de la soja subió por 3° semana consecutiva + USD 1,7 (+ 0,8%), mientras que el maíz aumentó +USD 1,96 (+1,24%). El trigo acumuló las mayores ganancias, tras subir +USD 11 entre semana (+6%).
Si bien la semana logró acumular ganancias, vimos dos dinámicas distintas, con cotizaciones al alza las primeras ruedas y mostrando pérdidas jueves y viernes.
Las interesantes subas de inicio de semana encontraron sustento en la menor humedad de los suelos en las zonas productores de EE.UU., así como en pronósticos de lluvias para Brasil que muestran precipitaciones por debajo de lo normal para septiembre y octubre, y que podrían demorar la siembra de soja próxima a comenzar.
Por último, la fuerte suba del índice VIX, terminó incentivando compras durante lunes y martes de contratos agrícolas por parte de los fondos especulativos; para el caso del maíz, alcanzó el mayor volumen de compras de contratos de maíz (15.000 contratos) de 2024.
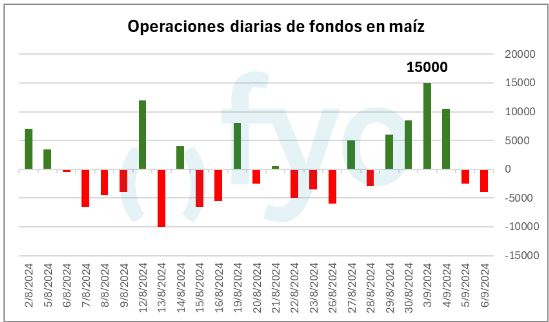
Sin embargo, tanto las cotizaciones de petróleo como los precios de aceite de soja pusieron a prueba al mercado. A mediados de semana, la fuerte caída (-USD 5) del petróleo comenzó a pesar sobre los futuros agrícolas, a lo que se sumó a un viernes negro para los mercados en general, producto de débiles datos de empleo en EE.UU., todo lo que redundó en cotizaciones a la baja hacia finales de semana para los commodities agrícolas.
Los futuros de crudo cayeron a mínimos de los últimos 9 meses (WTI USD 69,4 el barril) como consecuencia de flojos datos para sector industrial chino que podría devenir en una menor demanda del principal importador mundial de crudo. Así mismo, la idea de una posible desaceleración en el crecimiento de la economía de EE.UU. dada bajos datos de empleo no agrícolas y aumento del desempleo para el mes de agosto, terminaron por presionar las cotizaciones. La OPEP+ habían previsto aumentar en octubre la producción de crudo en 180.000 barriles diarios, sin embargo, las fuertes bajas del crudo devinieron en la decisión de retrasar dos meses el aumento de la producción.
Además de las bajas del petróleo, el aceite de soja enfrento previsiones de una menor demanda internacional y de una abundante oferta y menores precios futuros, lo que devino en una caída de 5% en los precios.
Caída en la demanda: durante agosto las importaciones de aceite de palma de India, principal importador mundial de aceites vegetales, descendieron un 27% respecto de julio dada abundantes existencias internas y los negativos márgenes de la industria.
Abundante oferta: Malasia, segundo principal productor mundial de palma, informó que sus inventarios han subido a máximo de seis meses.
Menores precios: frente al descenso de la demanda hindú, Indonesia, principal productor y exportador de aceite de palma, evalúa reducir los DEX para mejorar los precios internos y aportar mayor competitividad a la palma respecto de otros aceites vegetales.
En trigo continúan pesando el posible recorte de 20 Mt en las exportaciones de la UE y el Mar Negro, que de materializarse, significarían resignar el 9% del saldo exportable del mundo.
Mercado de granos local: desmejora el dólar blend y los basis de soja
Hacia fines de la semana vimos descender el valor de los dólares financieros, lo que desmejoró el dólar al que liquida el sector exportador, y consecuentemente, su capacidad de pago. Se estima que la mejora cambiaria por aplicación del BLEND descendió entre miércoles y viernes de 7,5% a 6,7%.
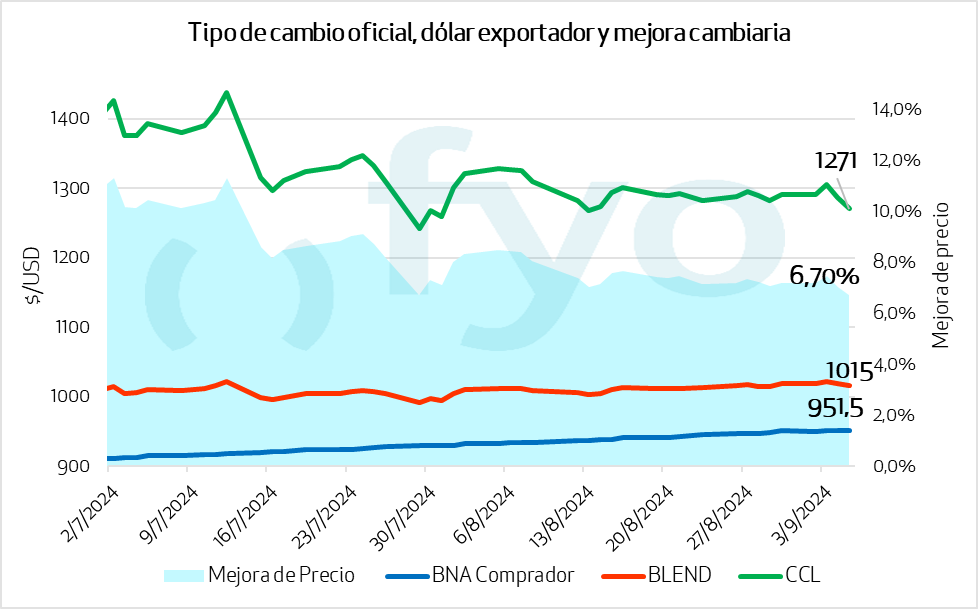
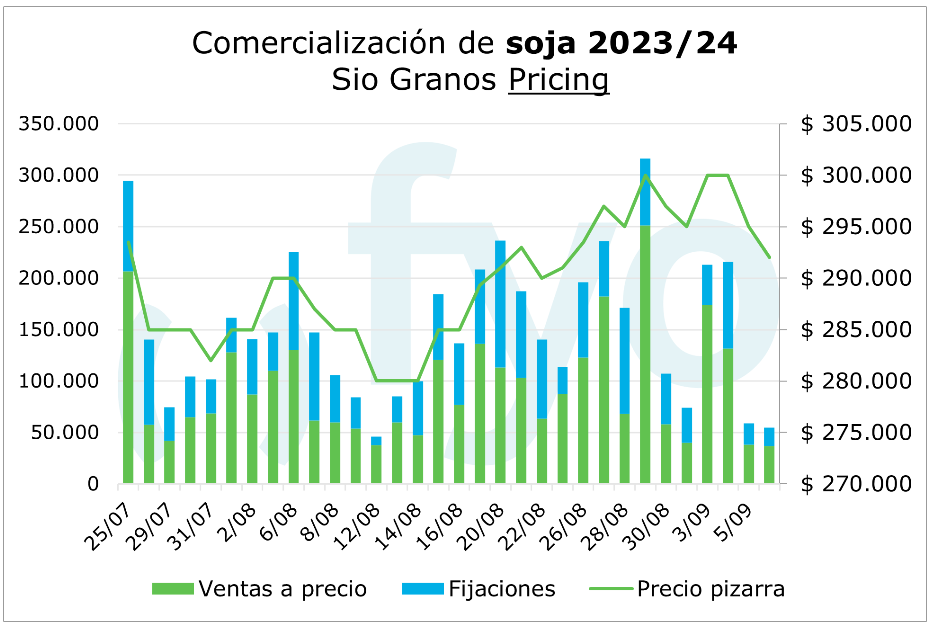
Las subas de inicio de semana permitieron alcanzar los $ 300.000 por soja disponible, sin embargo, la desmejora de Blend sumada a la baja de Chicago del viernes, devinieron en ofertas de $ 290.000 al cierre de la semana, valor que traccionó muy bajo volumen de comercialización.
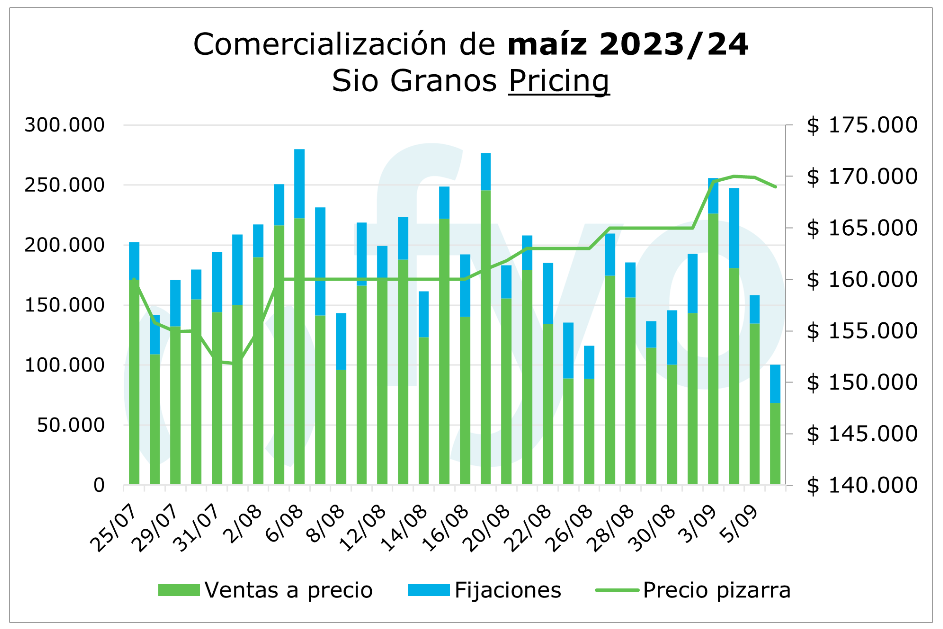
El maíz mantuvo desde el martes los $170.000, aún frente a las bajas en Chicago. Igualmente, al igual que en soja, se observó una disminución en el volumen comercializado conforme avanzaba la semana.
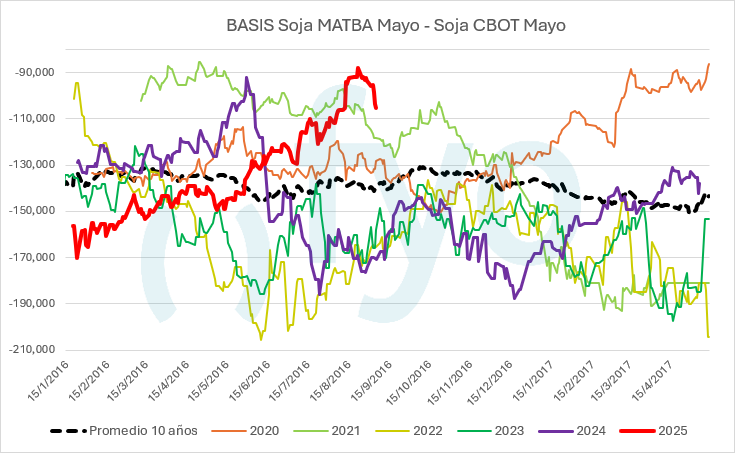
La soja en Matba-Rofex no acompañó las subas de Chicago, con las posiciones septiembre y noviembre de soja perdiendo valor (1,7% y 1,8% respectivamente), y vimos ajustar fuertemente los basis de soja. El basis mayo’25 pasó de -USD95 a -USD105 en el trascurso de la semana. Los futuros de maíz si acompañaron la dinámica de Chicago, con septiembre y diciembre ajustando al alza (+USD2,8 y +USD 2,3).
La Bolsa de Cereales de Buenos Aires (BCBA) indicó que ha finalizado la cosecha de maíz, manteniendo su proyección de producción en 46,5 Mt. Concluyó que la “Chicharrita” implicó una merma del 17,8% en el rinde de los maíces tardíos, alcanzando los 63,3 qq/Ha. Así mismo informó que, las lluvias que trajo la tormenta de “Santa Rosa” ha posibilitado el adelantamiento de la siembra del temprano en el centro del país, con los productores buscando alejarse temporalmente la más posibilidad de la siembra tardía. Reflejo de la incertidumbre con respecto a la campaña de maíz 2024/25, el sector exportador lleva anotadas solo 0,4 Mt de DJVE para la nueva campaña, cuando entre 2018 y 2022 para la fecha ya acumulaba más de 4 Mt de declaraciones.
El trigo finaliza la semana descendiendo hasta $215.000 por mercadería disponible (vs $223.000 promedio de la semana precedente). En Matba-Rofex, los futuros diciembre y enero retrocedieron (-USD5 y -USD5,8 respectivamente).
La BCBA indicó que la condición hídrica del trigo a nivel nacional mejoró 4 puntos porcentuales. Señala que las lluvias de “Santa Rosa” concentradas sobre el centro-este y sur del área agrícola, posibilitaron avanzar con la fertilización del cultivo. Se espera que junto al ascenso de las temperaturas, acelere el atrasado desarrollo de los plantíos pudiendo ingresar en las etapas críticas con alto potencial. Sin embargo, la ausencia de precipitaciones sobre el norte y oeste del área agrícola, sumado a las bajas temperaturas presenciadas en dichas zonas, mantienen demorado el desarrollo en dichas regiones.


