Caputo en Estados Unidos, el dato de inflación mayorista y los nuevos bonos para invertir: los temas que impactan en la economía
En otra entretenida semana en los mercados financieros locales vimos a las acciones sostener los máximos del período Milei

Venimos de otra semana movida en el mercado financiero argentino, con una pobre respuesta de los activos financieros las noticias macro. El merval terminó la semana en el mismo nivel que la comenzó a pesar de mejores datos de actividad industrial, más no tanto del sector de la construcción, al cual más le está costando repuntar. A pesar de que la caída no fue tan grande, bonos vieron una semana netamente negativa como hacía varias semanas que no ocurría.
Asimismo los dólares financieros volvieron a tomar algo de impulso, aunque la deuda dollar-linked no hizo más que bajar. Mientras tanto, las empresas colocadoras de deuda hard-dollar siguen recibiendo financiamiento a tasas baratas de la mano de los dólares del blanqueo. Hablando de datos macro, la semana pasada llegó el dato del superávit fiscal y de balanza de pagos de septiembre, además de que la infla mayorista dió 2%, en línea con el crawling peg.

El Merval continúa en máximos no vistos desde 2019 a pesar de haber tenido una semana regular y que terminó neutra. El índice que sigue las acciones argentinas continúa siendo traccionado por las empresas del sector petróleo y gas en tándem con los bancos, fenómeno constante durante este año. El gran driver de las acciones esta semana fue el cambio en el precio objetivo de Pampa Energía por parte de analistas del extranjero sumado a mejores datos del sector industrial. También fueron presentados los principales resultados macro durante la semana pasada, con superávits nuevamente en los gastos del Estado, en balanza de pagos y en la balanza energética.
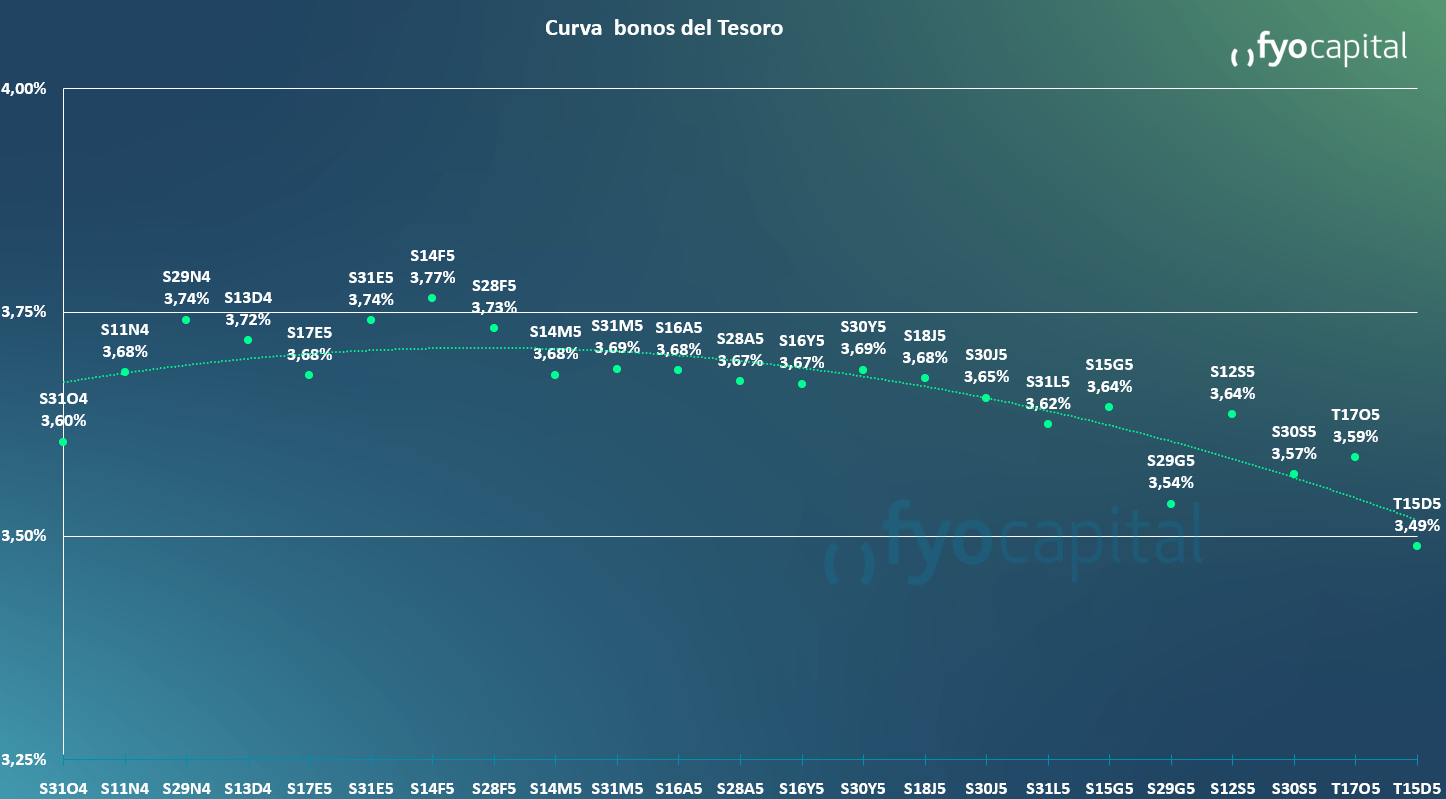
En lo que hace a los bonos, fue una semana de toma de ganancias y vimos un respiro del rally de las últimas semanas. Si bien sobre los primeros días los bonos tocaron máximos y en consecuencia el riesgo país perforó los 1100 puntos, sobre mitad de semana comenzaron a devolver la suba, y cerraron apenas dos dólares por debajo. Los emisores de obligaciones negociables hard dollar si tuvieron otra semana de alegría, con compañías como John Deere Credit, Genneia y Petrolera Comodoro Rivadavia obteniendo dólares frescos a tasas del 6/7% e incluso llegando a tener que prorratear.
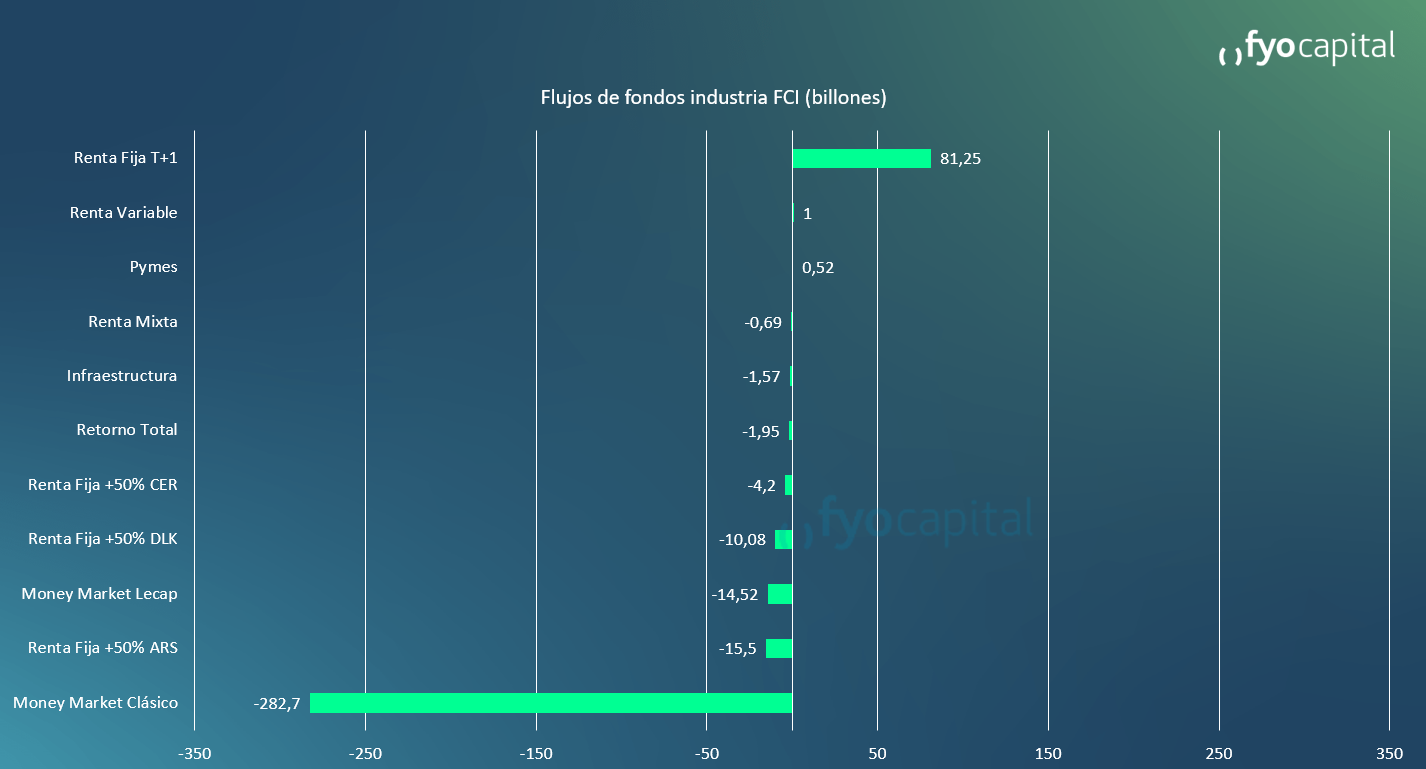
El mercado de cambios estuvo muy volátil durante la semana pasada, en principio con una brecha que volvió a acercarse al 20% pero que se redujo sobre el final de la semana. A pesar de que el mercado estuvo más demandante de dolar billete, hubo rescates netos de los FCI dollar linked y los bonos se movieron a la baja y ya comenzaron a devengar tasas positivas. Además, con el dato de la inflación mayorista en 2% vemos que continúan los efectos del programa económico de Milei y que efectivamente la baja del Impuesto País contribuyó a la caída de la inflación.
Para los inversores conservadores, seguimos considerando interesante participar en las licitaciones de obligaciones negociables hard dollar, ya que estaríamos financiando a empresas de primer nivel a tasas atractivas en dólares MEP.
Para quienes tengan un perfil de riesgo moderado, pueden optar por tomar posición en Bopreales como el BPY26, ya que la totalidad de los cobros se realicen durante el mandato de Milei y con la caída de la semana pasada su tasa del 11.3% .
Un inversor agresivo puede tomar posición en carry trade comprando lecaps con vencimientos en abril, mayo y junio. Fijando así tasa en pesos con la expectativa de que continúe el proceso de desinflación y el dólar se mantenga en estos precios.
En otra entretenida semana en los mercados financieros locales vimos a las acciones sostener los máximos del período Milei, toma de ganancias en el mercado de bonos y algo más de demanda en los dólares financieros. Los datos macro mostraron otro triple superávit y caída en la infla mayorista. Esta semana tendremos un nuevo llamado a licitación y datos de actividad.


