Baja de la tasa y brecha cambiaria estable: qué miran los inversores agresivos
La decisión del Banco Central potenció a las Lecaps y la deuda CER; el impulso de la liquidación del campo
La semana pasada estuvo marcada por varios hechos importantes en materia financiera. El anuncio de la baja de la tasa del Banco Central de la República Argentina (BCRA) dio un gran impulso a las Lecaps y la deuda CER, las cuales vienen despertando mayor interés desde la última licitación.
Los dólares financieros reaccionaron levemente a la baja de tasa, pero la brecha sigue estabilizada en torno al 15 %. El BCRA terminó un octubre comprador de la mano de liquidación récord del agro.
A pesar del anuncio de la compra de dólares para el pago de amortizaciones de los bonos en dólares, tuvieron una semana que terminó sin grandes variaciones y el riesgo país sigue por debajo de 950. El Merval llegó a nuevos máximos de la mano de las empresas de servicios y los regulados.
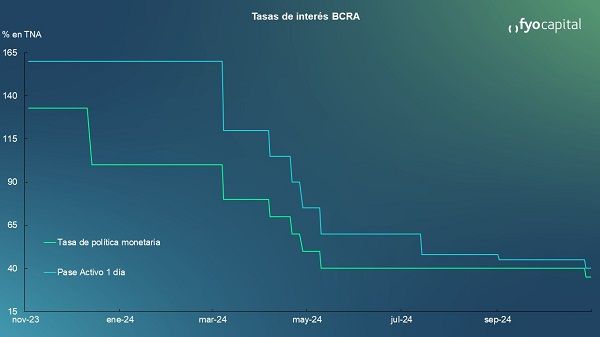
Por otra parte, el piso de inflación del 4 % quedó perforado en septiembre, y mediciones privadas dan en torno al 3 % para octubre. El Banco Central tomó la decisión de bajar la tasa de pases pasivos, su tasa de interés de referencia desde el 40 % al 35 %.
A partir de esto, todos los activos de renta fija en pesos anotaron ganancias a partir de inversores buscando fijar tasas, tanto las Lecaps, que vienen de días con importantes subas y compresión de sus tasas, como los bonos CER, en los cuales observamos progresivamente mayor volumen de negociación. También los fondos comunes de inversión que devengan tasa en pesos registraron la mayor cantidad de suscripciones y rendimientos durante los últimos días.
Tipo de cambio
La brecha continúa en torno al 16 % a pesar de las leves subas que se produjeron tanto en el MEP como en el CCL tras la baja de tasas. El mercado no reaccionó a esta baja de tasas con toma de posición en dólares, como sí ocurrió en julio, cuando la tasa pasó de 60 % a 40 %.
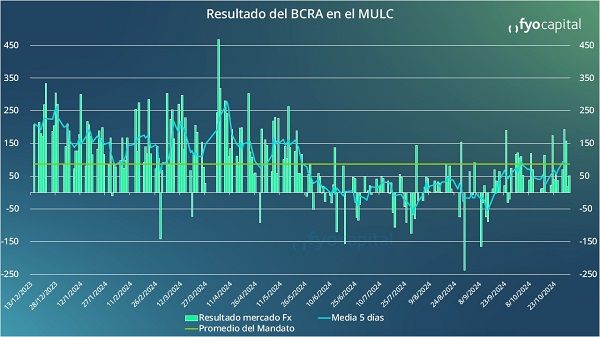
Un punto de apoyo para la paz cambiaria está en que el BCRA compró 1530 millones de dólares por el mercado de cambios durante octubre. Esto revierte la tendencia de los últimos años, en los cuales el Banco Central es netamente vendedor de reservas durante los meses de septiembre y octubre. Esta reversión se debe en gran parte a que el agro liquidó 2553 millones de dólares, 243 % más que el mismo mes del año pasado y el mayor registro para un octubre del que se tiene registro.
Además, el miércoles pasado, Caputo anunció que el Tesoro usará parte de los pesos en el BCRA para comprar los dólares que serán usados para pagar las amortizaciones de los bonos soberanos de enero de 2025. A pesar de que a inicios de la semana se mencionó que el Tesoro estaba en negociaciones por un préstamo a corto plazo con bancos privados, el gobierno decidió pagar con fondos propios.
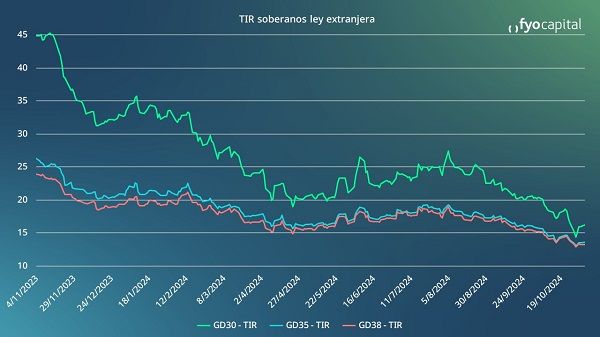
Fue una buena noticia, ya que despeja cualquier duda respecto a la posibilidad de pago y complementa el anuncio de pago de los cupones de intereses anunciado en septiembre. A pesar de esto, la respuesta inmediata del mercado no fue tan positiva y los soberanos sufrieron durante algunos días, para luego rebotar y terminar el fin de semana cerca de los precios iniciales. Mientras tanto, con estos movimientos, el riesgo país continúa debajo de los 950.
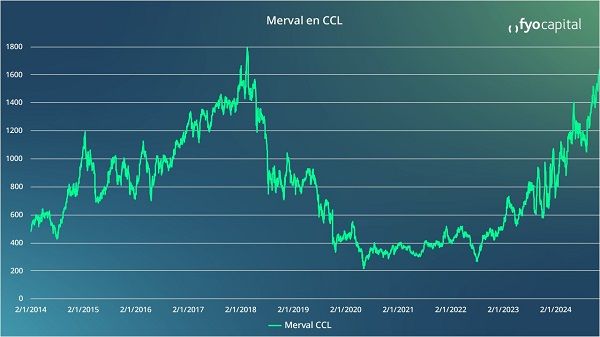
El Merval sigue anotando nuevos máximos y ya opera por encima de 1600 puntos al compararlo con el CCL. Durante las últimas ruedas el impulso vino de la mano de las empresas de servicios y regulados, los cuales se vieron favorecidos por actualizaciones tarifarias que están por encima de la inflación.
Además, continúo levemente el rally de las empresas de extracción de petróleo y gas, mientras que los bancos tuvieron una semana bajista. Esta semana y la próxima las empresas argentinas estarán presentando sus balances, por lo cual podríamos ver algo más de volatilidad.
En lo que respecta a la toma de posición en activos para las próximas semanas, seguimos considerando que aquellos inversores que prefieran poco riesgo pueden participar de las licitaciones de obligaciones negociables de empresas que buscan dólares billete para asegurarse tasas de entre 6 % y 7 % anual.
Un perfil que tenga una aversión al riesgo intermedio puede tomar posición en bonos cuyo acreedor es el BCRA y cuya amortización completa se produce durante el mandato de Milei como el BPY26 y el BPD7, los cuales cotizan en tasas de entre 10 % y 12 % anual.
Los inversores más agresivos, toman algo de posición en acciones del sector energético y especialmente en aquellas de Petróleo & Gas. Estas son las que tienen mayores posibilidades de dar sorpresas en esta temporada de presentación de balances a partir del desarrollo que viene dándose en Vaca Muerta.
Venimos de días en los cuales los activos en pesos fueron los grandes ganadores a partir de la baja de tasas del BCRA, tanto aquellos que pagan tasa fija como los atados a la inflación (CER), mientras que los dólares reaccionaron con ligeras subas y la brecha sigue en los niveles de las últimas semanas. Se anunció la compra de los dólares para el pago de la amortización de los bonos de enero, pero no generó mayores movimientos. El rally del Merval siguió de la mano de las empresas que recibieron ajustes tarifarios y ya se acerca a los 1650 puntos.
Esta semana tendremos nuevos datos internos y desde el exterior que pueden influenciar el mercado. Tendremos algunas definiciones de Donald Trump tras su elección como presidente de los Estados Unidos y cuál es la decisión de la FED respecto a su tasa de interés de referencia.
Por el lado local, el jueves tendremos la publicación del REM, con el cual veremos cuáles son las expectativas del mercado respecto a la inflación de octubre, y también una nueva licitación del Tesoro en la cual se licitarán sólo bonos atados a la inflación.


