El detalle de los temas que impactan en el mercado y en la economía argentina
Serán semanas muy entretenidas para los diferentes mercados de valores

La semana pasada estuvo marcada por buenos datos macro pero el mercado operó en una línea diferente. El mercado cambiario sigue sin mucha volatilidad ayudado por el BCRA, quien además dio nuevas noticias respecto al crawling peg y la tasa de interés.
Apareció el primer dato de déficit fiscal del año, pero 2024 terminó con un gran resultado en las cuentas del Estado y el FMI prevé un gran 2025.
Una nueva licitación extendió la duración de la curva en pesos, y el Tesoro dio la señal para seguir en el carry. Una semana negativa desde el frente externo golpeó a los activos argentinos, con las acciones sufriendo más que los bonos.
Los temas que impactan en la economía
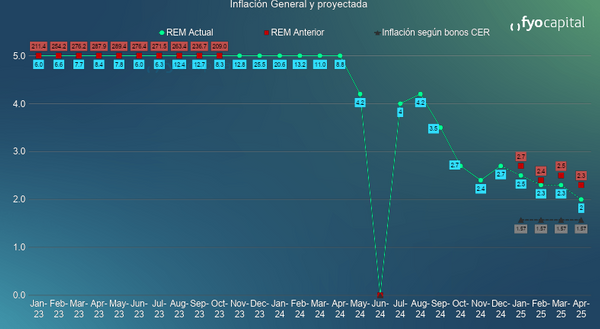
El martes pasado el INDEC informó que la inflación para el mes de diciembre fue del 2.7%, con lo cual se cumplió la condición (que la inflación esté en torno al 2.5% por tres meses) para que el BCRA baje el ritmo de devaluación mensual desde el 2% al 1%. Con esta medida el BCRA confía en que continuará el proceso desinflacionario al reducir la inflación que es producto de la devaluación. Por otro lado, la inflación mayorista fue del 0.8% en diciembre. El dato bajó desde el 1,4% de noviembre, lo que supone una disminución del 0,6%. Se trata de la cifra más baja desde mayo de 2020 y la más baja para diciembre desde 2016. Mientras tanto, los costos de la construcción aumentaron un 8,5% en diciembre, pero se mantuvieron por debajo de la inflación acumulada en 2024. Si bien ya dejaron en claro que se producirá la baja del crawling mensual, el BCRA comunicó que todavía no tocará la tasa de referencia, lo cual es bastante sensato con el hecho de mantener la calma cambiaria. Sin embargo, no es inverosímil esperar nuevas bajas de la tasa de interés en el mes de febrero.
Por el lado de los dólares financieros, se mantuvieron relativamente estables tanto el MEP como el CCL con la brecha en torno al 15%. Sin embargo, en el mercado de cambios se observó un mayor volumen de intervención del gobierno en comparación a meses anteriores, con el fin de moderar los impulsos alcistas provenientes de la volatilidad externa que sintieron las monedas de los emergentes. Sin embargo, esto no se reflejó en mayor demanda de instrumentos para buscar cobertura dollar linked, y los fondos comunes de inversión continúan estando netamente rescatados. El BCRA sigue acumulando reservas a partir de su participación en el MULC, y este mes ya lleva 1.517 millones de dólares comprados. El principal driver siguen siendo los préstamos en USD y la prefinanciación de exportaciones. Además, 2024 cierra con balanza comercial positiva por USD 18.899 millones vs Déficit de USD 6.925 millones en 2023.
Por otro lado, Kristalina Georgieva, titular del FMI, calificó como "excelente" el encuentro con el presidente Javier Milei en Washington, destacando el progreso económico de Argentina y la voluntad del gobierno en su conjunto por mejorar las cuentas del Estado y lograr encaminar la economía. Agregó además que la institución y el gobierno se encuentran trabajando en un nuevo plan para Argentina, y durante los próximos días estará llegando al país una delegación de cuadros técnicos del FMI para trabajar en estos temas. El resultado fiscal de 2024 fue histórico, si bien diciembre registró un déficit debido a la alta estacionalidad del gasto público, durante el primer año de gestión de Milei Argentina logró un superávit financiero de 0,3% del PIB y un superávit primario de 1,8% del PIB, lo que marca un cambio total respecto del déficit primario de -2,7% reportado en 2023. El resultado fiscal se explica prácticamente en su totalidad por los recortes del gasto, a pesar de las ganancias provenientes de los impuestos a las exportaciones y el impuesto “PAIS”. Sin embargo, a pesar de los buenos datos macro los bonos locales sintieron el golpe generalizado a la renta fija a nivel mundial, incluso con los bonos del Tesoro de EE.UU. cayendo de precio.
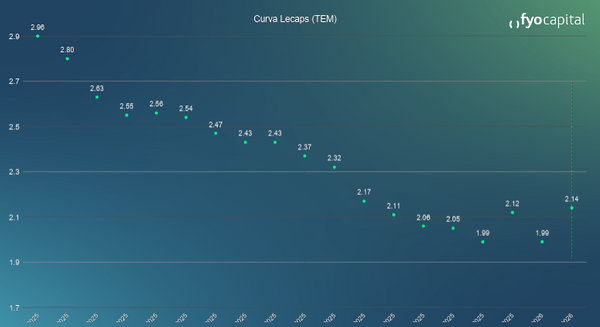
Tras la licitación del Tesoro del miércoles pasado pudimos observar que el gobierno sigue buscando estirar la duración de la deuda a través de la emisión de boncaps (bonos a descuento con duración de más de un año), lo cual logró con la emisión de la T30J6 (venc. 30/06/2026) y que el mercado responde bien a esa oferta ya que le ofreció la misma cantidad de pesos a este bono que a las otras dos lecaps que ofreció (S31L5 y S31O5). Por otro lado, el gobierno dio otras dos señales. En primer lugar, no parece mostrar indicios de cambiar el tipo de bonos que ofrece. Seguiremos viendo bonos a descuento mientras el resultado fiscal sea uno de los pilares centrales del gobierno, dado que un bono en pesos que pague cupones podría afectar el resultado fiscal del gobierno desde la pata financiera. Y en segundo lugar, están alentando el mantenimiento de las posiciones en pesos, ya que en la última licitación ofrecieron tasas por encima del mercado. En lo que respecta a la toma de posiciones en la curva de lecaps, optamos por ir hacia el tramo intermedio (marzo-abril) para un perfil moderado, y en estirar duración (Dic-25, Feb-26 y Jun 26) para perfiles agresivos.
Venimos de una semana interesante desde el lado macro pero que cierra con movimientos a la baja desde el lado financiero, con los dólares estables con algo de intervención del BCRA pero las acciones y bonos sufriendo de la mano de los vientos externos. La nueva licitación del Tesoro sumó nuevos activos a la plaza de bonos locales y el mercado los recibió con buena voluntad. El visto bueno de Kristalina al plan económico del gobierno no dio mucho ímpetu a los activos locales pero es un proceso todavía en desarrollo. Con la asunción de Trump y la llegada de la primera batería de medidas se sumará nueva volatilidad al mercado, con lo cual serán semanas muy entretenidas para los diferentes mercados de valores.


