Mayor uso forrajero de maíz en Europa
Esta situación genera un incremento en el saldo exportable de trigo en la Unión Europea, dado que el maíz es más barato en las dietas de los animales.
Por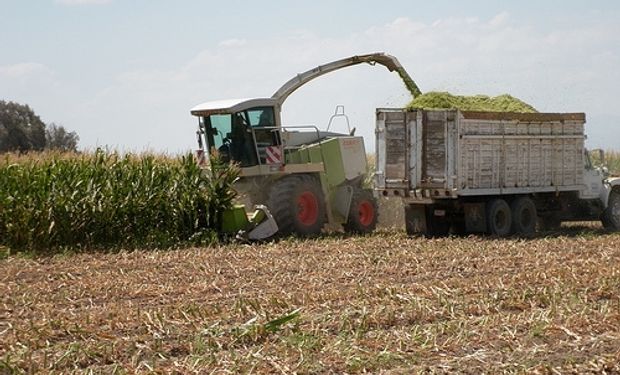
Las exportaciones de trigo de la Unión Europea ya se proyecta que alcanzarán un récord de 26 millones de toneladas en la campaña 2013/14, pero gracias a una abundante oferta de maíz barato que se incluye en las raciones de alimentación animal a expensas del trigo, el saldo total del cereal panadero disponible para embarcar a ultramar podría trepar todavía más en los próximos meses.
Se espera que la demanda de maíz con destino a producción animal supere al consumo de trigo forrajero en la Unión Europea esta campaña por el margen más amplio en casi 30 años, a medida que los feed-lot de la región capitalizan la caída de los precios del maíz a sus niveles más bajos desde el año 2010 a la hora de engordar su ganado. Teniendo en cuenta que el suministro total de trigo en la UE casi duplica al del maíz, la clara preferencia por maíz sobre trigo refleja la mayor eficiencia en la ganancia diaria de peso de los animales y sugiere que un debilitamiento adicional de los precios a lo largo de 2014 podría incrementar su presencia en las dietas de los feed-lot, dejando una mayor cantidad de trigo excedente para colocar en el mercado exportador.
Mejor elección
Hasta finales de los años ochenta, los feed-lot europeos utilizaban más maíz que trigo para engordar a los animales. De hecho, fue sólo después de que las vastas extensiones de tierra de Europa oriental empezaron a contabilizarse dentro de la Unión Europea -tras la caída en la “Cortina de Hierro”- que la producción de trigo de la región oficialmente superó a la de maíz en una medida tal que desencadenó un cambio importante y generalizado en los componentes de la alimentación del ganado.
El predominio del trigo en las raciones de la UE se mantuvo hasta la cosecha 2012/13, campaña en que la caída en los suministros de trigo de la región coincidió con la mayor cosecha de maíz de esa zona en varias décadas, estimulando a los productores de ganado a ajustar el contenido de sus raciones una vez más, favoreciendo al maíz.
Seguí leyendo
“¿Por qué el Glutomatic del molino siempre anda bien?”: la cláusula que le quita $342.000 por camión al trigoOtro incremento interanual en los suministros de maíz en 2013 acentuó esa tendencia, que proyecta a extenderse hasta bien entrado el año 2014 mientras los precios del maíz mantengan el descuento histórico que muestran frente a los del trigo.
¿Las exportaciones se van para arriba?
Mientras se espera que los feed-lot europeos aumenten su consumo de maíz, también se proyecta un incremento en la utilización de residuos secos de destilería (DDGS) en las raciones, luego de que se registre una cuadruplicación de las importaciones de este subproducto de la industria del etanol desde Estados Unidos en 2013.
Esta combinación de mayor utilización de maíz y DDGS es probable que frene la demanda de trigo forrajero, la cual se prevé deprimida en torno a 50,5 millones de toneladas, su nivel más bajo desde mediados de la década del noventa, a pesar del hecho de que en la UE los suministros de trigo se encuentran en su nivel más holgado de los últimos cinco años.
De hecho, se prevé un remanente superior a 96 millones de toneladas de trigo en la UE para destinar a otros usos luego de que las 50,5 millones que serían empleadas para consumo animal se deduzcan de la oferta total de la Unión Europea en la campaña 2013/14, que alcanzó el segundo registro más elevado de la historia y la cifra más alta desde la campaña 2008/09.
Un récord de 26 millones de toneladas, o 26,8 por ciento, del total de esa oferta estaría disponible para la exportación de acuerdo al Departamento de Agricultura de Estados Unidos, quedando disponible unas 71 millones de toneladas para otros consumos.
El USDA ha ubicado en unos 69,2 millones de toneladas la demanda para alimentación humana, industrial y semillas (lo que se conoce como FSI), lo que representaría la proporción mayoritaria del trigo restante y es aquí donde se tiene la variable de ajuste respecto de los inventario finales de la campaña, que se avizoran holgados.
Pero esa proyección de uso de trigo para FSI está potencialmente sobrestimada dado que esa categoría se ha contraído en cuatro de los últimos cinco años y es probable que reciba presión adicional en 2014 debido a un profundo rebote en la producción de otros cereales alternativos en la región.
De hecho, la producción conjunta de distintos cereales que incluyen al maíz, cebada y avena, entre otros, se encamina a experimentar su crecimiento interanual más significativo desde el ciclo 2008/09 el próximo año, ofreciendo a los consumidores la gama más amplia de alternativas en años.
En caso de que los consumidores se vuelquen al consumo de otros granos a expensas del trigo este año, los exportadores de la Unión Europea se encontrarán con la capacidad de expandir las ventas al exterior por encima de sus previsiones iniciales, siempre y cuando puedan ofrecer el grano a un precio económicamente atractivo en relación con otros orígenes.
Los exportadores de trigo en la Unión Europea ya esperan de hecho un año excepcional en 2014, debido a la menguante producción de otros orígenes como el Mar Negro, que permite capturar demanda proveniente de Asia Central, África y otros orígenes a proveedores como Alemania, Francia y Rumania. Los problemas logísticos en Canadá, que está retrasando los embarques procedentes de ese origen, también ayuda a los exportadores de la Unión Europea.
Pero si los suministros de maíz continúan desplazando al trigo en los feed-lot de la Unión Europea durante los próximos meses, los exportadores de trigo de la zona pueden ser capaces de sacar volúmenes del grano incluso superiores a los que se están proyectando actualmente.


