Expectativas devaluatorias: qué precio le pone el mercado al dólar en 2022
Se estabiliza a la baja la curva de tasa de devaluación implícita del tipo de cambio tras las elecciones legislativas de medio término
Por
El informe de Panorama de Mercados de la Bolsa de Comercio de Rosario (BCR) repasa el posicionamiento en los futuros de dólar Matba-Rofex, el tipo de cambio oficial y las proyecciones a futuro.
"La tendencia de las posiciones futuras cercanas a la cotización spot de dólar han presentado en el último mes una tendencia a la baja", explican. Si bien el BCRA comenzó a acelerar las progresivas devaluaciones diarias del tipo de cambio oficial luego de las elecciones legislativas de medio término, no se verificó un ajuste relevante del tipo de cambio tal como esperaba el mercado que acontezca posteriormente a dichas elecciones.
No obstante, la situación de las reservas internacionales netas es apremiante, lo cual mantiene aún expectante al conjunto de actores del mercado, debido a posibles situaciones de estrés del sector externo en un contexto de necesidad de acordar con el Fondo Monetario Internacional (FMI) en los próximos meses.
Respecto a una visión de mediano plazo, en el Proyecto de Ley de Presupuesto 2022 presentado por el Ministerio de Economía ante el Congreso, el cual finalmente no fue aprobado en la Cámara Baja, se estima un tipo de cambio oficial de 131,1 $/US$ al cierre del año 2022. De esta forma, es factible trazar una curva de devaluación proyectada por el gobierno que, si se compara con la curva de depreciación esperada por el mercado, aún se observa una discrepancia importante, es decir, las expectativas marcan que no se pueda cumplir la pauta oficial con un ajuste para la última posición abierta en octubre de 2022 en 151 $/US$. Es importante recalcar que, dicha posición cayó desde el 29 de octubre más de 9 $/US$ lo cual implica cierto acomodamiento a la baja en las expectativas de devaluación futura.
Seguí leyendo
La agroindustria pidió acelerar la aprobación de la ley de biocombustibles: “Es momento de avanzar”Tasa de devaluación implícita
El relevamiento de la BCR verifica una devaluación esperada del tipo de cambio oficial a una tasa anualizada del 33% para el mes de diciembre de 2021. Mientras que, a partir del mes de enero, la expectativa muestra un aumento en la tasa de depreciación del tipo de cambio con una tasa anualizada del 47%, registrando para los meses subsiguientes una tendencia levemente creciente salvo el mes de mayo de 2022. En este sentido, se destaca que dicho mes es un período de fuerte ingreso de divisas debido al ingreso de la cosecha gruesa al mercado, lo cual quitaría cierta presión al tipo de cambio y en las expectativas devaluatorias.
Si se compara con la curva de tasa anualizada de devaluación esperada para las posiciones futuras de dólar por el mercado al 4-oct-21 y el 4-nov-21, se ha registrado un cambio a la baja en las proyecciones de devaluación del tipo de cambio en el último mes. Luego, de un salto al alza en las expectativas hacia comienzos de noviembre, se registra un acomodamiento a la baja en el tipo de cambio esperado en el futuro, en sintonía con lo comentado en al apartado previo.
¿Cuál es el posicionamiento del BCRA en el mercado de futuros y opciones? El informe muestra que se registra a partir del mes de agosto una reanudación en la intervención de la entidad con una posición neta vendida al 31/08 de US$ 379 millones, mientras que al último mes publicado se registró una mayor toma de posiciones netas vendidas hasta los US$ US$ 3.615 millones al 31/10.
Tal como se comentó anteriormente, a partir de agosto se observa un mayor dinamismo en el volumen operado en derivados financieros y específicamente en futuros de dólar, lo cual encuentra fundamento en la toma de posiciones por parte del BCRA en el mercado. Asimismo, si se observa el aumento del interés abierto en derivados financieros de dólar en los últimos tres meses en Matba-Rofex, el Central sería la principal impulsora de la operatoria en pos de aplacar las expectativas devaluatorias del mercado.
Se destaca también que la operatoria de derivados agrícolas hasta el mes de noviembre/2021 ya marca un nuevo récord histórico anual en 2021 con 55,57 Mt negociadas.
Aporte de dólares del campo
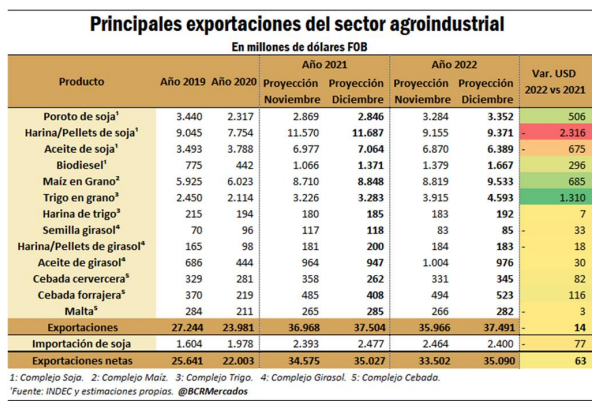
La proyección de exportaciones de los principales productos del sector agroindustrial de la BCR para el 2021 alcanza US$ 37.504 millones, US$ 536 millones más que en la estimación de noviembre. Esto se explica, principalmente, por un aumento en los precios de exportación proyectados para el biodiesel, la harina de soja, el trigo y el maíz en grano, que más que compensan los menores precios recibidos por el aceite de girasol y la cebada.
De esta manera, las exportaciones del complejo soja para el año que corre se estiman en US$ 22.969 millones, el complejo maíz se apunta con US$ 8.848 millones mientras que el complejo trigo aportaría US$ 3.468 millones. El complejo girasol y el complejo cebada generarían despachos por US$ 1.265 y US$ 995 millones, respectivamente.
En tanto, las proyecciones para el 2022 alcanzan US$ 37.491 millones, US$ 1.525 millones más que en la estimación de noviembre y solamente US$ 14 millones menos que lo estimado para el año que corre.
Los menores precios de exportación proyectados para el aceite de soja y de girasol son más que compensados por un aumento en los precios proyectados a recibir por el resto de los principales productos del sector agroindustrial, particularmente de la harina de soja, el trigo y el maíz en grano. Además, un aumento en la estimación de volumen exportado de trigo ante la mayor producción también contribuye a explicar la mejora en la proyección de valor de exportaciones.