Soja, trigo y maíz: los ocho gráficos que muestran la oferta y demanda global de granos
El USDA actualizó las estimaciones de la cosecha esperada en Estados Unidos; también se actualizó la proyección para Argentina
Por
Luego de los datos presentados por el USDA, el balance estadounidense no sufrió variaciones respecto del mes previo.
Los stocks finales de EE. UU. se mantuvieron sin cambios, en un contexto donde se esperaban leves recortes tanto para soja, como maíz.
Por el lado sudamericano, en Argentina la producción se vio ajustada nuevamente por la sequía, proyectando 37 mill. tt. de maíz, y 27 mill. tt. de soja, con mayores implicancias para este último, donde los recortes superaron las expectativas, pero aun sin alcanzar las estimaciones locales.
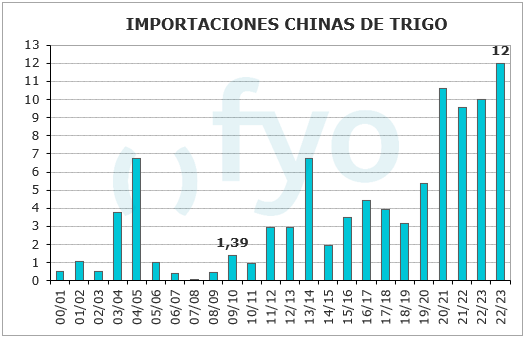
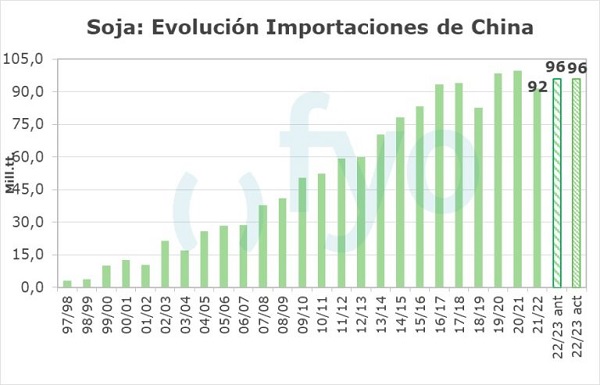
Hacia el lado de la demanda, las importaciones chinas se mantienen en los mismos niveles del mes pasado, salvo en el trigo, donde las compras incrementaron alcanzando máximos de varios años.
Informe del USDA
Soja
El USDA no generó sorpresas para el complejo soja en su último informe mensual previo al inicio de la campaña 23/24.
Se mantuvo la hoja de balance para Estados Unidos ya que el organismo no cambio las variables relevantes de la oferta o la demanda con respecto al mes de marzo, sosteniendo así, la relación stock/consumo en niveles del 4,8%.
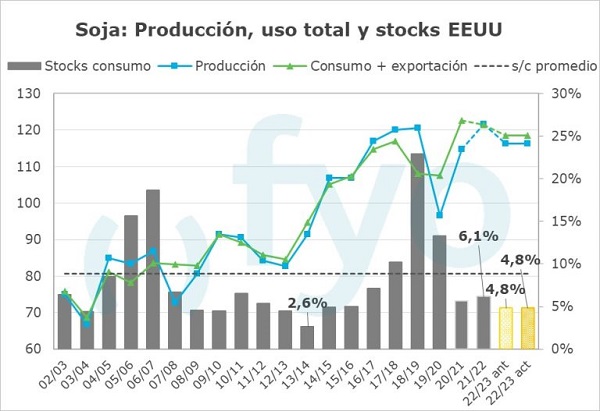
Con cierta cautela el organismo ajustó sus proyecciones para Argentina, aunque en mayor medida a los recortes que esperaba el mercado todavía se encuentra por encima de las 25 mill. tt. que se comentan localmente.
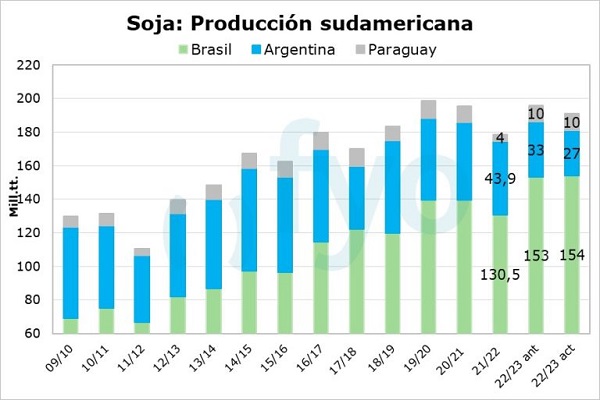
En Brasil la historia es distinta y las correcciones se realizaron al alza, con una cosecha estimada de 154 mill. tt., superando las estimaciones y los niveles estimados en marzo. Aún así, el Departamento de Agricultura de EE.UU. se mantiene por detrás de las proyecciones de consultoras como StoneX que ven unas 157,7 mill. tt. de producción.
Maíz
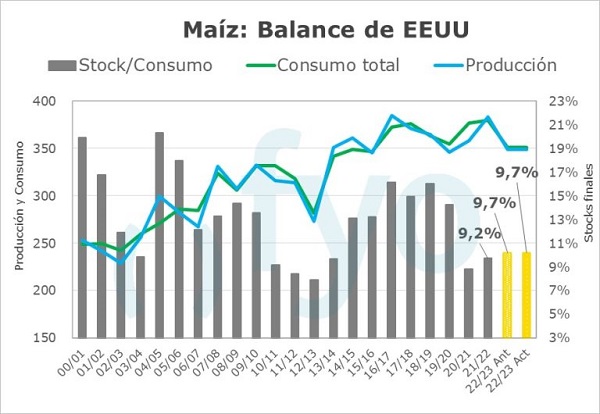
Luego de la mayor actividad de China originando desde Estados Unidos, los operadores esperaban una disminución de los stocks finales estadounidenses, la cual no se dio dentro del último informe. El organismo, al igual que en soja, sostuvo el balance sin cambios frente a los números publicados en marzo, lo que mantuvo a la relación S/C al 9,7%.
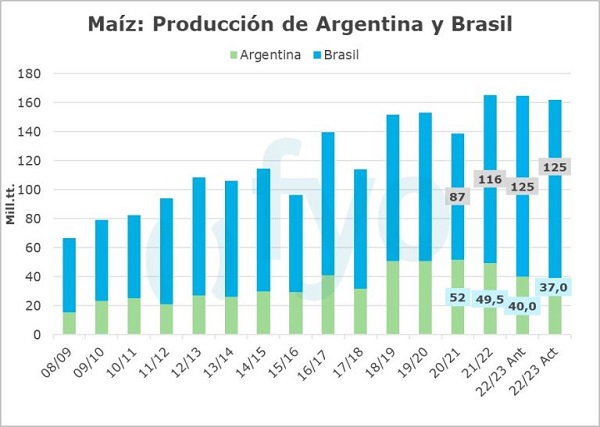
Con el foco en Sudamérica, el USDA recortó la cosecha que espera en Argentina hasta las 37 mill. tt. que se establece a solo un millón de toneladas de la proyección planteada por la Bolsa de Cereales de Buenos Aires de 36 mill. tt. Mientras que en Brasil, las previsiones se fijaron en 125 mill. tt., sin cambios frente al mes previo, a pesar de que los analistas estimaban un incremento.
Trigo
La producción mundial se reduce levemente en comparación al mes previo. Dichos recortes corresponden a la reducción en Argentina y la Unión Europea.
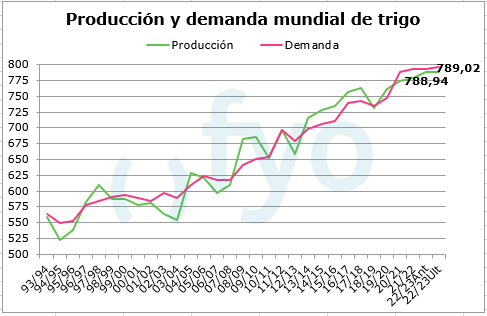
Los stocks finales mundiales proyectadas para 2022/23 se reducen en 2,1 mill. tt. a 265,1 mill. tt., siendo el nivel más bajo desde 2015/16.
Respecto a China, las importaciones de trigo aumentan en 2 mill. tt. a 12 mil. tt., que serían las importaciones más altas de China desde 1995/96, debido a las fuertes importaciones particularmente de Australia.