Recategorización del monotributo y escalas: qué tiene que hacer el productor agropecuario monotributista
Desde Arizmendi explican los detalles para la recategorización del monotributo 2023
Por |
Del 1 al 20 de julio la AFIP habilita el sistema para realizar el trámite de la recategorización semestral de los contribuyentes adheridos al Monotributo aplicando los nuevos parámetros de ingresos brutos actualizados por el Decreto 315/2023.
Recategorización del monotributo 2023
Por lo tanto, a partir del 1° de julio de 2023, inclusive, los nuevos parámetros de ingresos brutos anuales para determinar la categoría del Monotributo son los que se indican a continuación:
Locaciones y/o prestaciones de servicios
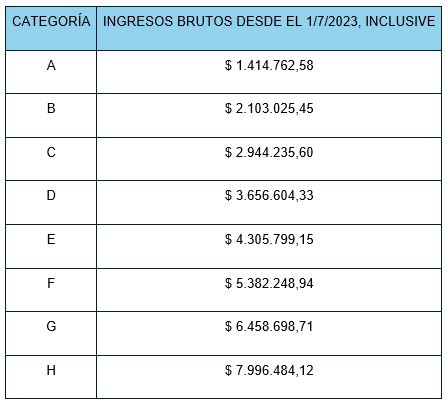
Venta de cosas muebles:
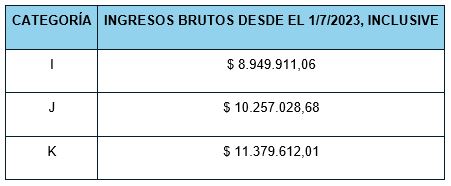
Cómo es la recategorización del monotributo
Se entiende por recategorización a la evaluación obligatoria que los pequeños contribuyentes adheridos al régimen simplificado deben realizar en relación a los parámetros de su actividad de los últimos 12 meses calendarios anteriores, para que puedan determinar la categoría a la que corresponde tributar.
Si de dicha evaluación surge un cambio de categoría, el contribuyente debe registrar los nuevos parámetros en el Portal de Monotributo de la página de la AFIP.
Seguí leyendo
La recategorización se debe realizar dos veces en el año en los meses de enero y julio. En caso de mantener la misma categoría, no es necesario ingresar los datos al sistema.
Parámetros del monotributo 2023
Para la evaluar la categoría en la que corresponde estar incluido dentro del Monotributo, los contribuyentes deben evaluar los siguientes parámetros en relación a los últimos 12 meses calendarios anteriores al mes de la recategorización:
- Los ingresos brutos acumulados.
- La energía eléctrica consumida.
- Los alquileres devengados y/o la superficie afectada a la actividad.
Para los monotributistas adheridos por la actividad de venta de cosas muebles también deben considerar el parámetro del precio unitario de los productos que enajenan.
Excepciones para la recategorización del monotributo
No corresponde hacer la recategorización en el caso de inicio de actividades si transcurrieron menos de 6 meses desde la inscripción al Monotributo. En cambio, si el período es de más de 6 meses y menos de 12 meses, se deben anualizar los ingresos brutos para efectuar la recategorización.
El importe correspondiente a la nueva categoría se abona en el mes siguiente al de la recategorización, en este caso en el mes de agosto.
Monotributo 2023: la recategorización de oficio
La AFIP puede asignar una categoría de oficio a los monotributistas cuando a través de controles sistémicos se detecta que un contribuyente realizó compras, gastos o acreditaciones bancarias por un valor superior a los ingresos brutos anuales máximos admitidos para la categoría en la cual un está inscripto.
La recategorización de oficio es informada a los contribuyentes a través del Domicilio Fiscal Electrónico el primer día hábil de los meses de agosto y febrero de cada año.
En el portal de monotributo de la AFIP los contribuyentes podrán consultar las causas de la recategorización de oficio.
Dentro de los 15 días hábiles posteriores a la notificación de la recategorización de oficio podrá los contribuyentes expresar su disconformidad ingresando al servicio con clave fiscal “Presentaciones Digitales” y seleccionando el trámite “Recategorización de oficio del Monotributo – Apelación en término”.
Categorización del monotributo
Locaciones, prestaciones de servicios y aportes aplicables desde el 1/7/2023
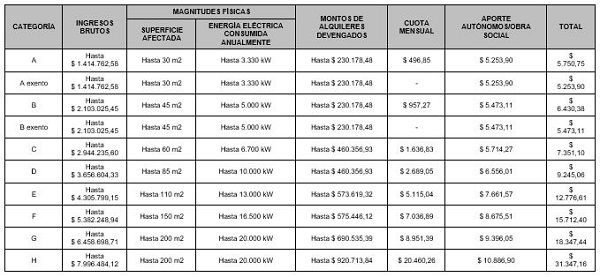
Resto de actividades aplicables desde el 1/7/2023
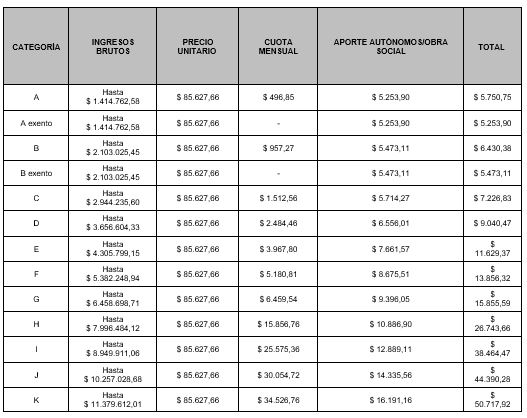
Nota
Estarán exentos del pago del impuesto integrado, los monotributistas de las categorías A y B que se inscriban por primera vez a partir del 1de julio de 2022, según lo establece el artículo 11 de la ley del gravamen, siempre que no obtengan ingresos por:
- Trabajo en relación de dependencia, cargos públicos, jubilaciones, pensiones o retiros.
- Dirección, administración o conducción de sociedades.
- Locación de bienes muebles o inmuebles.
- Prestaciones e inversiones financieras, compraventa de valores mobiliarios y de participaciones en las utilidades de sociedades
Medios de pago
- Depósito en cuenta, ante las entidades bancarias habilitadas
- Transferencia electrónica de fondos.
- Débito en cuenta a través de cajero automático.
- Débito en cuenta bancaria.
- Débito directo en cuenta de tarjeta de crédito.