De la sorpresa por los rindes del trigo a una pregunta clave: ¿Cuánto se necesita para cubrir los costos?
Un salto de 20 qq/ha puede cambiar por completo el balance económico: "La rentabilidad del actual ciclo está atada a lograr rindes muy por encima de la media histórica"
Por
La Bolsa de Comercio de Rosario advierte que la campaña 2025/26 se encamina a marcar un nuevo récord mundial de producción de trigo, con estimaciones que se ubican entre 816 y 818 millones de toneladas (USDA e IGC).
El incremento proviene principalmente de Estados Unidos, Argentina, Australia, Canadá, la Unión Europea y Rusia.
En este contexto de amplia disponibilidad, el precio a cosecha se mantiene entre los niveles más bajos de los últimos cinco años, aunque aún por encima de los pisos históricos.

¿Cómo dan los números de trigo?
La Guia Estratégica para el Agro de la BCR apunta que, en campo alquilado, la rentabilidad del trigo empieza pasando los 50 qq/ha. "En la región núcleo alrededor del 70% de la producción se hace en esta modalidad, por eso que se vuelve tan importante evaluar estos resultados", señalan.

Los primeros datos que arrojan las cosechadoras confirman la excelente campaña. Pero es importante destacar que se tratan de rindes excepcionales con un clima que difícilmente vuelva a repetirse, ya que fue prácticamente ideal para el cultivo. También es notorio como un salto de 20 qq/ha puede cambiar por completo el balance económico. "La rentabilidad del actual ciclo está atada a lograr rindes muy por encima de la media histórica", advierten.
Con un precio a cosecha (diciembre) de 18,3 u$s/qq, para campo alquilado el punto de equilibrio llega recién con rindes altos: con 40 qq/ha la pérdida es de 158 u$s/ha; con 50 qq/ha aún sigue en negativo (–29 u$s/ha); y recién con 60 qq/ha se pasa a terreno positivo (75 u$s/ha).
El costo del alquiler —equivalente a 18 qq/ha de soja en este análisis y prorrateado por el tiempo de ocupación del cultivo— resulta determinante y deja al trigo expuesto a un riesgo económico considerable cuando los rindes están por debajo de niveles promedios para la zona (38 qq/ha).
En el caso de campo propio, pasar de 40 a 60 qq/ha lleva el margen neto de 59 a 252 u$s/ha, más de cuatro veces.
Trigo: otras conclusiones del análisis
La BCR resalta que lo primero es que esta “foto” de márgenes refleja un contexto de costos muy similar al que se tenía al momento de la siembra. La mayor parte de los insumos —semilla, fertilizantes y fitosanitarios— se compró hace unos seis meses, y los valores no difieren demasiado de los actuales: hoy el costo ronda los 300 u$s/ha, cuando al inicio de campaña se hablaba de unos 290 u$s/ha.
Por eso, la comparación económica sigue siendo representativa del escenario que enfrentó el productor al comenzar el ciclo. Lo segundo es que, en cuanto a los costos totales (antes de impuestos), si bien aumentan a medida que crece el rinde, lo hacen a un ritmo mucho menor que el ingreso.
Mientras el ingreso bruto mejora en 365 u$s/ha al pasar de 40 a 60 qq/ha, los costos solo aumentan 106 u$s/ha. Pero ojo, porque para esta comparación se mantuvo constante el planteo agronómico y se atribuyó al ambiente la variación en productividad.
Comparación interanual: márgenes más bajos
Tomando en consideración el escenario estándar de 40 qq/ha, los resultados económicos son más bajos que un año atrás. En campo propio la disminución es de 23 u$s/ha y en campo alquilado de 76 u$s/ha.
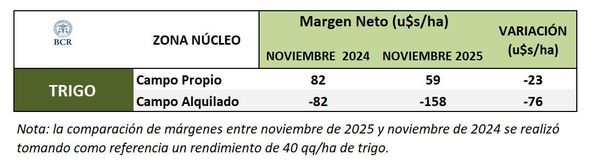
El factor principal detrás de esta caída es el precio del cereal. A esta altura de 2024, el trigo diciembre operaba en 192 u$s/tn; hoy cotiza en torno a 183 u$s/tn. La baja responde a la abundante oferta global que se está configurando y que presiona a la baja las cotizaciones en Chicago. No se prevé un año de escasez, sino de stocks holgados.
Calidad, otro factor de descuento que algunos temen
“Hay dos clases de planteos, los que hicieron una fertilización base y van a rendir bien, pero con muy poca proteína, y los que se hicieron apuntando a 50 o 55 qq/ha, refertilizaciones en macollaje, y van a estar con buenos valores”, explican los técnicos de Aldao.
En General Pinto el temor aumenta y los técnicos alertan que sí puede haber problemas por baja proteína: “Acá suele haber planteos más tradicionales, con toda la fertilización a la siembra y con el nivel de lluvias que hubo se lavó mucho de lo que se aplicó. La caída de proteína pueden ser un factor de descuento y hay cierto temor. También hubo algo de fusariosis sobre el final, eso suma inquietud”.
Qué pasa con la cosecha de trigo a nivel nacional
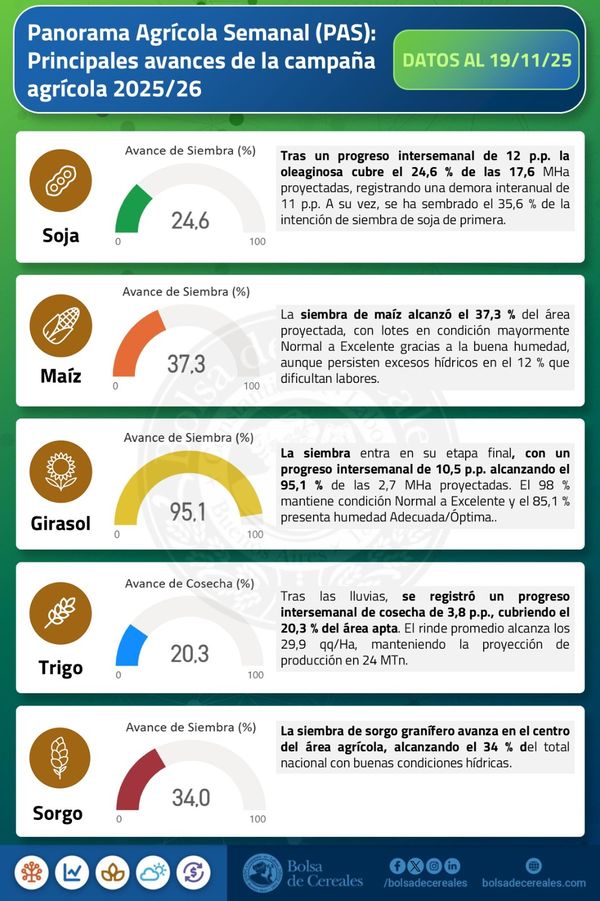
La campaña de trigo 2025/26 atraviesa una etapa decisiva y lo hace con señales alentadoras. De acuerdo con el Panorama Agrícola Semanal (PAS) de la Bolsa de Cereales de Buenos Aires, al 19 de noviembre se cosechó el 20,3% del área apta, tras un avance intersemanal de 3,8 puntos porcentuales.
Los primeros resultados de la cosecha muestran rendimientos por encima de máximos históricos en buena parte del centro del área agrícola.
Rendimientos que sorprenden en el centro agrícola
El informe destaca que las cosechadoras avanzan principalmente sobre zonas del centro del país, donde los lotes muestran marcadas mejoras en productividad respecto a campañas previas.
El tono general es de sorpresa positiva: en varias regiones, los promedios superan los techos históricos registrados por la Bolsa de Cereales.
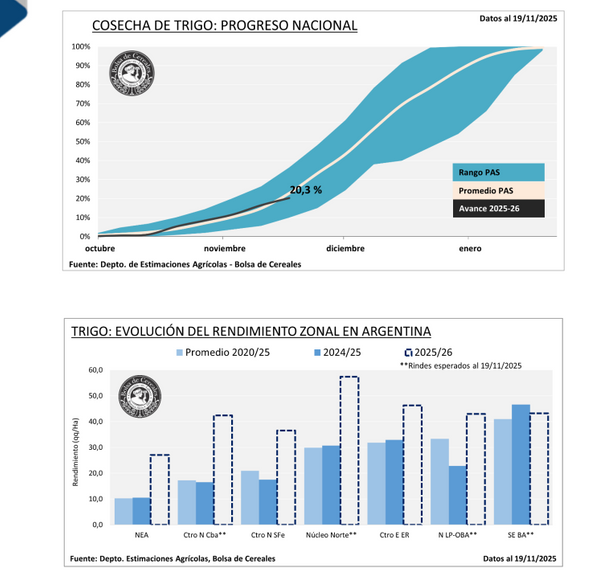
A la fecha, casi el 30% del trigo en pie ya se encuentra en madurez, mientras que el resto transita etapas de llenado de grano, lo que permite anticipar que en los próximos días la trilla continuará desplazándose hacia sectores más productivos.
En el sur, contrastes por heladas
El panorama en el sur del área agrícola es más heterogéneo. Si bien existen zonas muy favorecidas por la oferta hídrica del ciclo, con expectativas de hasta 65 qq/ha, también se relevaron casos puntuales donde las heladas recortaron el potencial, dejando pisos cercanos a 15 qq/ha.
Aun así, el balance general se mantiene positivo, con una marcada supremacía de lotes que lograron sobrellevar bien el invierno y la primavera.
Proyección firme en 24 millones de toneladas
En este contexto, la Bolsa de Cereales sostiene su estimación de producción nacional en 24 millones de toneladas, apoyada en los resultados preliminares y en las condiciones ambientales que acompañaron el llenado.


