¿Vender o esperar? Qué hacer con el trigo en un mercado sacudido por las guerras
La escalada de los conflictos en Medio Oriente y entre Rusia y Ucrania volvió a sacudir los mercados y abrió una ventana de precios para el trigo y la soja; analistas explican por qué conviene empezar a asegurar márgenes antes de que cambie el escenario
PorEl tablero de precios del mercado de granos se encuentra marcado por la geopolítica global, donde los titulares sobre las dos guerras vigentes (Rusia-Ucrania por un lado y EE.UU.- Irán) desatan los rallys.
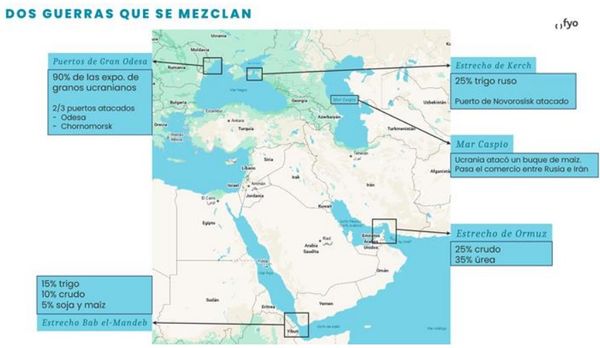
Las guerras que impactan al mercado de granos
Por un lado, el renovado conflicto iraní presenta las características ya conocidas: un precio del crudo que se marca al alza mientras no existan perspectivas de paz, pero que cede cuando aparecen señales de alto el fuego. Esta semana se destacaron tres cambios relevantes:
- Primero, luego de 13 noches de ataques estadounidenses, estos se detuvieron durante el fin de semana. Funcionarios de EE.UU. retomaron discursos promisorios en el plano diplomático con preocupaciones por su propio armamento. El presidente Trump se sumó a estos comentarios durante la mañana del lunes, lo que marca presiones en el crudo.
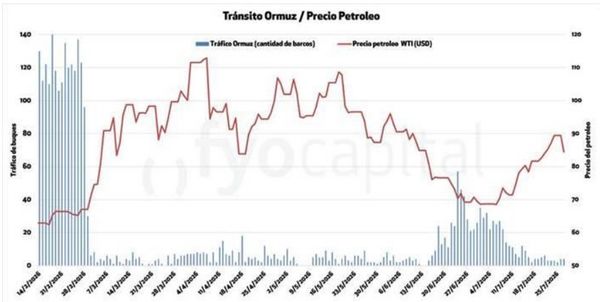
- Segundo, a raíz de los ataques de las fuerzas hutíes (aliadas de Irán), se sumó una disminución del tráfico a través del estrecho de Bab el-Mandeb, que conecta el mar Arábigo con el mar Rojo y lleva hacia el canal de Suez (conexión al Mediterráneo), lo cual añade limita las bajas.
- Tercero, y en conexión con el otro conflicto vigente, se sucedieron ataques ucranianos contra un buque iraní en el mar Caspio, que se sospechaba transportaba armamento a Rusia.
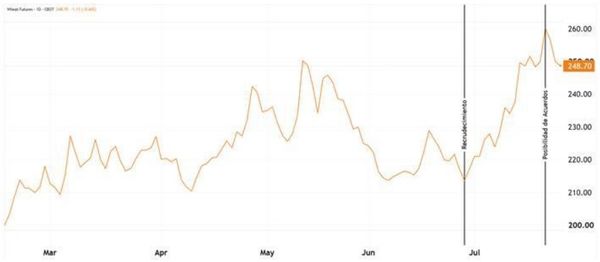
La guerra entre Rusia y Ucrania tuvo novedades de tinte pacifista luego de los guiños de Zelensky. El primer mandatario ucraniano se reunirá con Trump el martes, en un clima de renovados intentos de acuerdo con Rusia, donde las posibilidades de acuerdos de tránsito seguro para los países firmantes le otorgan una visión bajista a los cereales.
La medida posible a tomar como indicativo es el flujo exportador de los tres principales granos que transitan el mar Negro. En esto encontramos que el tonelaje reportado en embarques de Rusia y Ucrania no muestra signos significativos de caída respecto al año pasado a pesar de que casi todo el mes estuvo afectado por los ataques recíprocos.
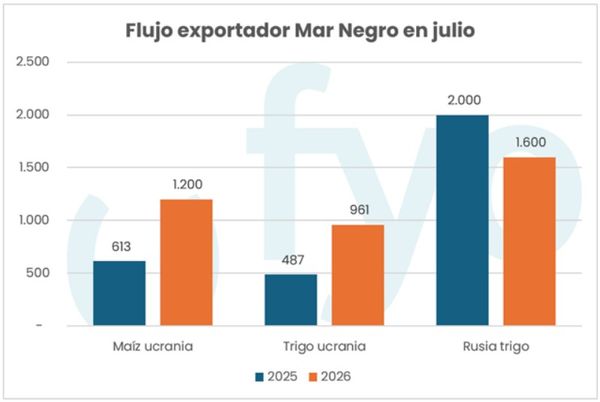
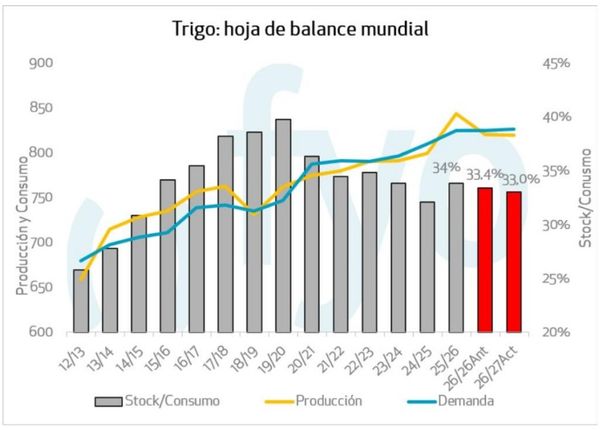
Vale la pena destacar, que hoy el inconveniente es logístico y no de disponibilidad. Rusia está teniendo una buena campaña en torno a los 90 mill tns, Ucrania también con buena producción. Si buen hubo recortes productivos en algunos países exportadores como EEUU, UE, Canadá y potencialmente Australia; hay países importadores que aumentaron producción y compensan parte de eso. Otro dato para tener en cuenta es que la campaña 25/26 fue récord productivo a nivel mundial lo cual dejó amplios stocks finales de cara a la campaña 26/27.
Qué pasa con el precio del trigo
En línea con la importante suba internacional, el mercado de trigo disponible mejoró 15 USD/t hasta alcanzar los 215 USD/t, mientras que para la Nueva Cosecha (NC) se alcanzaron los 230 USD/t a mediados de semana para la posición noviembre. En el mercado a término, tras alcanzar un pico de 227 USD/t, ajustó el viernes a 221 USD/t.
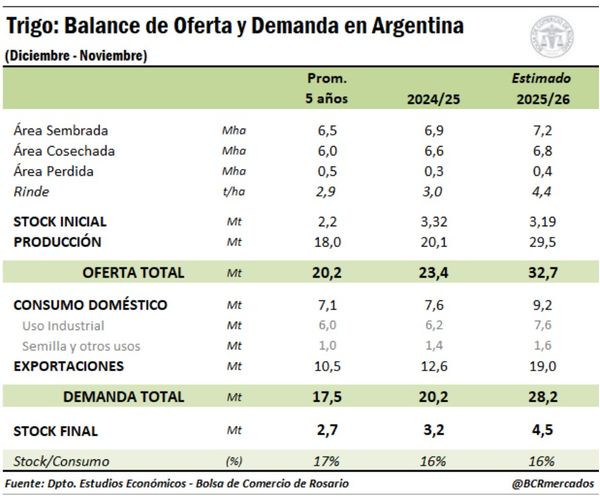
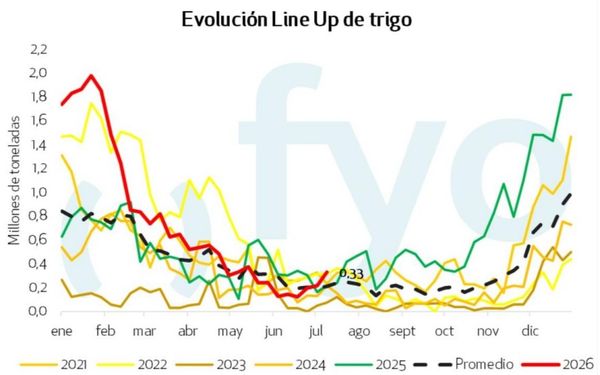
El gran desafío que tenemos para la presente campaña es poder llegar a exportar 19 mill tns, lo cual hoy es muy ambicioso teniendo en cuenta que llevamos exportadas al momento 14 mill tns. Si el conflicto entre Rusia y Ucrania persiste esto podría mejorar nuestra performance exportadora de lo contrario vemos complicado llegar a ese nivel, sumado a la calidad de nuestro trigo.
La cantidad de barcos en puerto esperando a cargar trigo son insuficientes de momento para poder llegar al objetivo de 19 mill tns:
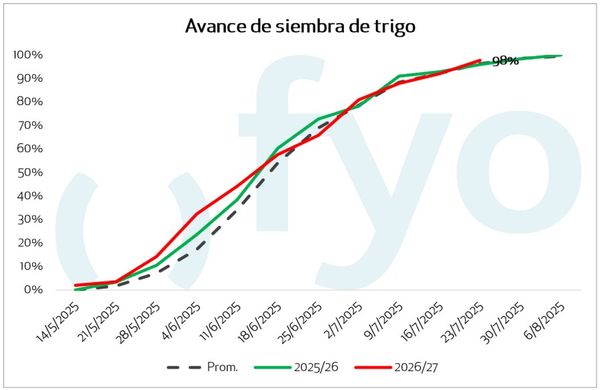
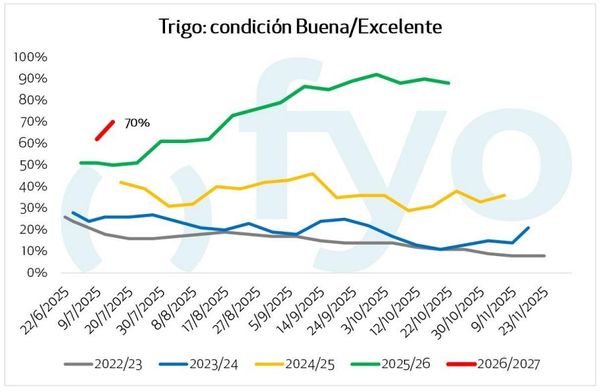
Suponiendo que no llegamos a exportar 19 mill tns , tememos encontrarnos con un stock final mayor a 4.5 mill tns (trigo de mala calidad) que se va a sumar a una producción de alrededor 21 mill tns, lo cual sería una oferta inicial muy abundante. La siembra se encuentra prácticamente finalizada (97,7%), con algunos lotes aún pendientes en el sur del área agrícola. Los cultivos presentan una condición del 70% entre normal y excelente, favorecidos por la buena oferta hídrica.
Aprovecharíamos la volatilidad internacional de ambas guerras para poder avanzar en la comercialización de trigo disponible. Respecto a la campaña 26/27 para quienes no hay avanzando en ventas aprovecharíamos precios por encima de 220 USD (subió 6.5% desde el 01/07) para ir capturando rentabilidad. También es aconsejable analizar venta + compra call para quedar abiertos a posibles subas si el conflicto persiste con una inversión de aproximadamente 3 USD/tt.