Señal de alerta para el campo: cuál va a ser el precio de la soja y el maíz para 2024 y 2025, según Estados Unidos
Se comenzaron a conocer las primeras estimaciones del Outlook Forum del USDA; ¿Qué se espera para la campaña 2024/25 en Estados Unidos?
Por
El Departamento de Agricultura de los Estados Unidos (USDA) realiza el Outlook Forum en donde se presentan estimaciones para las hojas de balance de los principales cultivos para Estados Unidos en la campaña 2024/25.
Qué puede pasar con la soja, el trigo y el maíz en 2024/25
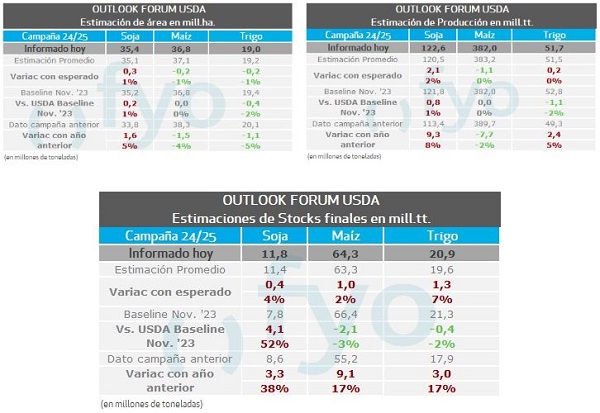
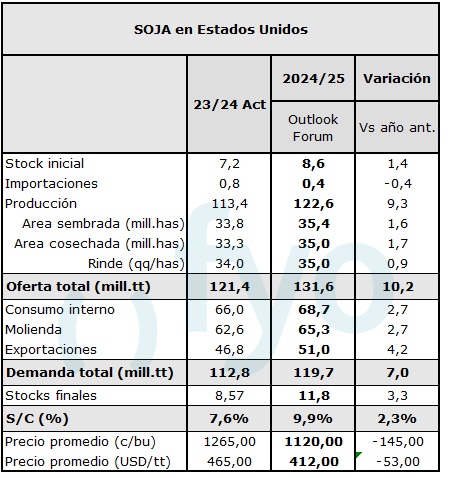
Bajo este marco, el equipo de análisis de mercado de fyo repasó los principales resultados en este informe. Entre los datos destacados, se observa que el precio de la soja promedio que se proyecta podría caer US$ 53, de US$ 465 en la campaña 2023/24 a US$ 412 en el ciclo 2024/25. Cabe señalar que el complejo sojero es el sector que más dólares aporta a la economía argentina.
Este contexto tiene que ver con que las perspectivas de la soja estadounidense para 2024/25 incluyen mayores suministros, uso y existencias finales, y menores precios en comparación con el año anterior: "Se espera un incremento del área sembrada de 1,6 Mha por encima de la 2023/24, totalizando 35,8 Mha. Esto se ubicó unas 0,3 Mha por encima de lo que esperaban los analistas antes de la publicación. La producción alcanzaría 122,6 Mt, creciendo 8% con respecto a la campaña previa", repasó fyo sobre los datos del Outlook Forum del USDA.
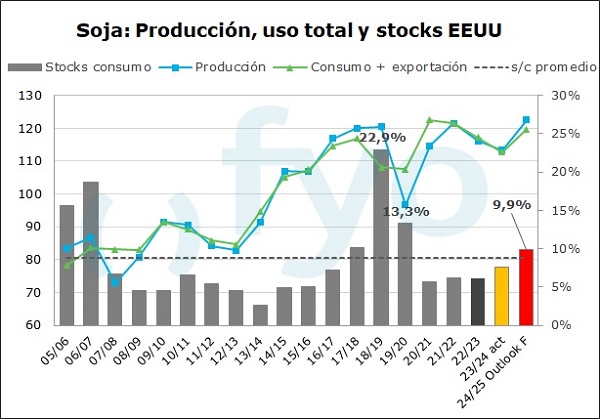
Los stocks finales crecerían entre campañas hasta 11,8 Mt, 3,3 Mt por encima de la campaña anterior y unas 0,4 Mt por encima de lo que esperaban los analistas que publique el organismo. La relación stock/consumo pasaría así de 7,6% a 9,9%, y los precios estimados pasan de US$ 465/t a US$ 412/t.
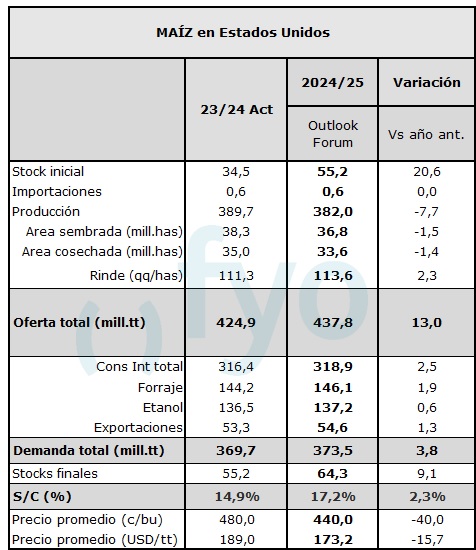
En tanto, el precio del maíz caería de US$ 189 en la campaña 2023/24 a US$ 173,2 en la campaña 2024/25. Esto es una baja de US$ 15,7.
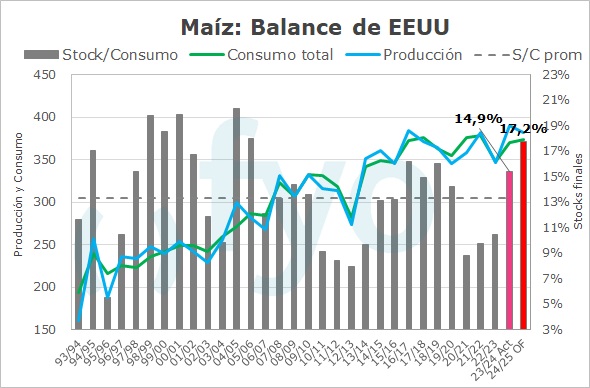
"En cuanto al maíz, las perspectivas para Estados Unidos en 2024/25 son de menor producción, mayor uso interno, mayores exportaciones y existencias finales. El área sembrada se estima en 36,8 Mha, 1,5 Mha por debajo del año pasado, apenas por debajo de lo que se esperaba. La producción alcanzaría 382 Mt, un 2% por debajo de la campaña 2023/24", detalló fyo.
Los stocks de maíz crecerían entre campañas, estimándose en 64,3 Mt para la nueva cosecha, esto se ubicó 1 Mt por encima de lo que se esperaba, y representa un crecimiento del 17% en relación con la campaña previa. La relación stock consumo crece desde el 14,9% al 17,2% para la nueva campaña, mientras los precios al farmer proyectados pasan de US$ 189/t en la campaña pasada a US$ 173,2.
Por último, las perspectivas para 2024/25 para el trigo estadounidense son de mayores suministros, mayor uso total y mayores existencias finales. "Si bien se pronostica que la superficie plantada caería un 5% con respecto al año anterior, la superficie cosechada aumenta año tras año, ya que se espera que el abandono vuelva a niveles normales tras dos años de sequía en las Llanuras del Sur. La producción de trigo se espera en 51,7 Mt, en línea con las expectativas, lo que significaría la mayor producción en 5 campañas", concluye fyo.