Reajustes en las relaciones insumo-producto: cómo queda el poder de compra de los granos
El mes de febrero se presenta con precios de los productos agrícolas por debajo de enero
Por
Desde fyo actualizaron el cálculo de la relación insumo producto para la soja, el trigo y el maíz y mostraron que la situación de baja generalizada de precios, tanto de insumos como de granos, generó que las relaciones insumo-producto hayan tenido cambios dispares.
A nivel internacional, los precios retornaron en los últimos meses a niveles más bajos, similares a los previos al conflicto entre Rusia y Ucrania. En Argentina, el mercado de insumos enfrenta dificultades relacionadas con la importación, aunque sin llegar al desabastecimiento.
“Se prevé que en el futuro los precios internos caigan, ya que la brecha entre el mercado internacional y el local está muy por encima del promedio; esta situación debería normalizarse”, indican desde fyo.

Soja
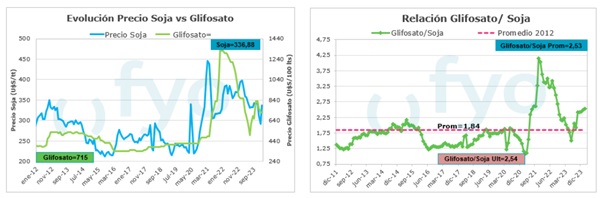
La relación entre la soja y el glifosato actualmente se sitúa en 2,53, lo que representa un aumento del 38% respecto al promedio, con un ligero descenso del 1,8% con respecto al mes anterior. Esta tendencia también se refleja en la comparación interanual, con un deterioro del 13% para la soja, principalmente debido a la caída en el precio de la oleaginosa, que rondaba los 380 u$s/tt. en febrero de 2023.
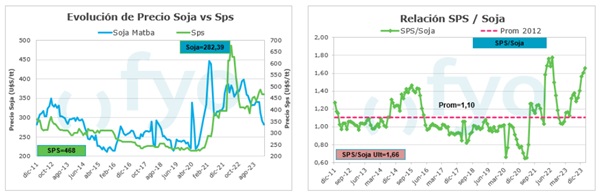
Por otro lado, el SPS no experimentó variaciones de precios durante el mes, y en conjunto con la disminución en el precio de la soja, resultó en un empeoramiento del 3,4% en la relación, que pasó de 1,60 a 1,66, situándose un 50% por encima del promedio.
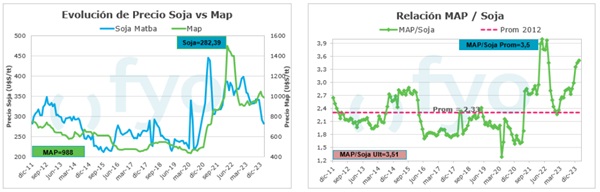
En cuanto a la relación entre la soja y el MAP, también se observó un ligero aumento, pasando de 3,46 en enero a 3,50 en febrero. A pesar de que tanto los precios de la soja como del MAP disminuyeron, la variación del 1,2% se debió a una disminución proporcionalmente mayor en los precios de la soja.
Maíz
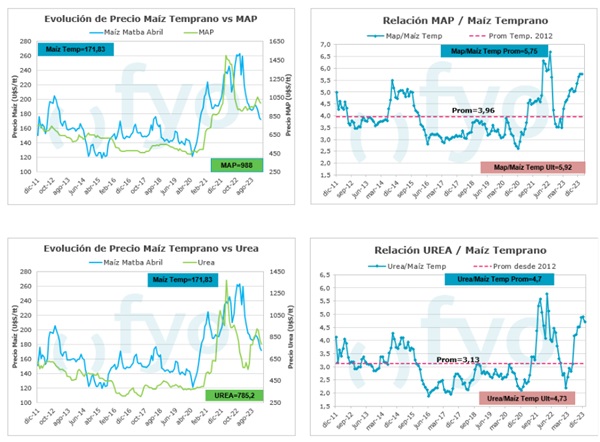
La relación UREA/maíz se sitúa en 4,57, lo que representa un descenso del 2,7% respecto al mes anterior. Esta disminución se debe a la caída del precio del maíz temprano, que cayó casi un 2%, frente a una baja mayor del 4,4% en el precio de la urea. A pesar de esta mejora, la relación sigue estando un 45% por encima del promedio de los últimos diez años.
Por otro lado, la relación con el MAP en febrero tuvo una variación mínima del -0,3%, alcanzando un valor de 5,75. Esta leve variación se debe a que la caída en los precios del maíz fue más pronunciada que la disminución en los precios del fertilizante, que fue del 4%.
Trigo
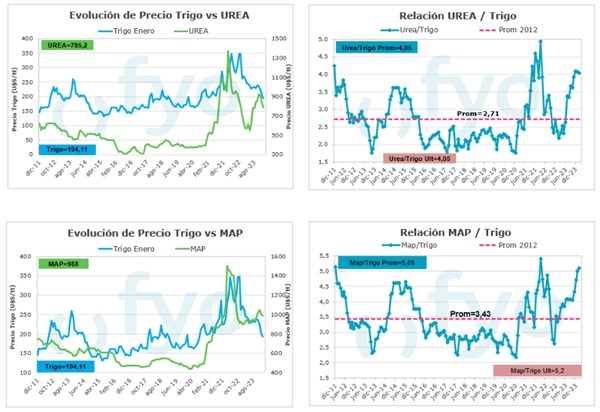
Para la nueva cosecha, la relación UREA/trigo se mantuvo estable, con una leve mejora de 4,07 el mes anterior a 4,05 en febrero. Esta estabilidad se debe a la caída de los precios de ambos productos en proporciones similares. Por otro lado, la relación del trigo con el MAP se vio afectada negativamente en un 1,9%. Esto se debe a que, a pesar de una disminución del 2% en el precio del insumo durante enero, el precio del trigo cayó de manera más pronunciada, un 4%.