Cómo se explica la alta volatilidad que hay en el mercado de granos: los factores que impactan en el precio de soja, trigo y maíz
Hasta el potencial triunfo de Trump en Estados Unidos impacta en el mercado de granos; qué hay detrás de la volatilidad de los precios
PorTras subas en el comienzo de semana, a partir del jueves los commodities agrícolas comenzaron a ceder, con una soja acumulando una pérdida semanal de US$ 7, y un maíz que apenas pudo mantener una ganancia módica de US$ 1,5.
La semana comenzó con previsiones de condiciones algo más secas para las zonas productivas de EE.UU., y fuertes compras por parte de los fondos especulativos. En su informe semanal, la CFTC indicó que para la semana finalizada el martes 23 de julio los fondos recortaron fuertemente sus posiciones vendidas en los tres productos. Sin embargo, previsiones de lluvias a partir de mediados de semana, desataron nuevamente importantes ventas por parte de los fondos, que en soja alcanzaron un número récord para 2024 de 18.500 contratos vendidos en un día, y el cuarto mayor número de contratos vendidos de maíz en lo que va del año.

El clima norteamericano continuará concentrado la atención del mercado, sin embargo, los fundamentos continúan pesados. Hoy, el mercado arrancó fuertemente a la baja.
Desde la demanda, el buen dato semanal de ventas al exterior de soja 24/25 de EE.UU., según algunos analistas, podría responder a un adelantamiento de compras de China frente al posible triunfo de Trump. Sin embargo, cabe señalar que las ventas 2024/25 acumulan 2,9 Mt, frente a los 5,4 Mt para esta época el año pasado, siendo además el volumen más bajo para julio de los últimos 19 años, con ventas para 2023/24 que también vienen muy atrasadas.
En concreto, la economía China continúa mostrando signos de debilidad económica, con un buen volumen de reservas de soja, y una cada vez menor dependencia de las importaciones de EE.UU. siendo actualmente Brasil su principal origen.
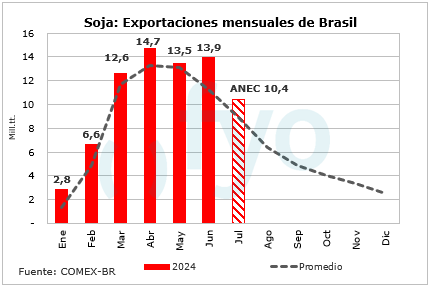
En este contexto, Brasil concentra su potencial exportador en proveer al mercado de soja. ANEC estima que, tras un volumen altísimo de exportaciones en junio, julio también se ubicaría por encima del promedio de los últimos años, con un posible récord de exportaciones de harina de soja.
Por su parte, la cosecha de maíz safrinha se encuentra próxima a finalizar, en agosto deberíamos comenzar a tener un fuerte ingreso del cereal.
Por último, el trigo cedió algunos centavos de precio, acumulando así 4 semanas consecutivas de bajas, en contexto de buenos rindes para el trigo de primavera en EE.UU.
PANORAMA LOCAL: “CORRELATO EN EL MERCADO LOCAL DE LA DINAMICA EN CHICAGO”
En soja, la semana comenzó en valores de $290.000, y acuse por parte de las fábricas de márgenes positivos de US$ 10. Las subas en Chicago, y una oferta buscando valores superiores, permitieron el jueves alcanzar los $295.000, precio al que se logró el mayor volumen de originación y pricing diario de la semana.
Posteriormente el viernes, el valor cedió nuevamente a $285.000.
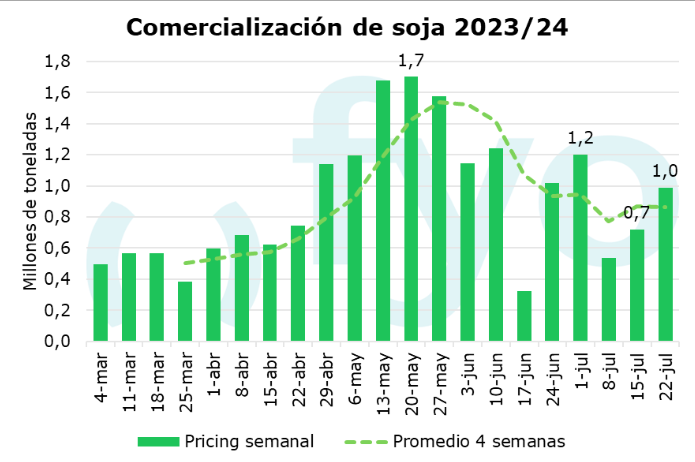
Durante la semana se pricearon 1 Mt, siendo el volumen más alto de las últimas 3 semanas, y se originaron unas 750.000 toneladas.
En el Mercado a Término, la semana comenzó con una inversión de las posiciones hacia fin de año, finalizando prácticamente flateado el viernes (septiembre US$ 311,5; noviembre US$ 311).
En maíz, vimos mermar a lo largo de la semana el número de camiones a puerto con el cereal, reflejo de una menor presión logista. Sin embargo, los cupos continuaron valiendo y con una comercialización que continúa concentrada en los tramos cortos de negociación.
Los precios del maíz alcanzaron máximos de $160.000 para mediados de semana, cediendo a $157.000 el viernes.
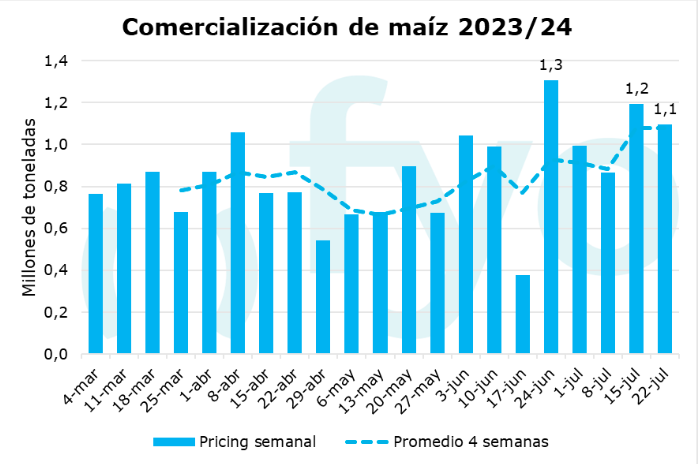
El pricing semanal acumuló 1,1 Mt, si bien resulta inferior a las 1,2 Mt de la semana anterior, es el 3° mayor volumen semanal de pricing en lo que va de la campaña. Así mismo se originaron 1,2 Mt.
En MATBA-Rofex, vimos desaparecer en bajo pase entre las posiciones septiembre y diciembre, hasta flatearse en US$ 175.
Respecto de la nueva campaña de maíz, la BCR informó una intensión de siembra 30% menor que en 2023/24 para la región núcleo como consecuencia de un menor patrón de lluvias para septiembre, precios a cosecha que no convencen y temores por el devenir de la chicharrita. Al respecto cabe señalar que la Red Nacional de Trampas de Monitorea coordinadas por Maizar, muestran que la ola polar de junio y julio diezmo gran parte de las poblaciones en el NOA y el centro del país.
Trigo continúa con limitada operatoria, manteniéndose en torno de los $230.000, con pico a mediados de semana de $233.000. La BCBA informó que finalizó la siembra en el centro del país, si bien el frio esta retardando el desarrollo de los cultivos.
En materia financiera, hacia final de semana vimos recalentar la curva de futuros de Rofex. Ayer en La Rural, el presidente sostuvo que una vez que la inflación se acerque al 0% eliminarían el cepo, y ratifico la baja a 7,5% en septiembre del impuesto PAIS con su posterior eliminación para diciembre, sin mayores expresiones en materia de derechos de exportación. Resta ver que lectura hará el mercado al respecto.


