El pánico financiero le suma volatilidad al mercado de granos y en Argentina la venta de soja se vuelve a frenar
La incertidumbre cambiaria, climática y de mercado continua afectando las decisiones de venta por parte de los productores
Mercado de granos internacional: qué miran los operadores
Para ver qué pasó en los últimos días con soja, trigo y maíz, debemos hacer una distinción entre el comportamiento del mercado al jueves, y lo ocurrido el viernes. Hasta el jueves, el mercado de granos continuaba evidenciando en precios que había dejado atrás los temores de altas temperaturas y clima seco en Estados Unidos, dado mapas climáticos con presencia de lluvias sobre las zonas agrícolas y descensos de temperaturas. El mercado continuará poniendo foco en el clima de EE.UU. al encontrarnos en etapa de determinación de rindes para la soja, mientras que para maíz el riesgo meteorológico parecería menor dado que el cereal se encuentra atravesando la etapa de floración, por lo que la posibilidad de que se concreten los altos rindes proyectados y se alcance una muy buena campaña resulta posible.
En este contexto, y según datos al 30/7 publicados por la CFTC, los fondos especulativos profundizaron su posición vendida en soja y recortaron su exposición en maíz. Sin embargo, estimaciones diarias de mercado de miércoles y jueves, señalan que continuaron vendiendo contratos de ambos productos.

El viernes, la publicación de los datos de desempleo de julio para EE.UU. mostrando la tasa más alta de los últimos 3 años, generó una fuerte caída del dólar y perdida de rendimiento de los bonos de EE.UU., lo que desencadenó coberturas de posiciones vendidas en materias agrícolas. Adicionalmente, subas en las tasas de interés por parte del Banco de Japón terminó por impulsar a la baja los mercados accionarios. De esta forma, solo el viernes los fondos compraron 3.000 contratos de trigo, 6.000 de soja y 7.000 de maíz.
Por último, las expectativas de que China adelantaría compras de soja desde EE.UU. por la posibilidad de un triunfo de Trump, podría estar materializándose. El jueves y viernes, se anunciaron compras por 132.000 y 202.000 toneladas de soja 2024/25, si bien, el dato de exportaciones acumulado continua muy por debajo del promedio para la fecha.
Hacia adelante, el próximo lunes 12 de agosto tendremos informe del WASDE. Particularmente este año, los datos surgieran de encuestas de agricultores, datos satelitales e informes climáticos, sin encuestas de campo. Las expectativas actuales son bajistas, si bien es posible que a lo largo de la semana tengamos volatilidad por cobertura de posiciones cortas.
¿Qué pasa en el mercado de granos local?
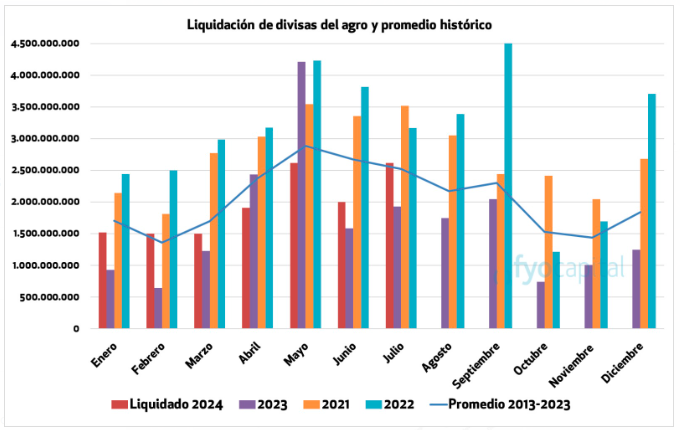
La semana pasada CIARA dio a conocer el dato de julio de liquidación de divisas de la agroindustria, el cual fue 32% mayor al mes anterior y 35% superior a julio del año anterior (2,616 Mill U$S). El agro está liquidando, si bien debemos considerar que en los que va de 2024 llevamos liquidadas un 5% más que el año pasado, habiendo sido este último año de seca y baja producción.
La incertidumbre cambiaria, climática y de mercado, continúan afectando las decisiones de venta por parte de los productores. Adicionalmente, la combinación de expectativas de que en algún momento tendrá que venir un salto devaluatorio, combinado con la posibilidad de acceso a financiamiento en pesos a tasa atractivas, dilatan las ventas.
Durante la semana pasada vimos mantenerse el valor por soja disponible en $285.000 y maíz en $155.000. Cabe señalar que, al menos a la fecha, las recientes bajas en el CCL que desmejoran la capacidad de pago de la exportación no están teniendo como correlato directo una baja de precios en el mercado local pudiendo pensarse en la posibilidad de encontrarnos actualmente en precios sostén para la mercadería física.
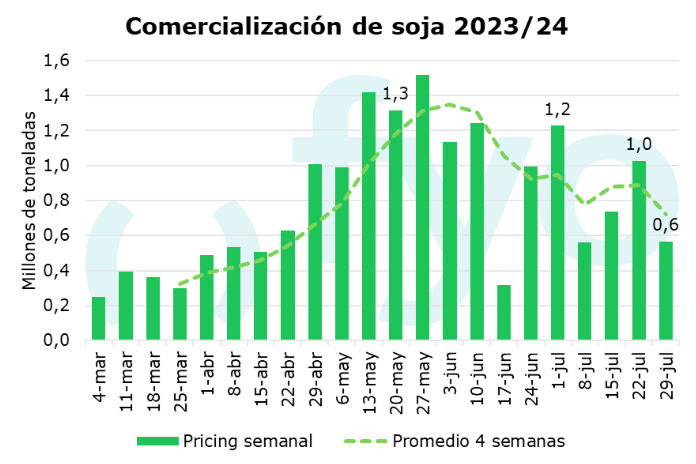
Las fábricas continúan acusando márgenes en torno a los US$ 5/10 para este valor, buscando evitar ofrecer precios superiores. A este valor la originación se dificulta, si bien logran traccionar algo de fijaciones vemos una desaceleración en los volúmenes de pricing. Durante la semana se pricearon 600.000 toneladas, un 40% menos que la semana anterior cuando habíamos alcanzado el millón de toneladas, y se originaron unas 660.000 toneladas.
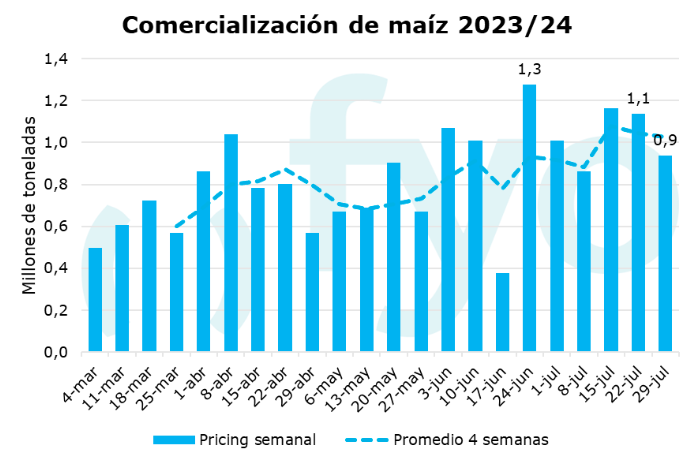
Por su parte en maíz, continuamos frente a descargas que valen en precio, y un ingreso promedio de camiones de 2500 unidades a inicios de la jornada en puerto, y con una comercialización que continúa concentrada en los tramos cortos de negociación. Durante la semana se pricearon 900.000 t, luego de superar el millón de toneladas las dos semanas anteriores, y se originaron unas 1Mt.