¿Cambio de tendencia o "veranito" de precios en el mercado de granos?
La soja subió US$ 20 la tonelada durante la última semana; conocé los factores que estuvieron calentando los futuros en Chicago y los precios que se negociaron en Rosario
Los futuros agrícolas acumularon ganancias la semana pasada, destacando la suba de US$ 20 para la posición noviembre de soja y de US$ 29 para la harina.
Las medidas adoptadas por China para estimular su economía alimentan expectativas de un sostenimiento en la demanda asiática de soja lo que aporta sostén a las cotizaciones. Mientras que las preocupaciones por la falta de lluvias en Brasil y los daños en la infraestructura de molienda del Golfo de México generados por el huracán Helena así como una demora en la cosecha de EE.UU., terminaron de configurar las subas observadas en Chicago en contextos de presión de cosecha por el ingreso de los granos norteamericanos.

Adicionalmente, datos de inflación mensual para EE.UU. a la baja, debilitan aún más le dólar y los rendimientos de los bonos del tesoro generando la cobertura de posiciones cortas.
El recorte de tasas de la FED del 18 de septiembre y los descensos en los rendimientos de los bonos del tesoro, incentivaron la compra por parte de los fondos. Según informó la CFTC, para la semana finalizada el 24 de septiembre los fondos especulativos recortaron por 5° semana consecutiva su posición vendida tras comprar 11 Mt de contratos de soja, prácticamente el 50% de su posición neta vendida.

Respecto Brasil, si bien la siembra de soja se encuentra atrasada, Conab informó un avance del 0,2% del área prevista versus el 1,5% de 2023, el driver de precio por el clima seco en Brasil puede perder fuerza esta semana de cumplirse los pronósticos que indican lluvias de unos 20 mm sobre los estados del sur, y lluvias acumuladas de 60 mm para el centro del país semana próxima.

Nuevamente, las ventas de soja para EE.UU. aportaron sostén a las subas. El USDA informó 1,5 Mt de ventas de soja 2024/25, inferiores a las 1,7 de la semana precedente, pero dentro del rango esperado por el mercado (0,9 y 2 Mt), siendo China el principal comprador.
Seguí leyendo
La soja que cumple con la ley europea ya cobra hasta US$ 10 más por tonelada: cómo registrarse en VisecMaíz retomó las ganancias semanales, tras ceder la semana previa. Al igual que en soja, el atraso en la cosecha norteamericana por el paso del huracán Helene aportó sostén a los precios. A su vez, se conocieron estimaciones privadas que plantean recortes en la producción de otros países importantes:
- La Comisión Europea recortó en 1,5 Mt a 60,1 Mt (59 Mt USDA) su estimación para la UE.
- SovEcon hizo lo mismo para Rusia, recortando hasta 12 Mt., lo que podría implicar su peor cosecha desde 2018.
Según la consultora IKAR, los próximos meses podría exportarse menos maíz ruso luego de que el país elevara drásticamente el arancel a las exportaciones de 292 a 2786 rublos por Tn.
Al igual que en maíz, las subas en trigo se explican principalmente por recortes de producción y demora en las siembras.
En materia de producción,
- IKAR redujo en 1 MT su estimación de producción de Rusia en la 24/25 hasta 81,8 Mt (USDA 83 Mt). SovEcon señaló que el oeste y sur oeste del país a la fecha registran un 80% menos de lluvias que lo habitual, condicionando la siembra del trigo de invierno 25/26 en varias regiones.
- La Comisión Europea recortó su estimación para la UE en 1,5 Mt hasta 114,6 Mt.
INFORMES USDA: STOCK TRIMESTRALES Y PROYECCIÓN DE PRODUCCIÓN DE TRIGO
Los datos que se conocieron hoy:
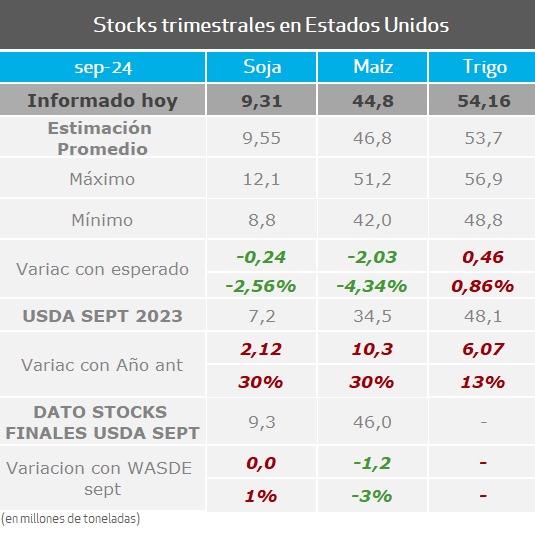
- Stocks de maíz y soja que crecen respecto de septiembre 2023, pero se ubican por debajo de lo lo esperado por el mercado.
- Stocks de maíz crecen 30% vs 35,6% esperado por el mercado. Con 44,8 Mt las existencias de la campaña 2023/24 estan por debajo de la estimación promedio de los analistas (46,8 Mt) y por debajo de la proyección del informe wasde de septiembre (46 Mt).
- Stock de soja crecen 30% vs 32% esperado (9,31 Mt), y se mantiene en línea con lo proyectado en el wasde de septiembre.
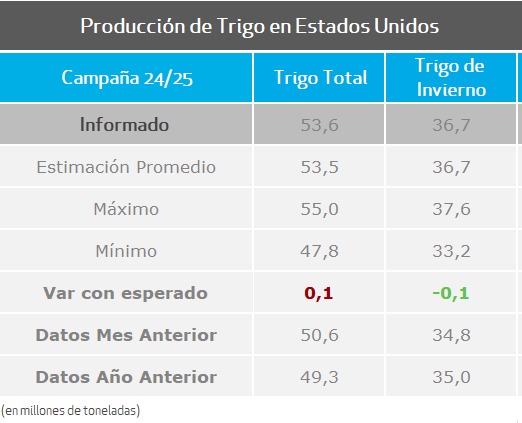
- Stock de trigo aumenta respecto del año pasado más de lo esperado por el mercado y la proyección de producción con 53,6 Mt se encuentra en línea con lo estimado, y solo 300.000 tt. por debajo del wasde de septiembre.
¿Qué pasa en el mercado de granos local?
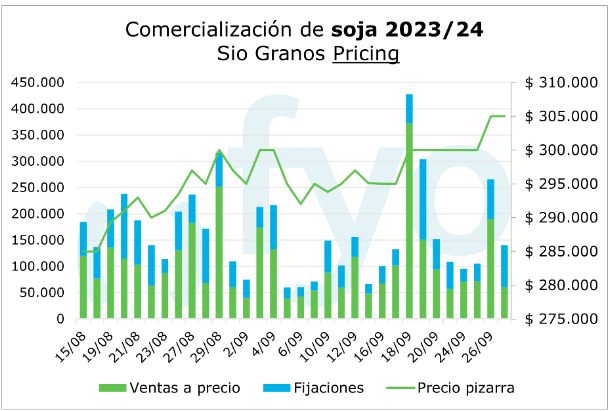
Los valores por soja disponible subieron a $307.000 el viernes, tras alcanzar $305.000 el jueves. Según datos de SIO granos, los $ 305.000 apuntalaron más pricing que los $307.000, con una oferta corriéndose a $310.000. Igualmente, los volúmenes diarios estuvieron lejos de las casi 450.000 del 19/9.
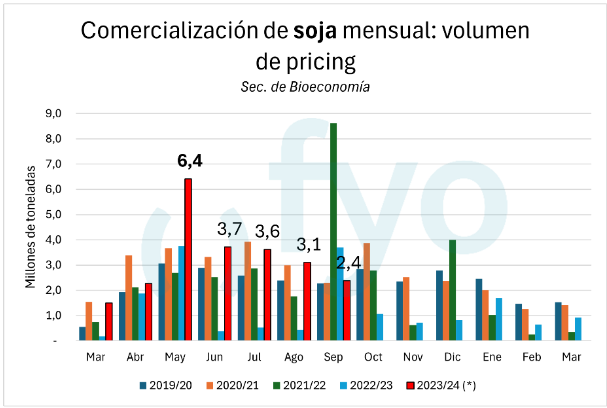
El volumen de princing de septiembre cerrará cercano a los 2,5 millones de toneladas, bajando de los 3,1 Mt de agosto. Las fábricas no terminaron por convalidar las subas experimentadas por CBOT en la semana, resignado pricing pero apuntando a mantener el margen cercano a USD 10.
Las estimaciones locales para la próxima campaña de soja se ubican por encima del USDA (51 Mt),
- La Bolsa de Cereales de Buenos Aires (BCBA) espera 52 Mt (+1,5 Mt, +1,7 Mill Has).
- La BCR espera 52,6 Mt
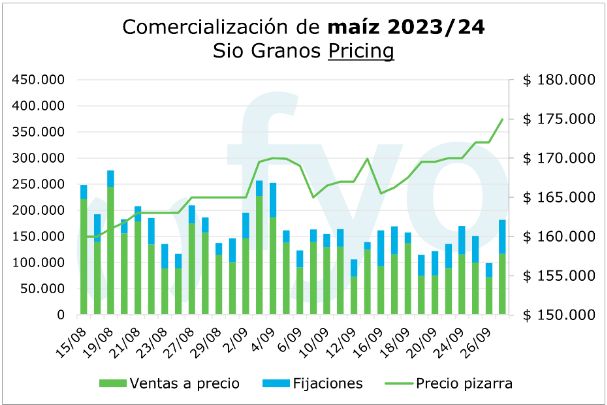
Si bien el precio Up River del maíz mejoró hasta alcanzar los $175.000 el viernes, no revistió atractivo para la oferta, implicando un volumen de comercialización, entre fijaciones y originación, de 180.000 toneladas.
El ajuste semanal para el maíz en Matba-Rofex también fue positivo, la posición diciembre aumento a USD 185 (+2,7%), con abril creciendo hasta USD 180,8(+1,86%).
En materia de estimaciones de producción de la próxima campaña:
- La BCR espera 52 Mt, recortando las hectáreas destinadas a maíz en un 21% hasta 8 Mill Has.
- La BCBA espera 47 Mt, recortando las hectáreas destinadas a maíz un 20% hasta 6,3.
La siembra avanza al 10,5%, según la BCBA, si no presentan lluvias en las próximas 2 semanas podrían recortar su estimación. Las siembras en zona núcleo avanzan al 40%, cercano al promedio. La siembra en Córdoba sigue sin iniciar.
Dada la falta de lluvias el trigo continúa desmejorando su condición, según informó la BCBA, pero elevó su estimación 2024/25 en 0,5 Mt hasta alcanzar los 18,6 Mt, frente a las 20,5 Mt de la BCR. El organismo destaca la muy buena condición del cultivo en el sur bonaerense dado el acumulado de precipitaciones a la fecha.
Los valores por trigo disponible up river volvieron a los $200.000 (USD206) el viernes, en un mercado con poca actividad y ausencia de demanda por parte del sector exportador, y con un precio disponible inferior a los USD 214,8 de la posición a cosecha en Matba-Rofex.