Trump vs. datos alcistas: el mercado afronta más preguntas que respuestas
La elección del candidato republicano generó modificaciones en los valores; el impacto en los precios argentinos
Por
La semana pasada estuvo marcada por datos que dieron mucha volatilidad al mercado. Sin dudas, el miércoles, la noticia de la vuelta de Trump a la presidencia fue el driver más pesado, con un mercado comenzó con fuertes pérdidas para después acomodar en positivo.
El temor a una nueva guerra comercial, después de los comentarios de que podría llegar a imponer aranceles de hasta un 60% a las importaciones desde China, despierta temores del pasado.
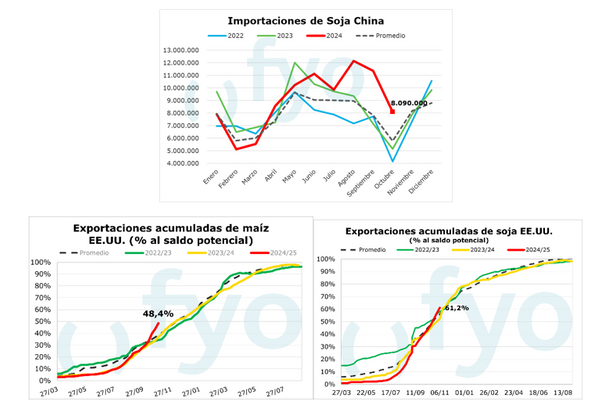
Las preocupaciones por esto estarían explicando las fuertes ventas a la exportación que estamos viendo en los Estados Unidos, a su vez que también se plasma en los datos de importación de China: 8 millones de toneladas en el mes de octubre, por encima de las 5,1 millones de toneladas del mismo mes el año pasado y del promedio de 5,8 millones de toneladas.
El otro dato la semana previa fue que la FED recortó la tasa como venía esperando el mercado. El recorte fue de 0,25%, llevando la tasa hasta el rango 4,50 – 4,75 %. Aun así, con la victoria de Trump, el índice dólar cerró la semana, alcanzando máximos desde julio.
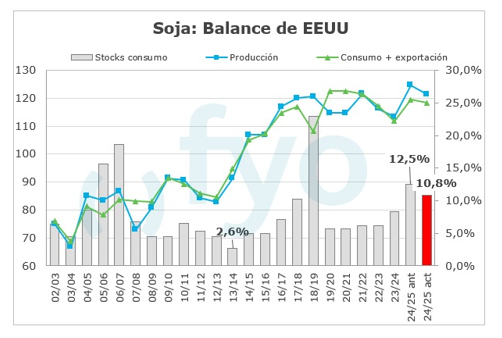
Por último, el dato del viernes que trajo las mayores sorpresas de la semana en materia puramente agrícola fue el WASDE. Mientras se esperaba un leve ajuste de soja y maíz en stocks finales norteamericanos, sin muchas expectativas de mayores cambios productivos, desde el USDA ajustaron la producción de soja de Estados Unidos en 2,6 millones de toneladas, dejando los stocks finales del poroto un 14% por debajo de la estimación previa, en 12,8 millones de toneladas y ajustando 2 pp. la relación stock/consumo hasta 10,8%.
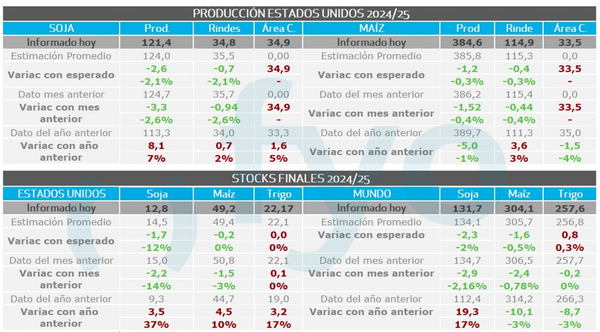
Los datos para maíz no fueron tan potentes, con un ajuste productivo de 1,2 millones de toneladas, y stocks finales mayormente en línea con lo esperado (49,2 millones de toneladas).
Reactivación del mercado local de trigo
Con la cosecha ya avanzando al 12,1%, comenzamos a ver algo más de movimiento en el mercado disponible de trigo.
SAGyP informó el miércoles los datos de comercialización al 30/10, y el pricing semanal entre ventas nuevas y fijaciones fueron 123.000 tt., duplicándose respecto del dato anterior y siendo el mayor desde junio. Nuevamente, el jueves, según datos de SIO, tuvimos datos de récord de pricing desde junio, con 87.000 toneladas.
En cuanto a DJVE, no hubo nuevas anotaciones, y continuamos con apenas 720.000 toneladas declaradas para toda la campaña 2024/25.
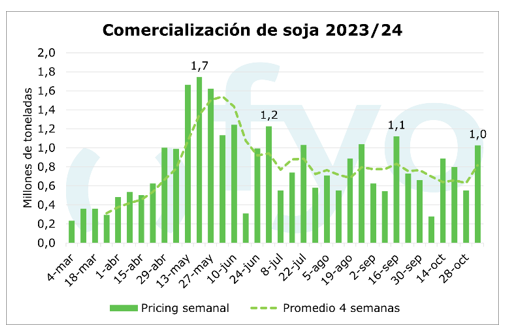
El mercado de soja, después de una semana que rondó los $300.000, las fábricas volvieron a marcar necesidad tanto de poner precio como de mercadería física, y se mantuvieron la mayor cantidad de los días pagando los $310.000. Esto se plasmó en la semana con 1 millón de toneladas de pricing, el doble que la semana previa y la mayor desde mediados de septiembre.
Por parte del mercado de maíz, el precio subió hacia los últimos días de la semana hasta los $185.000 de manera abierta en el disponible, aunque llegaron a darse negocios en $190.000 por la necesidad de pricear mercadería de exportación. Con 820.000 toneladas, el pricing también vuelve a alcanzar máximos desde septiembre, aunque solo se ubica 20.000 toneladas por encima de la semana previa.
Por otro lado, tras las subas afuera con el dato del WASDE dando sostén a los precios, el basis de soja ajustó 2 pp. Con una soja mayo ’25 en Chicago que subió 12 USD hasta los USD 388 y una soja mayo acá que apenas logró mantenerse en 286 USD, el basis cayó por primera vez desde septiembre por debajo del 74%, y cerró el viernes 73,6%.
En materia productiva, la Bolsa de Cereales de Buenos Aires recortó su proyección de área de soja en unas 400.000 hectáreas, hasta las 18,6 millones de hectáreas. No se lo atribuyó a un cambio en intenciones de siembra, sino a una revisión de imágenes satelitales de la campaña previa. La Bolsa de Comercio de Rosario espera 17,6 millones de hectáreas.
En cuanto a labores, la siembra avanza al 7,9 %, con la región núcleo al 10 %.
La cosecha de trigo avanza al 12,1 %, con el norte del país entrando por encima del 80 % en promedio.
Maíz alcanzó el 37,2 %, con un avance intersemanal de 2,7 puntos porcentuales, y ya esperan que la reactivación sea con la siembra del tardío hacia el 20 de noviembre.


