El dólar cae y la brecha está en el mínimo: el mercado mira el cepo y la reserva de dólares
Se suman nuevas flexibilizaciones cambiarias tanto para importadores como para exportadores

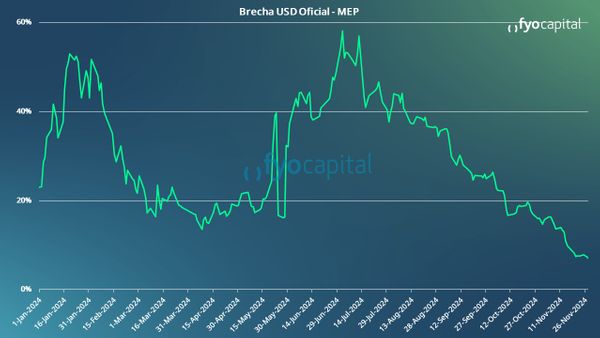
La última semana de noviembre terminó con más luces que sombras en términos económicos para el mercado argentino. El dólar siguió cayendo, y la brecha sigue perforando los mínimos históricos.
Cierra otro mes muy positivo para el Banco Central de la República Argentina (BCRA), y de nuevo el agro sorprende con el nivel de liquidaciones. El riesgo país continúa su descenso de la mano de más suba de los bonos, y el Gobierno se decidió a seguir estirando la curva de Lecaps, aunque las expectativas de un dato de inflación de noviembre mayor al de octubre golpearon a la curva. Nuevas flexibilizaciones cambiarias tanto para importadores como para exportadores.
Dólar, reservas y flexibilizaciones: las claves del mercado
Noviembre fue muy positivo en materia cambiaria debido a que de punta a punta del mes, el dólar MEP cayó un 6,6 % mientras el CCL casi un 7 % y ambos cotizan por debajo de los $ 1100. En línea con esto, la brecha entre el dólar MEP y el oficial sigue buscando nuevos mínimos y ya está en torno al 6 %.
Uno de los factores que ayudó a esta dinámica fue la compra de 1440 millones de dólares por el BCRA durante noviembre, en gran parte ayudado por los 2000 millones que liquidó el sector agroexportador, que fue casi el doble de liquidación que en noviembre del año pasado. Como contracara de esto, los instrumentos dollar linked siguen sin despertar el interés del mercado, ya sea como bonos o mediante FCI, que siguen muy rescatados.
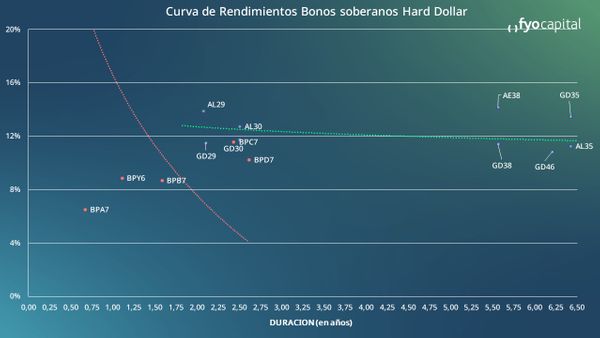
La deuda en dólares siguió anotando subas, principalmente en el tramo más largo (GD38/AE38, GD41/AL41) mientras que el tramo más corto las subas fueron más modestas. Ya el riesgo país se sitúa en 750 puntos, aunque la caída ya no es tan vertical como hace semanas atrás. El mercado de deuda privada en dólar continúa comprimiendo significativamente, mientras que siguen produciéndose licitaciones de obligaciones negociables en MEP, aunque ahora con plazos más cortos como las ON de los bancos Galicia y Supervielle.
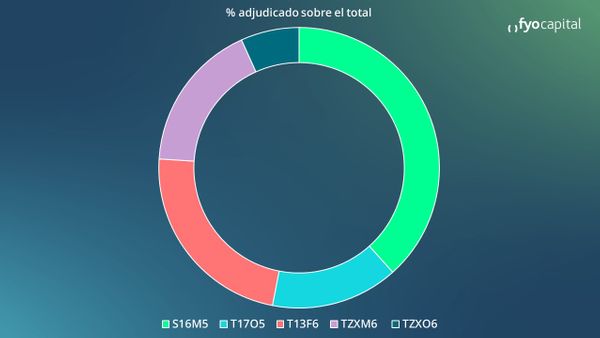
En lo que respecta a las curvas en pesos, en la última licitación el gobierno volvió a ofrecer Lecaps, las cuales el mercado recibió con buenos ojos, y nuevamente el Gobierno volvió a tomar montos de dinero mayores a los vencimientos, fenómeno que no se había producido en las últimas dos licitaciones.
Sin embargo, las Lecaps recibieron algunos golpes durante la semana a partir de que algunos datos de alta frecuencia muestran una leve aceleración de la inflación, en línea con los 2,9 % del REM. Los FCI que buscan tasas en pesos siguen siendo los favoritos del público inversor, lo que se refleja en que son aquellos que mayores flujos de suscripción han recibido.
Por otro lado, el gobierno sigue desarmando el cepo de a poco, y la semana pasada se tomaron medidas tanto para importadores como para los exportadores. En primer lugar, se eliminó el pago a cuenta del impuesto PAIS, con lo cual ya no se deberá abonar el 95 % de este, lo que representaría menores precios para los productos importados. Además, se les permite realizar pagos de importaciones con los dólares en cuenta, es decir, que podrán girar dólares MEP a proveedores, pero manteniendo la restricción cruzada.
Por el lado de los exportadores, se ampliaron todos los plazos según su posición arancelaria, pero el cambio más destacable es que cuando el exportador cobra la venta antes del vencimiento del plazo general, dispondrá de un margen ampliado para liquidar las divisas. El plazo actual de 5 días hábiles desde el cobro pasa a 20 días hábiles.
Recomendaciones para invertir en Argentina
- Conservador: en pesos, deuda CER tramo 2026 en tasas del +8,5 % para indexarse a la inflación. En dólares ingresar a las licitaciones de las obligaciones negociables a pocos meses que vayan surgiendo.
- Moderado: Bopreal Serie 3 (BPY6) con el objetivo de entrar a un bono que tiene una tasa de retorno del 8.5% y vence enteramente durante el mandato de Milei.
- Agresivo: en pesos podemos optar por seguir parados en carry con FCI t+1 que incorporen ON badlar y algunos pagarés. En dólares preferimos bonos con mayores potenciales de suba como GD38/GD41.
Se termina una semana y un mes muy positivo para los activos argentinos, con una compresión destacable de la brecha y un BCRA comprador de dólares y acumulando reservas de la mano del agro, que tuvo una liquidación contra-estacional. En las licis, el Tesoro volvió a ofrecer Lecaps, que no fueron inmunes a las mayores perspectivas de inflación.
Además, continuó el proceso de flexibilización del cepo y la normalización del comercio exterior tanto desde el lado de las importaciones como para los exportadores. Esta semana prestaremos especial atención al nuevo REM del BCRA para seguir las expectativas del mercado respecto a las diferentes variables y a cómo sigue la dinámica de las emisiones de ON hard dollar.


