Maquinaria agrícola: leve repunte de ventas y advierten por el crecimiento de las marcas chinas
El año 2025 tuve un crecimiento del 2 %; se importaron casi 4000 tractores de diferentes marcas chinas
Por
La División de Maquinaria Agrícola de la Asociación de Concesionarios de Automotores de la República Argentina (ACARA) informó que en diciembre de 2025 se patentaron 456 máquinas agrícolas, lo que representó una baja del 8,4% respecto de noviembre y una caída interanual del 16,2% frente a igual mes de 2024.
Con este resultado, el año cerró con 6643 unidades patentadas, un 2 % más que en 2024, equivalente a 128 equipos adicionales, consolidando un escenario de crecimiento moderado, con comportamientos muy diferenciados entre segmentos.
El cierre de 2025 deja un escenario de crecimiento contenido, con las cosechadoras como principal impulsor, un mercado de tractores que logra sostener volumen y pulverizadoras atravesadas por una competencia cada vez más intensa.
Por su parte, la importación de tractores chinos enciende las alertas. Se importaron 4000 unidades, lo que llevaría el tamaño real del mercado a un rango de 8.800 a 9.300 unidades, muy por encima de lo registrado oficialmente.
Además, ACARA indicó que estas marcas, sin redes comerciales consolidadas ni servicios asociados, empujan ventas “por precio” y por fuera de los canales tradicionales. “Esto plantea un desafío doble para las fábricas con red (defender propuesta de valor más allá del precio) y para el sistema en general (control, seguridad de producto, servicio y reventa)”, destacó el informe.
Para 2026, el sector espera que se combinen mejores perspectivas productivas, mayor estabilidad macroeconómica y un retorno gradual del financiamiento. Como desafíos aparecen el ingreso de nuevas marcas, la maquinaria usada importada y un cliente más selectivo.
Seguí leyendo
La maquinaria agrícola cambia de mapa: las marcas alternativas crecieron 136,9% en nueve meses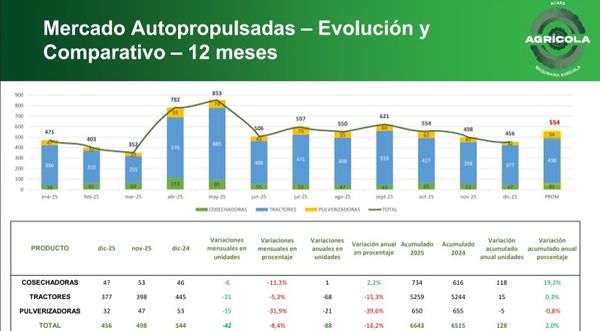
Cosechadoras: el motor del año, con foco en alta capacidad
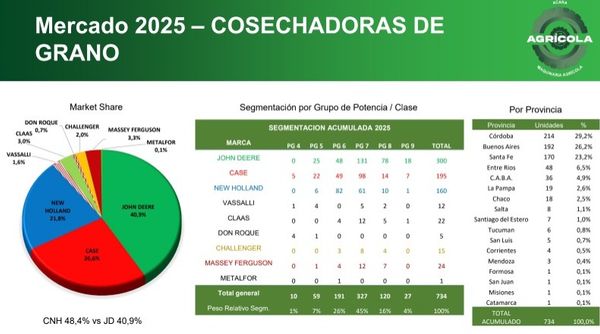
En diciembre se patentaron 47 cosechadoras, lo que implicó una baja mensual del 11,3%, pero una leve suba interanual del 2,2%. El último mes del año mostró una normalización del volumen tras el pico registrado en octubre, manteniéndose en niveles compatibles con un año de recuperación, siendo el mejor de los últimos 3 años, aunque el volumen sigue por debajo del promedio de los últimos 15 años
En el acumulado anual, el segmento fue el de mejor desempeño relativo:
- 734 unidades en 2025, frente a 616 en 2024
-
Crecimiento interanual del 19,2%
Este resultado consolida un ciclo de inversión más activo en equipos de alta capacidad, con una fuerte concentración de la demanda en los rangos superiores de potencia. En la segmentación por potencia, el grupo PG7 concentró el 45% del mercado, seguido por PG6 (26%) y PG8 (16%), reflejando explotaciones de mayor escala y la búsqueda de eficiencia operativa en ventanas de cosecha cada vez más ajustadas.
En términos de participación de mercado, John Deere lideró con el 40,9%, seguido por Case IH (26,6%) y New Holland (21,8%), mientras que el resto de las marcas explicó cerca del 11%.
Tractores: estabilidad anual y señales de desaceleración en el cierre
Durante diciembre se patentaron 377 tractores, una baja del 5,3% mensual y del 15,3% interanual. El comportamiento del último trimestre confirmó una desaceleración de la actividad, asociada a una menor disponibilidad de crédito y a una actitud más cautelosa del mercado hacia el cierre del año.
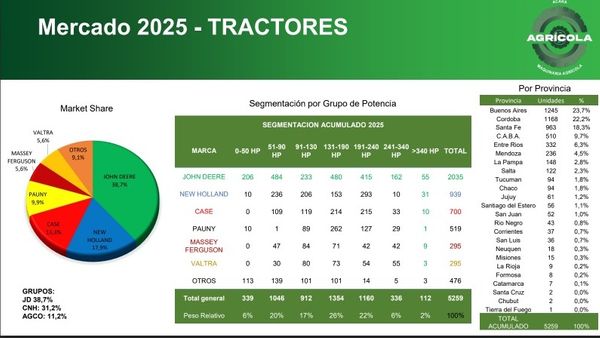
Aun así, el balance anual mostró un mercado prácticamente estable:
- 5.259 unidades en 2025, frente a 5.244 en 2024
-
Variación interanual: +0,3%
La mayor parte de las ventas se concentró en la franja media de potencia: los tractores de 131 a 240 HP explicaron casi la mitad del mercado, típicos de explotaciones agrícolas y mixtas profesionales, con una participación creciente de equipos de mayor potencia.
En cuanto al market share, John Deere sostuvo el liderazgo con el 38,7%, seguido por New Holland (17,9%) y Case IH (13,3%), mientras que Pauny mantuvo una participación relevante cercana al 10%.
Desde ACARA advierten que los patentamientos no reflejan la totalidad del mercado, especialmente en los segmentos de menor potencia, donde creció la informalidad y el ingreso de marcas asiáticas.
Pulverizadoras: leve baja anual y fuerte competencia entre marcas
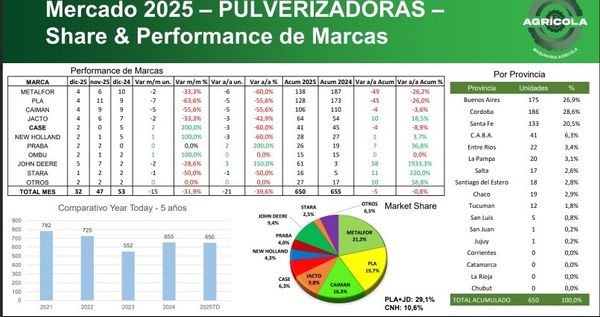
En diciembre se patentaron 32 pulverizadoras, con una caída del 31,9% respecto de noviembre y del 39,6% interanual. El cierre del año fue consistente con un mercado que concentra gran parte de las decisiones de compra en el primer semestre y en momentos clave de planificación de campaña.
En el acumulado anual, el segmento cerró con:
- 650 unidades en 2025, frente a 655 en 2024
- Baja interanual del 0,8%
Más allá del leve retroceso en volumen, el año estuvo marcado por una fuerte dispersión entre marcas, con pérdidas para algunos fabricantes y crecimientos puntuales desde bases más chicas para otros, en un contexto de mayor apertura comercial y regreso de marcas globales.
El mercado se mantuvo altamente atomizado, con predominio de fabricantes nacionales: Metalfor (21,2%), PLA (19,7%) y Caiman (16,3%) lideraron el ranking, mientras que marcas internacionales como Jacto, John Deere y Case IH ganaron presencia en nichos específicos.