¿Se terminó la baja? El mercado encuentra razones para que la soja y el maíz vuelvan a subir
Los valores son similares a la etapa previa al conflicto entre Estados Unidos e Irán; el mercado local mira el flujo de camiones a los puertos
Las últimas semanas el mercado de granos desandó las subas de precios generadas por el conflicto en Medio Oriente. De esta forma, con un preacuerdo de paz en marcha entre Estados Unidos e Irán, la soja y el maíz volvieron a valores de precios previos al conflicto. Hubo fondos especulativos que desarmaron rápidamente sus posiciones compradas para volver a estar netamente comprados.

Con la geopolítica en un segundo plano, la atención regresa de lleno a los fundamentos del mercado, con la mirada puesta en el clima del hemisferio norte. Los pronósticos indican temperaturas por encima de la media las próximas semanas, lo que genera preocupación ya que se está en el inicio del período crítico de los cultivos.
Europa, por su parte, se encamina hacia su tercera ola de calor, con mayor afectación sobre Francia. El organismo oficial FranceAgriMer se refirió a un posible recorte del 30 % en la producción de maíz.
Adicionalmente, en soja, hubo compras de soja por parte de China a Estados Unidos, con rumores de interés chino por sumar compras de maíz. De esta forma, con un mercado de granos buscando noticias para subir y el climático está siendo la respuesta.
Mercado local con presión en los puertos
En el plano local, la ola polar de los últimos días ayudó a bajar la humedad del maíz y dinamizar la cosecha. A lo largo de la semana pasada, creció diariamente el número de camiones cargado con cereal a puerto.
Los próximos días no se proyectan lluvias por lo que ofrece una ventana excelente para avanzar con fuerza en la cosecha. Será clave mantener un flujo constante de cereal hacia los puertos para cumplir con el importante programa de embarque que hay por delante. Según datos de NABSA, el pasado viernes ya alcanzaban los 3,4 millones de toneladas.
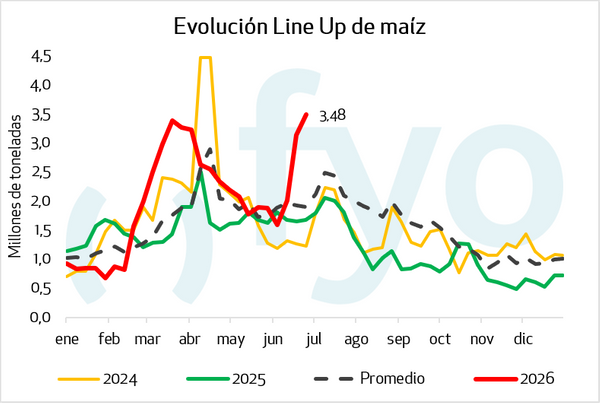
Como contrapartida del aumento en los ingresos de maíz, caen los envíos de soja. El mercado de la oleaginosa continúa mostrando buen volumen de fijaciones.
Ingresamos en la recta final de la siembra de trigo, que ya avanzó sobre el 81 % del área prevista. Además, crecen las expectativas por otra muy buena campaña para el cereal, la cual se sumará a un carry entre campañas que podría superar los 6 millones de toneladas.


