Dólares financieros calmos y la sorpresa en el mercado que generó movimientos en los títulos
La inflación fue superior a la esperada, pero la más baja; qué está mirando el mercado
Continúa la calma en la plaza de los dólares financieros con el CCL y el MEP en torno a los $ 1300, mientras que la brecha continúa cerca del 37 %. En la licitación del miércoles pasado, el Gobierno emitió únicamente Lecap a junio de 2025 al 3,95 % TEM de todos los títulos que ofreció.
Los activos ganadores fueron aquellos que devengan tasas en pesos. Los bonos en dólares, esta semana, se acoplaron a la tendencia general, mientras que las acciones vienen dando ganancias tras días de volatilidad. Una leve sorpresa fue la inflación, que estuvo apenas por encima de la esperada.

Durante la semana pasada se mantuvo la calma en los dólares financieros, con bajas durante toda la semana y algo de suba durante el viernes. La tendencia continúa bajista, debido a un mercado mayormente vendedor y a algo de ayuda del Banco Central de la República Argentina, marcando algunos techos de precio.
La brecha sigue estable en torno al 36 %, convergiendo tanto desde arriba con la caída de los dólares financieros, como desde abajo con la continuación del crawling peg al 2 % mensual. La curva de futuros sigue mostrando expectativas de continuación del crawling, con las tasas implícitas de los contratos cayendo día a día.
Seguí leyendo
Ganó Lula y se devaluó el real: por qué hasta diciembre puede ser una buena ventana para vender soja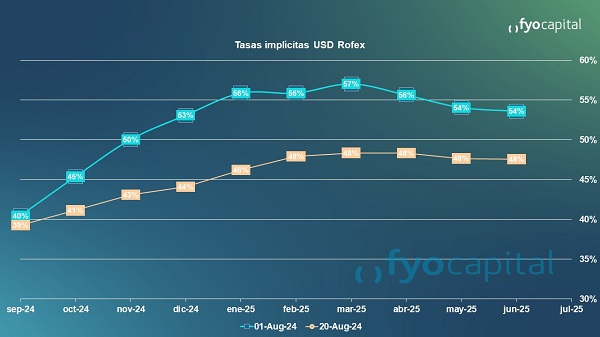
Los instrumentos en pesos tuvieron una muy buena semana. Primero por la sorpresa de que por primera vez en el gobierno de Milei la inflación (4%) estuvo por encima de las expectativas del mercado (3,9 %), lo cual llevó a subas en los títulos CER, y mayores suscripciones a los fondos que buscan cobertura frente a la inflación.
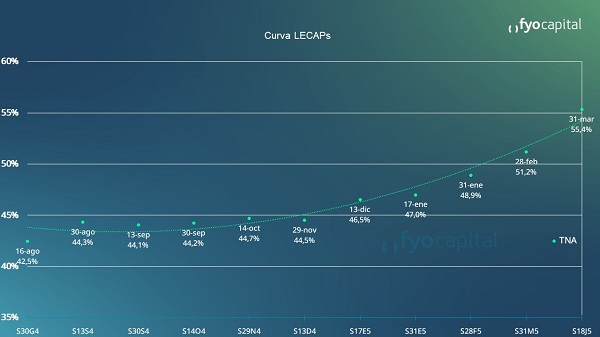
Si bien estuvo levemente por encima de lo esperado, la inflación fue la más baja del año y las expectativas están puestas en que el piso de 4 % se quiebre en agosto. Por otro lado, en la licitación del miércoles pasado el gobierno decidió emitir únicamente Lecap al 18/06/2025 al 3,95 % y dejar desiertas las subastas de los demás instrumentos dollar linked y CER, lo que indica que los mercados están viendo una estabilización inflacionaria a largo plazo, lo cual ayudó a darle impulso a las Lecap del año 2025.
Por otro lado, la deuda soberana en dólares fue acoplándose al resto de los activos y acompañó el mini-rally de la semana. Aunque con mayor modestia (soberanos subieron alrededor de +1,5 %) permitieron que el riesgo país vuelva a caer por debajo de los 1500 puntos, llegando al punto más bajo del último mes.
Los bonos atravesaron una buena semana a pesar del dato de déficit fiscal de julio (debido al pago de deuda), a partir que el BCRA lleva 10 días seguidos de compras en el MULC y que el gobierno sigue mostrando buenos datos, esta vez con un superávit comercial de US$ 1575 millones en julio.
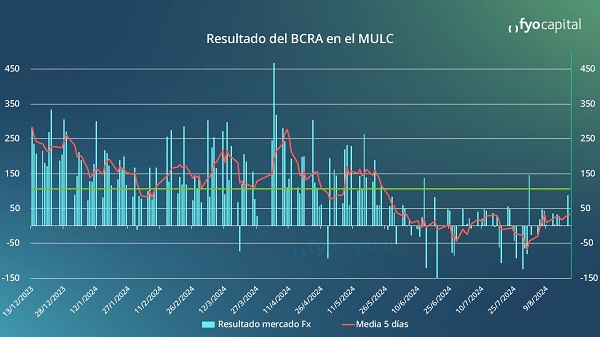
Se viene de una semana en la cual los precios de los dólares financieros siguen bajo control a partir de venta genuina y momentos de intervención del Banco Central. El gobierno continuó ampliando la curva de bonos en pesos y marcó la pauta de la tasa hasta junio del año próximo.
Sigue la demanda de instrumentos que devengan tasa en pesos, tanto las Lecaps como los bonos CER, con un mercado que sigue buscando algo de cobertura frente a la inflación. De la mano de subas en los soberanos, continúa la caída del riesgo país y el Central mantiene una buena racha durante este mes, en conjunto con muy buenos datos de la balanza comercial.