Por la baja venta, una cuarta parte de la soja que se procesa en Argentina viene de Paraguay y el maíz local resiste las bajas externas: de qué se habla en el mercado de granos
Los datos que se presentaron el viernes fueron bajistas para la soja y alcistas para el maíz; también hay señales del mercado financiero
La última semana dejó ganancias para la soja y pérdidas para los cereales. La soja noviembre subió US$ 6 entre semanas, luego de caer por tres semanas de consecutivas (próximo soporte en US$ 955 / US$ 350 Tn), mientras que los cereales ajustaron a la baja, -US$ 3 y -US$ 8 para maíz y trigo septiembre.
El viernes, luego del cierre del mercado, se dieron a conocer las estimaciones nacionales según lo relevado por en el Crop Tour norteamericano. Se estima una producción de soja mayor que la cosecha récord prevista por el USDA (129 Mt P.F. vs 124,9 Mt USDA), con una campaña de maíz menor (380,5 Mt P.F. vs 384,7 Mt USDA). Si llevamos estos números a la hoja de balance de USDA, la soja continuaría con fuerte presión bajista frente a un aumento en la relación Stock/Consumo de 12,8% (USDA Agosto) a 16,2%, mientras que la relación para maíz caería de 13,9% (USDA Agosto) a 12,7%.

Desde el lado de la demanda, el dato semanal de exportaciones dejó señales mixtas en soja. El USDA informó cancelaciones de ventas 23/24, con ventas de porotos 24/25 que se ubicaron por encima de lo esperado por el mercado y con anuncios diarios adicionales de ventas 24/25 destinadas principalmente a China reflejo de una reactivación de la demanda internacional producto de los actuales bajos precios.
En el lado bajista, los agricultores estadounidenses continúan vaciando silos para hacer espacio al ingreso de las nuevas cosechas.
En el mercado de maíz, la posibilidad de menores existencias finales por los resultados del Pro-Farmer, los buenos datos semanales de exportaciones y la fuerte demanda interna para etanol, podrían proporcionar soporte al mercado.
El pasado viernes, el presidente de la Reserva Federal señaló que “el momento de los recortes ha llegado”, tras lo cual el índice dólar profundizó su caída aportando mayor competitividad a los granos norteamericano. La próxima reunión de la FED se realizará el 18 de septiembre.
La CFTC informó que al 20/8, los fondos especulativos, vendieron contrato de soja (0,95 Mt) y maíz (1,68 Mt), mientras que anotaron compras en trigo (1,58 Mt). En los días sucesivos, sumaron ventas netas para los tres productos.
PANORAMA LOCAL: LOS PRECIOS DEL MAIZ CONTINÚAN EVIDENCIANDO SOSTÉN
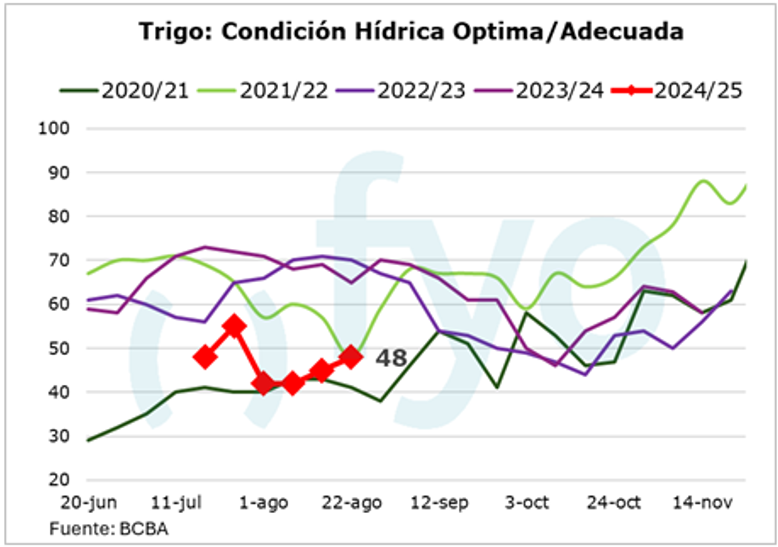
La BCBA señaló una mejora en la condición hídrica del cultivo del trigo, si bien la falta de caudal en las lluvias continúa retrasando el desarrollo de las plantas. La Asociación Civil Fertilizar alertó que se observa un retraso en las re-fertilizaciones con nitrógeno en momentos en los que el 69% de los cultivos se encuentra en estadio de macollaje.
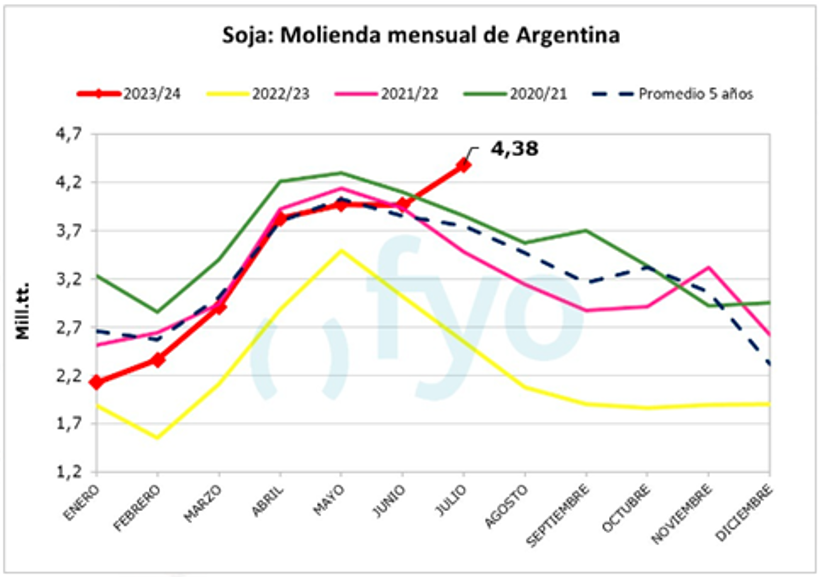
Datos de molienda de soja de julio muy por encima del promedio para la fecha. Se procesaron 4,38 Mt de soja, con una utilización promedio del 78% de la capacidad instalada. Una cuarta parte de la soja procesada correspondió a granos importados (0,96 Mt), con preponderancia de origen Paraguay (0,89 Mt), acusando márgenes positivos y como alternativa a una comercialización interna que por momentos muestra poco dinamismo. Para agosto se prevé una caída en el procesamiento dadas las medidas de fuerza laborales atravesadas.
En materia de precios, el miércoles vimos alcanzar los $293.000 por soja disponible, cediendo en los días siguientes hasta $290.000, con un ingreso promedio de 1700 camiones a primera hora de día en puerto. En Matba- Rofex vimos caer levemente en inverso entre noviembre’24 / mayo’25 a -US$ 25, sin embargo, el diferencial se mantiene por encima del promedio para la fecha de -US$ 20.
El maíz mantuvo los $163.000 alcanzados el miércoles, de esta forma, el precio continúa mostrando sostén aún frente a jornadas a la baja en Chicago, y con un ingreso promedio de 1700 camiones a primera hora de día en puerto. En el mercado a término, el inverso de abril’25/julio’25 cierra en -4.0 US$ frente a un promedio para la fecha de -US$ 11, reflejo de la incertidumbre respecto del próximo año productivo. Al respecto, la BCBA dio a conocer su primera estimación de maíz 24/25, estima un recorte del 17% (6,3 M Has), frente al 21% de caída estimado por la BCR. Cabe señalar, que el segundo informe de la Red Nacional de Monitoreo mostró una disminución de las capturas de Chicharritas adultos en la mayoría de las localidades testeadas.
Comenzó la siembra de girasol, con un avance del 3,2% de las hectáreas proyectadas, se observa un atraso de 9,5 pp. respecto de los promedios producto de la falta de lluvias.


