Los GMO en Argentina, qué tiene que ver la Premier League con el agro y bombazos de empresas como Dupont, Monsanto, Syngenta y hasta GDM: el mercado de pases del campo, capítulo semillas
Repaso de los movimientos más relevantes y con impacto en el agro argentino; ¿De qué club salieron las empresas, productos, líneas o tecnologías?


Capítulo II. Semillas.
Los GMO: liberación del Maíz Transgénico MON810
Para poner un poco de contexto y sincronizar los tiempos del marco legal y la Ley de la Defensa de la Competencia explicada en el capítulo I, allá por julio de 1998 Felipe Solá metía el gancho para liberar al mercado la semilla de maíz transgénico resistente a larvas de lepidópteros, derivado del evento de transformación MON810, autorizando, la producción y comercialización de semilla y subproductos derivados. “Bueno, acá tenemos el maíz gard y este otro no gard”, dijo un técnico en un ensayo de híbridos en referencia a la versión “MG” y refugio (tatuaje mental).
Deslizá para ver el cambio

Podemos decir que desde acá, el mercado de pases de la semilla se activa fuerte y justo a pasitos de salir la Ley de Defensa de la Competencia. Pero claro, al igual que en el capítulo I, siempre hay operaciones que quedaron fuera de revisión. Así que vamos a empezar la historia con “el gato de Alf”.
La expansión de Monsanto en Semillas y estrategias en Argentina
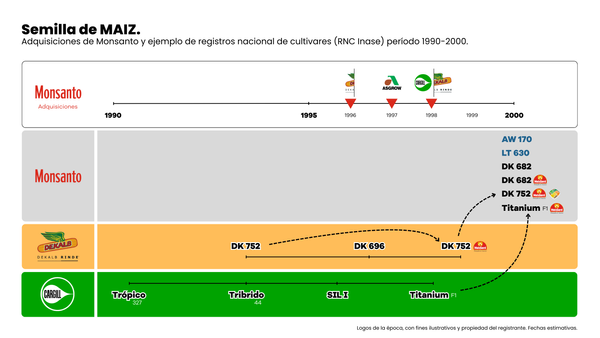
Monsanto era líder en el segmento de herbicidas totales con el Roundup® y movía selectivos como Lazo o Harness. Por otro lado, tenía una posición sólida en biotecnología (patentes y R&D para cultivos GMO). Sin embargo, su rol en semillas era limitado, con un enfoque en licenciar tecnología más que en producirlas directamente. Esto llevó a que salga de shopping: en 1996 adquiere Asgrow Agronomics de Seminis Inc., una filial de Empresas La Moderna S.A. de México, por 240 palos. Asgrow, proviene de Associated Seed Growers Inc., en clara referencia a la naturaleza de su origen. Si bien no fue un monto elevado, fue menos de lo que los mexicanos habían pagado antes (300M a Upjohn Co. en 1994).
En simultáneo, comienza la adquisición de la por entonces empresa independiente Dekalb, cuya historia contamos, tomando Monsanto una porción del 40%. Para 1998 y antes de la sanción de la Ley de la Defensa de la Competencia en Argentina, Monsanto adquiere la totalidad de Dekalb por más de dos mil millones de dólares y, en simultáneo, adquiere de Cargill el negocio internacional de semillas en el cual Argentina formaba parte.

Sin la ayuda de ChatGPT o Grok, obvio que se pueden encontrar huellas de este repaso junto con estrategias locales de la expansión en soluciones genéticas de Monsanto en la Argentina. En el catálogo nacional de cultivares de INASE, se puede ver cómo híbridos inscriptos por la división semillas de Cargill pasaron luego a ser inscriptos por Monsanto, añadiéndole el trait contra insectos habilitado por el queridísimo Felipe como, por ejemplo, el famoso híbrido Titanium F1 MG. Por otro lado, se ve lo mismo con Dekalb Argentina y el híbrido DK 752 a DK 752 MG y luego, ya como Monsanto, a DK 752 MGCL.
Para cerrar esta parte y no dejar afuera a Asgrow, empiezan a aparecer los híbridos con el “AW” como el AW 170 y años más tarde, el híbrido imbatible y temible para los que hacían “retos”: el AW 190 MG. La perlita, son las letras “LT” en el numbering (hilo que trata este tema en mi cuenta de X), con el LT 630 demostrando la colaboración y sociedad con La Tijereta de Agromanía (Seminium) que tendrá su lugar transaccional años más tarde.
Dupont mete bombazo en el mercado de pases
De los primeros expedientes agro en la CNDC está la finalización de compra por parte de Dupont a Pioneer por algo más de siete mil millones globalmente. La operación se revisó en nuestro país donde por entonces Monsanto dominaba el mercado de híbridos de maíz con el 40%, Nidera el de semilla de soja con el 50% y Advanta/Zeneca el de semillas de girasol con el 20%. Seguramente a Dupont le pegó el “barandazo” de Monsanto/Dekalb ya que también era una compañía poco dedicada a la genética y la semilla. Cabe señalar que desde 1997, año en que adquirió el 20% inicial, venía trabajando en R&D con Pioneer en lo que respecta a biotecnología y traits.
Deslizá para ver el cambio
Ya pasada la fatídica campaña 96/97 y el Mal de Río Cuarto, Pioneer no tiene otra cosa que re posicionarse y encajar en el nuevo escenario de recambio de híbridos, manejo de fechas de siembra y sistemas de manejo del cultivo.
Tremendo crossover: Champions League, telcos y movimientos locales
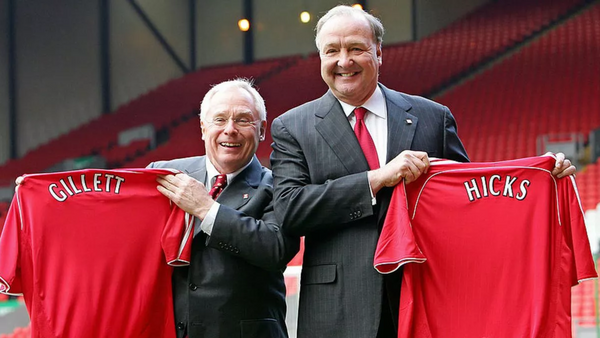
Para fines del año 1999, la versión Argentina de la descomposición del nombre Asgrow referida a asociación de productores y producción de semilla, informa una operación a la comisión. Estamos hablando de Produsem, que viene de Productores de Semillas Selectas, Agropecuaria y Consumo cooperativa Limitada, una empresa de Pergamino ligada al INTA para el R&D. El holding Hicks, Muse, Tate & Furst, tomaría la totalidad del paquete accionario para convertir la cooperativa en S.A. por un valor de más de once palos, que años más tarde vendería a capitales locales. Para mencionar de la época, híbridos línea Prozea, un no competencia de 3 años y la perlita: este holding invertía en Argentina en empresas ligadas a las telco como Cablevisión y Multicanal. Para sumarle "IVA", Tom Hicks uno de los co-founders (tal como el título de un pibito en una startup) compraba también clubes deportivos con el Hicks Sports Group, como los Rangers de Texas, sociedades con el Cruzeiro y Corinthians en Brasil y, la compra del Liverpool FC de la Premier League, cosa que hizo junto a George Gillet, el papá de Foster, actual amigo de la bruja Verón (Estudiantes de la Plata) y no muy querido por algunos otros jajaja, un montón este crossover (y pensar que hay gente que no le gusta el fútbol…).
De aquí pasan 6 años para que se dé un nuevo movimiento en el mercado de pases de la semilla y es uno que terminó siendo polémico por algunas cuestiones. Resulta que Atanor, ya parte de Albaugh. Adquiere el 51% de Atar Semillas Híbridas S.A. En medio del posicionamiento de Albaugh como “your alternative” en la era post patente y genéricos, la idea era jugar fuerte con la semilla GMO, sobre todo ligada a eventos como el GA21 que lo llevaría a enfrentar problemas legales y comerciales, tema que podría ser una nota como esta. Todo tiene una perlita y es que en 2006 hasta decidieron crear su propia cámara en franca oposición a ASA, noticia que puede leerse aquí.
Entre unos años de partner (49%), en 2009 Monsanto adquiere Seminium que tenía La Tijereta (5% aproximado de share en maíz) y ya estaban las versiones MGRR2 en los portafolios de ambos y otros. La compra fue por el 51% que no tenían y estaba en manos de accionistas del grupo Techint. La transacción fue revisada y obligó al desprendimiento de la parte de girasol y licencias de uso para la venta del inventario de las marcas La Tijereta y Agrobel hacia Syngenta que por aquel entonces, tenía solo el 3% del mercado de la oleaginosa.
Ahí nomás, Syngenta empieza a mover con la adquisición de SPS, comprando el 100% de Multisem y SPS y, el 75% de PAU Semillas dentro del Holding SPS. En ese momento SPS vendía semillas de maíz, girasol, sorgo, soja, alfalfa y colza bajo licencias de Zeneca, Dow y Seeds 2000 Argentina participando casi en dos puntos del mercado para cada cultivo en la época.
Syngenta expande su negocio de girasol
Globalmente y siguiendo con el girasol, Syngenta compra el negocio global de este cultivo a Monsanto incluyendo todo el inventario, germoplasma, derechos de propiedad intelectual y know-how, contratos, información comercial y algunos empleados. Por aquel entonces (2009), el líder total del mercado de semillas de girasol era Nidera con casi el 24%, seguido de Dekalb (13%) y Advanta (10%). Si sumamos el nuevo negocio de girasol Syngenta es decir, el share estimado de 2008 de: 5% Syngenta + 13% Dekalb, adquirido de Monsanto, + 3% Seminium (desinversión de Monsanto), la gigante se posicionaría años siguientes con casi el 20% del mercado y aún, faltaba por comprar (shares aproximados CNDC 2009). Por esto pueden verse las letras DK (Ej. DK4045) en numbering de Syngenta claro, venían de Dekasol.
Años más tarde, localmente Ayerza cede y transfiere a Sursem todo el material genético y locación de servicios otorgando licencias perpetuas y gratuitas sobre líneas comerciales inéditas (*insertar meme). Sursem era controlada por la gallega LATAM SEED HOLDING S.L. y personas físicas (95%) y MARS Holding Cooperatief pero, a su vez controladas por PAMPA AGRIBUSINESS que dentro tenía a Relmó S.A., Degesa Argentina S.A., Campo Austral S.A., Agro Pla S.R.L. y Pla S.A. (si, la de las pulverizadoras hoy parte de John Deere), entre otras.
Diez años más tarde, Limagrain se quedaría con Sursem citando en un artículo de Bichos de Campo: la cooperativa Limagrain fue fundada por 2.000 productores franceses que se alinean detrás de una sola convicción: su fuerte será producir semillas y nada más. ¿Qué quiere decir? Que esta compañía no va a seguir el camino elegido por otras empresas globales de insumos agrícolas, que acumulan negocios para ofrecerles todo el paquete servido al productor. En Limagrain rechazan esa idea y, por ejemplo, no se ven vendiendo agroquímicos ni manejando drones. Solo semillas, semillas, semillas.
Con el sello de Dupont business debajo, Pioneer sale nuevamente al mercado de pases y en 2010 informa la compra de Pannar, una joya sudafricana con más de 50 años en el negocio de las semillas. Por unos 30 palos, DuPont Pioneer se hizo con el 100% de Pannar, una operación que le dió acceso a un amplio catálogo de maíz y sorgo. La movida, aprobada casi 900 días luego de informada, fortaleció a Pioneer comercialmente pero vino con un bonus inesperado (o no tanto): el germoplasma de Pannar, que incluía variedades resistentes a sequías, se volvió clave para los planes de R&D de Dupont en biotecnología. En 2018 y como marca el capítulo I (Las Gigantes), Corteva, la nueva dueña de Pioneer, generó una alianza estratégica con Produsem para la distribución de su marca Pannar®.
Los sileros y la activación de GDM
Ya que estamos en híbridos con virtudes sileras, en el ámbito local el grupo Don Mario (GDM) se activa a full y oferta por el 100% de Forratec, que era controlada en ese momento por Forratec, una persona física (MZ) y Dow Agrosciences. Cuando se dió el negocio, el mercado conjunto de semillas de maíz era de 4.4% pero del lado de Forratec, se trataban de híbridos mayormente sileros por lo que, no hubo ningún elemento que objete la operación. Casi en simultáneo, GDM acelera y adquiere Illinois para fortalecer la paleta de maíz. “Illinois Semillas es una empresa que tiene un nombre en el mercado, un producto que se destaca que es el I-550 maíz híbrido y su cadena distribución”, describió Tomás Liceda. Con esta compra GDM ya pisaría +9% del share en semilla de maíz pero Illinois aportaría solo el valor del I-550, sin disparar alarmas de concentraciones elevadas.
Syngenta adquiere Nidera, Nuseed gol de oro y KWS deja el torneo
El 13 de agosto de 2018 se notificó ante la CNDC la operación de concentración económica consistente en la adquisición del negocio de semillas de COFCO (que era Nidera del capítulo I, Las Gigantes) por parte de Syngenta quedándose así con el control total, con carácter global y efectos en Argentina.
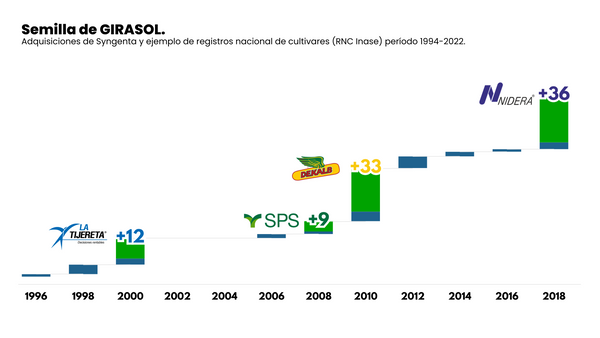
El tema es que la ex Suiza, ahora china, venía acumulando negocios referidos a la semilla de girasol como venimos viendo (superaría potencialmente el 60% de share) entonces, tuvo que presentar una propuesta de desinversión ante la CNDC que consistió en la venta de activos vinculados al desarrollo, la producción y la comercialización. Por mencionar el banco de germoplasma adquirido a Nidera, adaptado localmente en todos los estadios, Paraíso 102 CL, Paraíso 1600 CL Plus, Paraíso 1500 CL PLHO, Aromo 105 CL, Paraíso 1800 CL PLUS y un híbrido pre-comercial; el inventario de semillas del híbrido comercial Paraíso 1800 CL PLUS; el inventario de semillas de todos los híbridos comerciales que forman parte del germoplasma que Nidera no haya comercializado; el inventario de semillas parentales para poder producir Paraíso 102 CL, Paraíso 1600 CL Plus, Paraíso 1500 CL PLHO, Aromo 105 CL y Paraíso 1800 CL PLUS; el know-how del germoplasma, el cual incluye pedigríes, datos históricos de pruebas y reproducción (incluyendo resultados de rendimiento y calidad), fórmulas de investigación de producción (densidades de plantas, fertilización, divisiones de plantación, porcentual de machos y hembras), comportamiento de parentales e híbridos en diferentes circunstancias, capacidad de cruzamiento de líneas dentro del banco de germoplasma; la propiedad intelectual del germoplasma; las marcas Super Paraíso y el nombre comercial Aromo. Todo esto lo agarró Nuseed que recientemente es ahora identificado globalmente bajo el paraguas Nufarm.
Finalmente y fresco, KWS decidió desinvertir el negocio internacional de maíz y GDM fue quien lo agarró sumando share a su negocio de maíz, pero metiendo una nueva marca en Argentina: Supra Semillas.
Seguramente faltan algunas pero estas son las más relevantes y de volúmenes de negocios que pueden modificar o alterar el mercado de las semillas. Es realmente interesante ver estos movimientos que no son tan viejos pero que al repasarlos, pareciera que todo fue hace muchísimo tiempo.
Todavía quedan muchas secciones de las concentraciones económicas del agro, este es el segundo capítulo de un insumo fundacional, del que no hay opción de no comprar primero y que los productores deben elegir la mejor opción.
Espero lo disfruten, nos vemos pronto!