Se necesita hasta un 23% menos de soja para comprar glifosato: así evoluciona el poder de compra de los granos y el mercado de fertilizantes y agroquímicos
Las relaciones insumo-producto muestran un panorama mixto en el arranque de la campaña; la soja mejora su ecuación frente a meses anteriores y el mercado internacional de fertilizantes y agroquímicos atraviesa una etapa de ajuste, marcada por la incertidumbre
Por
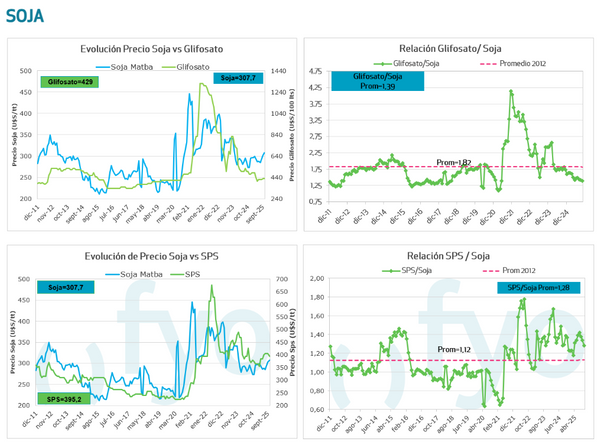
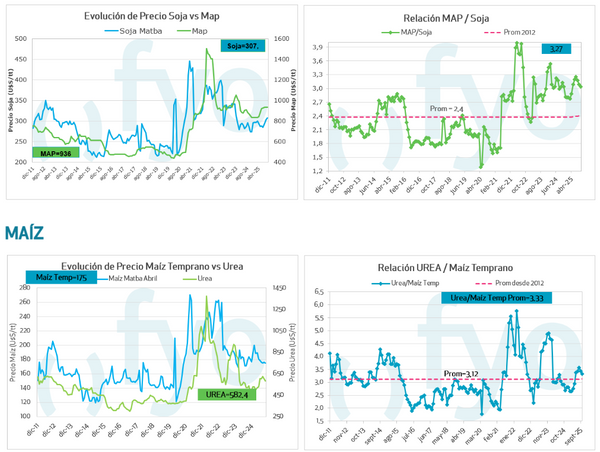
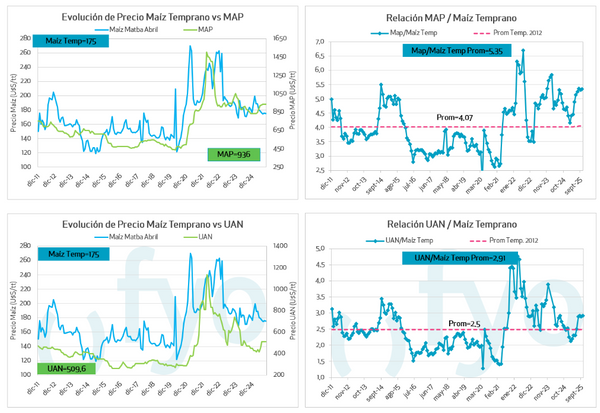
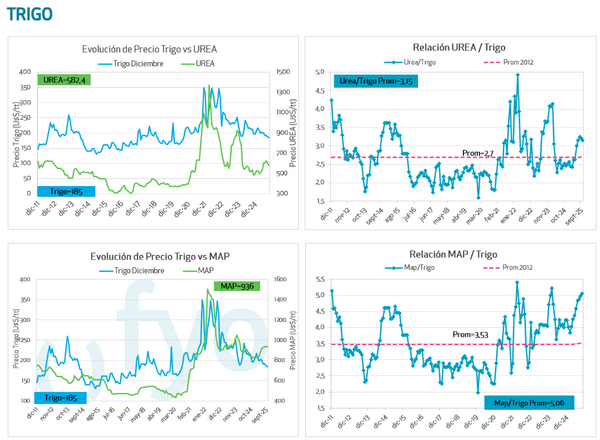
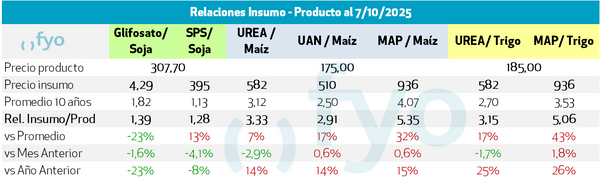
Desde fyo destacan que la relación insumo-producto para la siembra gruesa que comienza muestra un comportamiento dispar.
"En el caso particular de la soja, las relaciones son positivas en comparación con el mes y el año anteriores, tanto para el glifosato como para los fertilizantes fosfatados", señalan.
Este informe de relación insumo-producto se realiza con los precios actuales de los insumos agrícolas y un precio promedio del último mes para las siguientes posiciones de soja, trigo y maíz en A3: Dic-25 para trigo, Abr-26 para maíz y May-26 para soja.
Qué pasa en el mercado de fertilizantes
El equipo de análisis de mercado de fyo señala que la urea venía mostrando una tendencia bajista, que se estabilizó después de que la India inicie su tender (proceso de licitación) por un volumen importante, de dos millones de toneladas. "Ahora, el mercado está atento a la participación o no de China en el cierre de dicho tender (el 15/10), ya que es inminente que China cierre su mercado de exportación para destinarlo al consumo interno. Si China no aparece a llenar ese tender, daría una idea alcista al mercado".
Seguí leyendo
Internamente, en Argentina hubo mucha presión compradora y de logística, dada la fecha de siembra y el desabastecimiento de algunos oferentes que ahora se encuentra normalizada. Esto no fue suficiente para hacer subir los precios, pero sí para frenar la caída.
En cuanto al mercado de fertilizantes fosfatados, estos productos están mostrando una tendencia a la baja, debido a la importante oferta global (incluso con Rusia participando como oferente cuando el mercado no lo esperaba) así como a la menor demanda de Brasil.
Localmente, la cadena apunta a no mantener existencias altas de fósforo una vez terminada la demanda para la siembra gruesa, ya que los precios pueden seguir a la baja y quedar comprados caros. Otro factor interno que diferencia esta campaña de las anteriores es la variedad de productos fruto de la libre importación, lo que ha fomentado la competencia y presionado aún más los precios a la baja.
¿Y con los agroquímicos?
Para finalizar, las ventas de agroquímicos continúan sin reactivarse, a pesar de que la eliminación temporal de los derechos de exportación te mejoró mucho la relación con el producto; esto debería haber activado el mercado pero no sucedió.
Desde el lado externo, se observan aumentos en los costos en China, así como en los fletes internacionales, pero en la cadena comercial interna persiste la necesidad de ventas, lo que dificulta trasladar los aumentos de precios.
Igualmente, los actuales precios bajos de los agroquímicos dan una idea de que los mismos pueden estar en pisos.