Las 12 preguntas del RIMI para el agro y cómo aprovecharlo
Repasamos el impacto RIMI para el agro: inversiones que pueden descontarse de Ganancias en un solo año
Muchos productores se quedaron con la idea que el RIMI (Régimen de Incentivo para Medianas Inversiones) es un régimen para pocos con montos de acceso un tanto inaccesibles, pero hay buenas noticias para el sector agropecuario.
El nuevo régimen ofrece un beneficio muy atractivo para determinadas inversiones agropecuarias: reproductores, equipos de riego y mallas antigranizo pueden acceder al incentivo sin necesidad de alcanzar un monto mínimo de inversión.
Lo explicamos a través de algunas preguntas sencillas.
¿Qué es el RIMI?
El RIMI es un régimen que busca incentivar inversiones realizadas por micro, pequeñas y medianas empresas mediante determinados beneficios fiscales.
Uno de los más importantes es la posibilidad de utilizar una amortización acelerada en el Impuesto a las Ganancias.
En términos simples: permite descontar fiscalmente una inversión (amortizar) mucho más rápido de lo que ocurriría utilizando el sistema habitual.
¿Qué tiene de especial para el campo?
Ademas del régimen genérico para Pymes, para determinadas inversiones agropecuarias existe un tratamiento particularmente favorable.
Hay tres grandes categorías que pueden ingresar al régimen sin necesidad de alcanzar el monto mínimo de inversión exigido para otros proyectos:
determinados semovientes destinados a reproducción;
mallas antigranizo y sus estructuras asociadas.
Esto hace que el beneficio pueda ser interesante no solamente para grandes proyectos sino también para inversiones de menor tamaño.
¿Qué significa que “no tienen monto mínimo”?
Significa que una empresa agropecuaria no necesita realizar una inversión millonaria para poder analizar su incorporación al régimen.
Por ejemplo, si un productor necesita incorporar determinados reproductores o realizar una inversión en riego que cumple con las condiciones establecidas, el hecho de que la inversión sea pequeña no la deja afuera del RIMI.
Esta es una diferencia importante respecto del régimen general.
¿Y cuál es concretamente el beneficio?
El principal atractivo está en el Impuesto a las Ganancias.
Estas inversiones pueden acceder a una amortización acelerada que permite, bajo las condiciones del régimen, deducir fiscalmente el 100% de la inversión en un año, es decir tratar a la inversión como si fuera un gasto.
No significa que el Estado devuelva el valor de la inversión.
Significa que, en lugar de ir descontando fiscalmente ese activo durante varios ejercicios, la empresa deduce el 100% en un solo año.
¿Podemos verlo con un ejemplo?
Supongamos una empresa agropecuaria que tiene una ganancia importante durante el año y decide invertir $100 millones en un sistema de riego que reúne las condiciones del RIMI.
Con las reglas tradicionales, esa inversión debería amortizarse fiscalmente durante varios años.
Con el RIMI, podría llegar a deducir los $100 millones en un solo ejercicio.
La empresa no gana $100 millones ni recibe ese dinero del Estado. Lo que obtiene es una deducción mucho más rápida que puede reducir significativamente el Impuesto a las Ganancias a pagar en ese período.
En definitiva, se trata principalmente de un importante beneficio financiero y de diferimiento del impuesto, es como si el gobierno estuviera subsidiando la compra de los equipos.
¿Cualquier compra de hacienda entra en el beneficio?
No.
Este es un punto importante.
Cuando el régimen habla de semovientes no significa que cualquier compra de vacas, toros u otros animales quede automáticamente comprendida.
El beneficio está orientado específicamente a determinados animales reproductores de genética superior, puros de pedigrí o puros controlados, que deben cumplir las condiciones y registraciones establecidas por la reglamentación.
Por eso, antes de realizar una compra de reproductores con la intención de utilizar el RIMI, es conveniente verificar si esos animales efectivamente califican.
¿Qué ocurre con el riego?
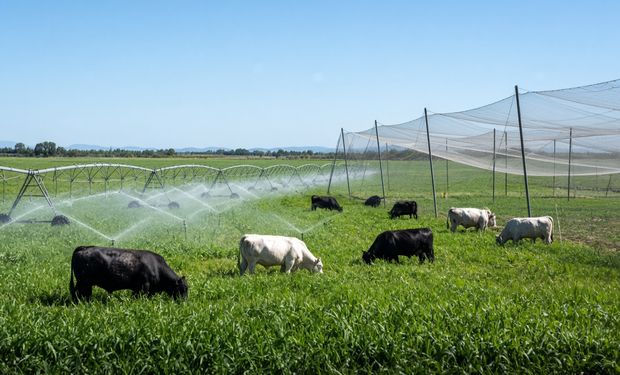
Los sistemas y equipos destinados al riego agrícola constituyen una de las inversiones expresamente favorecidas.
El régimen contempla bienes destinados a mejorar la administración y distribución del agua y la productividad agrícola mediante la incorporación de tecnología.
Además, bajo determinadas condiciones, pueden quedar comprendidas inversiones complementarias necesarias para instalar y poner en funcionamiento el sistema.
Por eso, un productor que esté pensando en instalar, renovar o ampliar un sistema de riego debería analizar el RIMI antes de comenzar el proyecto.
¿Y las mallas antigranizo?
También tienen un tratamiento especial.
Las mallas destinadas a proteger cultivos contra el granizo, junto con determinadas estructuras necesarias para su instalación, pueden quedar comprendidas en el beneficio.
Esto resulta particularmente interesante para actividades como la fruticultura, vitivinicultura y otras producciones intensivas donde este tipo de inversión puede representar un costo considerable.
¿Hay también algún beneficio relacionado con el IVA? Sí.
El RIMI contempla también un mecanismo de devolución anticipada de los créditos fiscales de IVA vinculados con las inversiones, sujeto al cumplimiento de los requisitos y plazos previstos por el régimen.
Esto agrega un segundo componente financiero importante: no solamente puede acelerarse la deducción en Ganancias, sino también recuperarse anticipadamente IVA si después de tres meses aun no pude recuperarse contra débitos, si bien este beneficio esta sujeto a un cupo.
¿Qué pasa si la empresa incumple los requisitos?
El RIMI no es un beneficio automático ni definitivo desde el primer día. La empresa debe mantener durante el período previsto por la normativa las condiciones exigidas para conservarlo.
Entre otros aspectos, debe prestar especial atención a la existencia de deudas fiscales, previsionales o aduaneras, según corresponda, y al cumplimiento de las demás obligaciones formales y sustanciales.
Si la empresa incumple los requisitos, puede producirse la revocación de los beneficios otorgados.
En ese caso, las consecuencias pueden ser muy significativas:
se pierde la amortización acelerada utilizada en el Impuesto a las Ganancias;
deben rectificarse las declaraciones juradas de Ganancias, incorporando nuevamente las deducciones que se habían computado de manera anticipada;
puede generarse un mayor impuesto a ingresar, junto con intereses y, eventualmente, sanciones;
debe reintegrarse la totalidad del IVA cuya devolución anticipada se hubiera obtenido;
pueden corresponder intereses sobre esos importes y otras consecuencias derivadas del incumplimiento.
En otras palabras, una deuda o un incumplimiento que parezca menor puede terminar provocando la pérdida de todo el beneficio y obligar a devolver los importes utilizados.
¿Cualquier empresa agropecuaria puede utilizarlo?
No necesariamente.
El régimen está pensado para empresas que califiquen dentro de las categorías MiPyME admitidas y deben cumplirse determinados requisitos formales y fiscales.
Además, no alcanza con que una inversión genéricamente pueda denominarse “riego”, “antigranizo” o “reproductores”.
Hay que verificar que el contribuyente y el bien concreto adquirido cumplan las condiciones previstas por la normativa.
También es necesario confirmar que la empresa pueda mantener esas condiciones durante el plazo exigido.
Entonces, ¿qué debería hacer un productor que está pensando invertir?
La recomendación es bastante sencilla:
consultar antes de comprar.
Si durante los próximos meses la empresa está considerando:
Comprar reproductores
Instalar o ampliar un sistema de riego
Incorporar tecnología para riego
Colocar mallas antigranizo
conviene analizar previamente si la inversión puede encuadrarse dentro del RIMI, sino se perdería una enorme oportunidad de eficientizar la planificación tributaria de la empresa.
También es importante revisar antes de adherir:
la situación de deudas fiscales, previsionales y aduaneras;
la documentación de la inversión;
las condiciones técnicas del bien;
los plazos de permanencia;
las obligaciones formales posteriores; y
el riesgo de tener que devolver los beneficios si se produce un incumplimiento.
Una decisión que originalmente se toma por razones productivas puede tener, si se estructura correctamente, un beneficio fiscal y financiero adicional muy significativo, nuevamente la planificación tributaria se hace importante en la eficiencia del productor.