Una cosechadora cuesta 215 toneladas de soja menos que hace un año, pero el gasoil ya pide hasta 45% más de grano
Según el informe Data Clave de Expoagro de octubre, la soja, el maíz y el novillo compran hoy más maquinaria que hace un año; el gasoil es la gran excepción: en maíz requiere un 45% más de grano por litro que en 2025
Por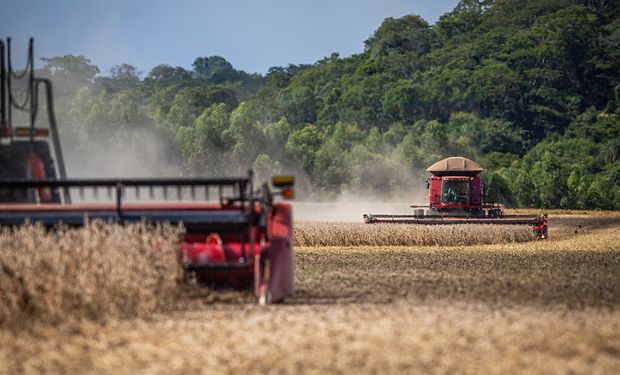
Con la soja, el maíz y el novillo, el productor compra hoy más maquinaria que hace un año. El gasoil, en cambio, se convirtió en el insumo que más se encareció en términos de grano. Así lo muestra el informe Data Clave de octubre, elaborado por Expoagro junto a Data Miazzo con datos de la Bolsa de Cereales de Buenos Aires, la Secretaría de Agricultura y CREA.
El informe, auspiciado por Advanta, mide el poder de compra en kilos de producto: cuántos kilos de soja, maíz o novillito hay que vender para comprar una máquina o un insumo. Cuantos menos kilos se necesitan, mejor está el productor.
Las máquinas, más accesibles
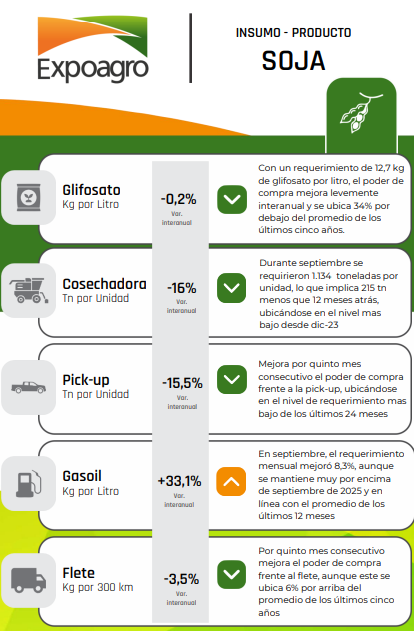
En septiembre, una cosechadora equivalía a 1.134 toneladas de soja, 215 toneladas menos que un año atrás (16% menos). Es el nivel más bajo desde diciembre de 2023. Medida en maíz, la misma cosechadora costaba 2.140 toneladas, 191 menos que en 2025.
La pick-up también se abarató: en soja, el poder de compra mejoró por quinto mes seguido y está en su mejor nivel de los últimos dos años. En la ganadería, una pick-up equivalía a 11.460 kilos de novillito, 3.557 kilos menos que en septiembre de 2025 (24% menos). Y un tractor requería 46.426 kilos de novillito, un 24% menos que hace un año.
Seguí leyendo
Cuánto cuesta el nuevo tractor de 260 HP que lanza la marca que ya vendió más de 6000 en ArgentinaEl gasoil, la gran excepción
El combustible es el insumo que más se encareció medido en grano. Aunque en septiembre mejoró frente a agosto, sigue muy por encima de hace un año en todos los cultivos: en maíz, cada litro requiere un 45,3% más de grano que hace un año; en sorgo, un 42,2%; en soja, un 33,1%; en novillito, un 19,7%, y en girasol, un 9,5%.
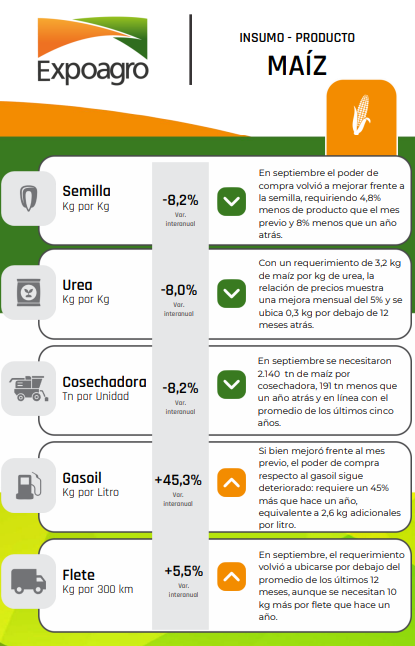
En maíz, cada litro de gasoil requiere 2,6 kilos más de grano que en 2025. En la ganadería, el requerimiento subió por séptimo mes consecutivo y está en su nivel más alto desde enero de 2025.
El flete muestra una situación intermedia: en soja, el poder de compra mejoró por quinto mes seguido, aunque sigue un 6% por encima del promedio de los últimos cinco años. En maíz, un flete de 300 kilómetros requiere 10 kilos más que hace un año.
Fertilizantes y herbicidas, en buenos niveles
La urea está más accesible en todos los cultivos. En maíz se necesitan 3,2 kilos de grano por kilo de urea, un 8% menos que hace un año. En girasol, la relación de 1,2 kilos por kilo es la mejor de los últimos dos años. Con el glifosato, la soja requiere 12,7 kilos por litro, un 34% por debajo del promedio de los últimos cinco años.
Los granos bajaron en octubre, pero desde niveles altos
El precio pizarra de la soja cayó más de US$ 10 por tonelada en octubre, hasta unos US$ 360 (−2,4%), aunque sigue entre los más altos del año. El maíz bajó de US$ 195 a US$ 182 (−4,7%). El girasol, en cambio, subió un 5,9%, hasta unos US$ 530.
El informe destaca que vender a futuro sigue siendo atractivo: la soja a noviembre cotiza a US$ 367 y el maíz a diciembre, a US$ 193,5. Frente a la venta en disponible, eso equivale a una mejora del 26% anual en soja y del 40% en maíz.
La relación entre el precio de la soja y el del maíz llegó a 1,98, cerca de su máximo de los últimos tres años y por encima del promedio de los últimos cinco (1,74). Es decir, la soja está relativamente cara frente al maíz, un dato que pesa en las decisiones de siembra.
Para la campaña 2026/27, la Bolsa de Cereales proyecta 53,6 millones de toneladas de soja, un 7% más que el ciclo anterior, sobre 17 millones de hectáreas. Para el maíz estima unas 66 millones de toneladas, un 3,1% más.
Ganadería: menos faena y precios que no acompañan a la inflación
En septiembre se faenaron 1.045.293 cabezas, un 11% menos que un año atrás. En los primeros nueve meses del año, la faena acumula una caída del 10%.
Los precios muestran comportamientos distintos. El ternero cotizó a $6.135 por kilo y subió un 46,6% en los últimos doce meses, 13 puntos por encima de la inflación. El novillito, en cambio, se pagó $4.333 por kilo y su suba anual del 28,3% quedó por debajo de la inflación. En el mostrador, el asado llegó a $16.836 por kilo, un 50,5% más que hace un año.