8 de cada 10 productores aseguran que la tecnología digital les hizo ahorrar: lo que muestra una encuesta a 842 productores
Entre productores de más de 300 hectáreas de la región pampeana, la desconfianza en el uso de los datos cayó del 56% en 2021 al 11% en 2025; el ahorro en fitosanitarios y fertilizantes es el principal motivo para digitalizarse
Por
La adopción de tecnologías digitales en el agro argentino atravesó un punto de inflexión decisivo y dejó de ser una promesa para convertirse en una realidad con impacto económico directo. De acuerdo con los datos de la Encuesta de Necesidades del Productor Agropecuario (ENPA 2025) elaborada por el Centro de Agronegocios y Alimentos (CEAg) de la Universidad Austral, la desconfianza en el uso de los datos —que en 2021 afectaba al 56% de los productores— se derrumbó al 11% en 2025.
Este cambio de paradigma responde a una validación empírica en el terreno: el 82% de los productores que utilizan herramientas digitales confirma que las inversiones generaron mejoras medibles en ahorro de costos, eficiencia o rendimientos, registrando un 44% que manifiesta estar "totalmente de acuerdo" con el retorno económico de la inversión (ROI).
La presión sobre los márgenes del negocio convirtió a la reducción de costos en la principal motivación para digitalizarse. El 81% de los encuestados adopta tecnología con el objetivo primordial de recortar gastos en insumos productivos (fitosanitarios, fertilizantes y semillas), superando ampliamente a la meta de incrementar rendimientos (55%).
Entre los beneficios económicos más valorados, destacan:
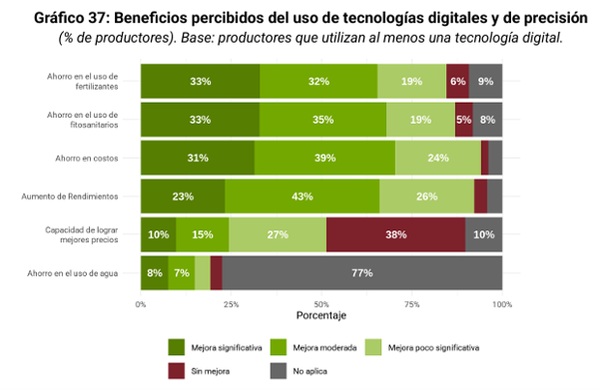
- Ahorro de costos generales: confirmado por el 70%.
- Ahorro en el uso de fitosanitarios: mencionado por el 68% de los productores (con un 33% que lo califica como una mejora "significativa").
- Ahorro en el uso de fertilizantes: reportado por el 65%.
El nuevo cuello de botella
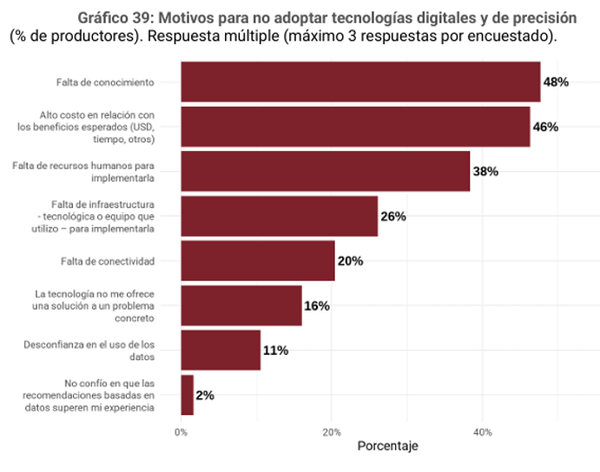
A medida que la brecha económica y el temor a la conectividad retroceden, las barreras para profundizar la agricultura de precisión se desplazaron hacia la gestión organizativa. A nivel general, la falta de conocimiento (48%) y el costo relativo (46%) emergen como los principales frenos.
Sin embargo, en las empresas agropecuarias de escala "Grande", la falta de recursos humanos capacitados para implementar la tecnología (45%) superó a la restricción económica (35%). Asimismo, entre los productores considerados "adoptantes intensivos", un 40% advierte que muchas de las nuevas soluciones disponibles no ofrecen una respuesta concreta a un problema productivo real, exigiendo propuestas de valor más claras por parte de las empresas AgTech.
El asesor técnico como custodio de los datos
El 73% de los productores ya comparte datos productivos (como mapas de rinde, muestreos de suelo o curvas de nivel) con terceros. No obstante, se vislumbra un auge del asesor independiente, al que le comparten su información digital, consolidándolo como el nodo central para evaluar y validar soluciones en condiciones reales.
En cambio, la proporción de productores que comparte datos directamente con proveedores de insumos cayó del 42% en 2021 al 25% en 2025, demostrando una preferencia por canales neutros desvinculados de intereses comerciales directos. Ante el 44% que declara que interpretar datos lleva "demasiado tiempo", la Inteligencia Artificial aparece como el puente emergente necesario para simplificar la toma de decisiones.
José Gobbe, profesor de la universidad y experto en gestión de empresas agrícolas y de alimentos en Latinoamérica, precisa sobre la IA: “En aplicación selectiva estamos en los mismos niveles de adopción que Estados Unidos entre medianos y grandes productores. Incluso algunas tecnologías que aplican IA on the edge para pulverización selectiva, surgieron de productores argentinos y hoy son de los algoritmos más eficientes a nivel global en maíz y soja”.
La transformación en marcha: el agro frente al caos y la disrupción
El productor argentino avanza en su modelo de negocio ante un entorno dinámico lleno de oportunidades. En este escenario, la competitividad demuestra que los productores que logran escala, diversificación y toman decisiones basadas en datos ya están listos para liderar el mercado. Los factores de éxito radican en la capacidad de adaptación, concentrada especialmente en quienes invierten en tecnología y gestionan proactivamente variables de "no mercado".
Es así que en este contexto conviven una alta satisfacción del uso de la tecnología (82%) y una barrera crítica de conocimiento (48%) que trae como consecuencia que el mercado argentino entre en una fase de necesidad de servicios de terceros y de servicios de capacitación. Ya no basta con vender la herramienta; las empresas proveedoras que logren integrar servicios de consultoría, interpretación de datos y capacitación tendrán ventaja.
Resulta clave cerrar las brechas en adopción digital, talento y financiamiento para evitar que los pequeños productores queden rezagados en este proceso. Con este nuevo paradigma consolidado, el interrogante que queda abierto es verificar si el sector público y el resto de la cadena agroindustrial podrán acompañar el ritmo acelerado de transformación que hoy viven los productores argentinos. Una gran oportunidad y llamado a la acción para universidades y para organismos del estado relacionados con la transferencia de conocimiento, en medio de incipientes aplicaciones de IA.
Sobre la ENPA y su metodología
La Encuesta de Necesidades del Productor Agropecuario (ENPA) es una investigación del Centro de Agronegocios y Alimentos de la Universidad Austral que se realiza desde 2009. La edición 2025 es la quinta desarrollada en Argentina. No se trata de un relevamiento anual: sus distintas ediciones permiten observar la evolución de las decisiones y estrategias de los productores a lo largo del tiempo.
El estudio analiza aspectos vinculados con la producción, la inversión, el financiamiento, la incorporación de tecnologías, la compra de insumos y maquinaria, y la comercialización agropecuaria.
La edición 2025 se elaboró a partir de entrevistas realizadas entre abril y septiembre a 842 productores agrícolas y agrícola-ganaderos de Buenos Aires, Córdoba, Santa Fe y Entre Ríos, que en conjunto representan aproximadamente 1,53 millones de hectáreas relevadas.
La muestra comprendió productores que habían cultivado al menos 300 hectáreas de soja, maíz y trigo durante la campaña 2024/25, ubicados en partidos y departamentos cuya producción conjunta de esos cultivos superó, en promedio, las 100.000 toneladas durante las tres campañas anteriores.
El relevamiento utilizó un diseño muestral probabilístico estratificado por provincia y escala productiva, con un nivel de confianza del 95% y un error muestral esperado de aproximadamente ±5% para las estimaciones generales.
A partir de esta metodología, la ENPA busca identificar tendencias en las decisiones de los productores de las principales zonas agrícolas del país y aportar información para comprender la transformación del negocio agropecuario argentino.