Agroflix: romper las reglas para la nueva siembra, no queda otra
En la nueva campaña, no sean aplicados, rompan la regla; las figuras recientes ya no están (ejemplo el juego financiero) y el presupuesto es más que ajustado

MoneyAg. Rompiendo las reglas.
Hace un tiempo me invitaron a dar un par de charlas respecto al agro argentino y, sobre todo, al impacto de la digitalización. Seguramente la primera vez sugerí hablar de la importancia del "hábito digital" y no de cada herramienta individual, ya que considero, por un lado, que este mundo luce más lindo de afuera que de adentro, y por el otro, que es un segmento que tiene mayor cantidad de speakers expertos que experiencias reales, increíble.
Entonces para este año pensé: “Me gustó lo de Agroflix, le voy a meter con alguna analogía por este lado” Para los que recién se prenden, trato de volcar en mi cuenta de X (ex Twitter) todo lo que observo y charlo en la semana de distintos temas agro. Entonces, generalmente los viernes, posteo o armo hilos como el de Agroflix, que habla acerca de películas con entorno agro que luego, terminan en notas de Agrofy News.
El proceso para que dimensionen es: llegar a casa, bañar las nenas, cenar con mi esposa y luego sentarme en la compu a repasar los temas de la semana para redactar el hilo con un vino +/- 2 fernets, no sale de ahí.
Para este año, mi segunda participación en los encuentros de Pampa Start, a la charla la titulé MoneyAg, en referencia a la película MoneyBall, que tiene una bajada para el habla hispana de “Rompiendo las reglas”.
La película (aunque no la termine de ver porque al final se pone media tierna) se trata del manager de un equipo de beisbol que había hecho una muy buena temporada con grandes figuras, pero que para afrontar la próxima tendría dos desafíos: reemplazar las salidas de los cracks y, un presupuesto ajustado. Llevado al agro digamos que las figuras recientes ya no están (ejemplo el juego financiero) y el presupuesto es más que ajustado. Entonces Brad Pitt (el actor), recurre a un método disruptivo para el scouting de jugadores que de alguna forma, rompe la regla. Lo mismo que van a hacer los productores en la campaña 25/26, que está acá a la vuelta, romper la regla, no les queda otra.
Agro Argentino: reglas, recursos, comparaciones y negocio.
Para que la analogía cierre y además combine con la digitalización del agro, hay que repasar el contexto del argentino que me parece, conduce el ritmo cardíaco de la actividad.
Argentina tiene una serie de factos o reglas que pueden o no, diferir mundialmente.
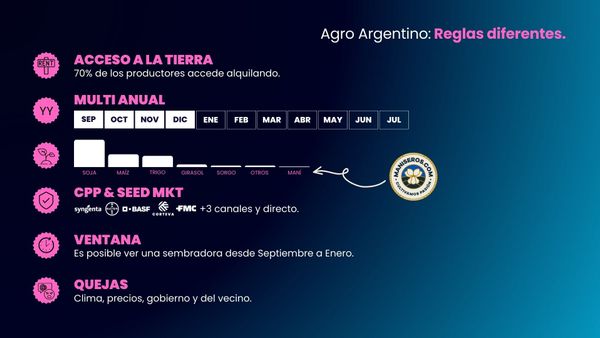
El primero es el acceso a la tierra. Se dice que como el 70% del acceso a la tierra para producir es a través de arrendamientos, es decir 7 de cada diez lotes son alquilados. Entiendo que este ratio, es similar en EE. UU. o Brasil haciendo comparaciones lógicas entre países.
Otra cosa no menor es lo que llamo multianualidad. El grueso de la producción, justamente “la gruesa”, se siembra un año y se cosecha al año siguiente por lo cual nunca coincide el año productivo con el fiscal. Esto, créanme, trae varios efectos como por ejemplo estudios contables como locos y con staff de contadores “especialistas” en agro, compradores de mercadería (exportación) preguntando si es nuevo o viejo por ese tema de “campaña 24/25” y proveedores de insumos cerrando el año de ventas cuándo la mayoría del maíz y la soja ni siquiera llegaron al período crítico, por citar algunos.
Argentina es un país donde la agenda corporativa de las grandes 5 como Syngenta, Bayer, Corteva, BASF y FMC es activa y comparable con la de EE. UU., Brasil o Canadá. Estoy más que seguro que esto da otra fluidez para el acceso a nuevas tecnologías, estando en vanguardia y con una agenda más marcada.
Por último, una de tocados con la varita: la ventana de siembra. “En argentina si agarrás un auto en agosto y te pones a dar vueltas por el país hasta fin de febrero, es posible ver una sembradora sembrando algún cultivo cada día”.
Por último y no menos importante la universal global: la queja por el clima, los precios, el gobierno y obvio, el vecino alambre de por medio.
Con esos factos, se produce en un país extenso, fértil, en suelos increíbles con algún grado de variabilidad. Es común escuchar en un extranjero que remarque al viajar en un avión de CABA a Mendoza lo plano que es nuestro país comparado a otros países con mayores accidentes topográficos.
En esa base se dan buenos rindes, tal vez lejos del potencial en general, no tanto en particular dados los resultados de Brechas Pioneer, pero si estancados si los comparamos, por ejemplo, con Brasil. Si uno va los datos en los últimos 50 años o 50 partidos, hemos ganado solo 7, empatado 1 y perdido 42 en relación al incremento de rendimiento en soja y ganado 11, empatado 2 y perdido 37 en maíz. Pero para ser igualmente injusto, frase que mi cuñado citó ante la recriminación al retar a uno de sus tres hijos, si bien Brasil siembra hoy por hoy 3X veces soja y 2X veces maíz bendecidos en parte por su tamaño, años atrás la diferencia era mayor por lo que crecimos en superficie con base 1976 a un ritmo mayor pero claro, estancados en productividad.
Hasta hace 10 años, la rotación argentina era casi 80% soja. Luego, el maíz creció muchísimo tomando impulso sobre todo desde 2015 en adelante, bajando la soja al 60% aproximado, pero también, apareciendo sostenidamente el trigo y cultivos estivales menores como girasol, sorgo, maní y otras especialidades, con lo que podemos decir que hoy por hoy somos un país agrícolamente mucho más diverso.
(Nota aparte y a pesar del maní estar incluso luego de “otros” genera un quilombo terrible en el acceso a la tierra y aparece como el culpable de todo jajaja) Acá aprovecho y tiro el chivo, ya que nadie está obligado a no sembrar maní. Toda la info en www.maniseros.com.
Para cerrar este capítulo dos temas, el flete y los precios. Respecto al flete, puede verse algo desde mi X a Agrofy News aquí. Obviamente, el impacto del flete es obsceno y no me vengan con alternativas porque siempre la referencia es Rosario.
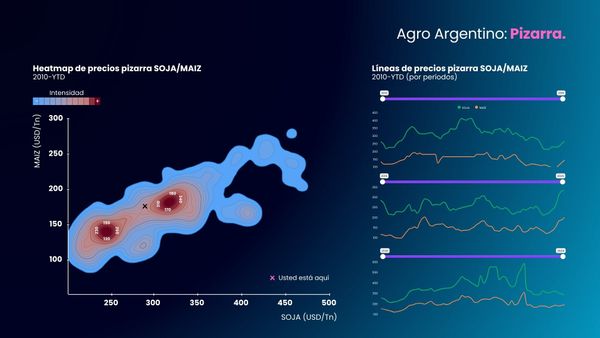
En cuanto a los precios, y como me gustan los mapas sobretodo los heatmap, si uno grafica XY precios pizarra mensuales de los últimos 15 años Soja/Maíz, hay dos zonas de calor o intensidad: Soja a USD 320 y Maíz a USD 175 y otra con Soja a USD 240 y Maíz a USD 140. Podemos decir que estamos actualmente más cercanos al foco “alto” de precios que al bajo pero, igualmente es malísimo. Y utilizo el precio pizarra porque según el informe Nera, el 80% de los productores hace forward “a fijar” marcando el comportamiento de no estar atado a nada.
Seguí leyendo
Proveedores, el mercado y la oferta de soluciones.
Primero, vamos a calcular el mercado. Hay muchos números que sumados forman lo que se transacciona en plata para la siembra de cada año que salen de los grandes segmentos como crop protection, la forma corpo para no decir agroquímicos, fertilizantes, semillas y combustibles.
A mi modo de ver, y apoyándome en un facto, faltaría sumar lo que los gringos se patinan en alquiler que me parece, es lo prioritario y fundacional de la actividad, donde no hay lógicas si es caro o barato, es simplemente no perder el campo. Con esto, la cuenta da aproximadamente 40% de la inversión en acceso a la tierra, más del 20% en crop protection, 20% en fertilizantes y 10% en semillas y combustibles.
Con solo leer noticias es visible fácilmente el negocio principal de cada segmento del mercado, por ejemplo, notas de alquileres, malezas resistentes, precios de fertilizantes o el maíz y la intención de siembra, traducidos: alquiler, herbicidas selectivos, urea y semilla de maíz. En ese mar pescan las corpo del agro, cada una con su balance de portfolio, su oferta digital, nuevos modelos de negocios y, hasta su oferta de sostenibilidad digamos, la solución completa. Todo un viaje de misiones y visiones en cada cambio de imagen, en cada lanzamiento de campaña o reel por Instagram para derramar en que los productores incrementen la rentabilidad, los verdaderos usuarios finales y otras veces, en campañas divertidas pero de universo paralelo.
En los últimos años y con el boom de Brasil, pareciera que la gobernanza “latam” de cada compañía tiene el núcleo allí. Como que representa el headquarters sudaca de cada corporación. Anecdótico pero fáctico, una vez en una tensa reunión con directivos de allá arriba y nosotros, los argentinos, con algún problema de inyección de capital, el equipo brasilero se reía en medio del sermón y un gringo dijo textual “no se rían tanto que ustedes también están ubicados de México para abajo donde, en cualquier momento, la economía se torna impredecible”.
Y las ventas ¿por dónde las hacen? Acá entra el canal, una red de distribuidores o agronomías extremadamente atomizada, donde a pesar de márgenes ajustados de cada distribuidor, cada vez hay más me parece, tal vez manejando menos clientes cada una, conviviendo con la digitalización, a un clic de distancia y presenciando la metamorfosis del despacho de gasoil o latas de aceite a la semilla o el herbicida en el canal oil agro hoy en auge.
Entonces llegamos a que un verdadero usuario final, el productor, bajo este marco y los factos tiene que abastecerse de soluciones para sembrar entonces, ¿cómo es el comportamiento de compra de los productores?
Un buen resumen salió de un artículo sobre los efectos de la chicharrita en la intención de siembra de maíz del año pasado que hizo CREA. Al leerlo me encontré con datos de cuán comprado estaban los productores de dicha agrupación los últimos 10 julios de cada año. Obvio que esta muestra representa los productores que primero compran o, a los que primero llamás si sos vendedor digamos, primeros en la lista 80/20 de clientes. Lo que hice es dividirlos por mandato presidencial y en realidad, es que no se si hay un julio normal, todos tienen alguna explicación no natural a la actividad: “No compro, espero a que gane y asuma el gato”, “compro a ritmo de la tasa de cheque en pesos a mayo”, “me saco los pesos de encima y compro insumos a dólar oficial con brecha enorme” o, lo que pasa actualmente.
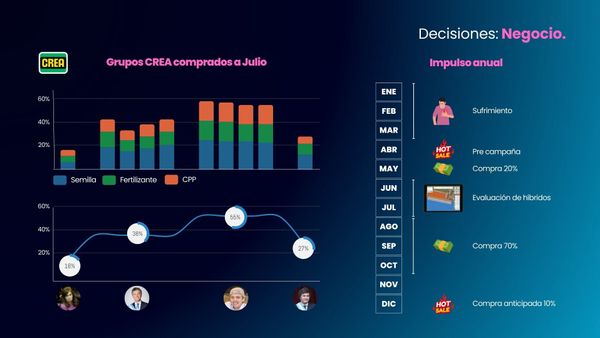
Llevado al año calendario, podemos separar con un ejemplo de semilla de maíz el impulso anual de compra de un productor.
- Enero a Marzo: angustia, sufrir, cultivos en período crítico pasándola bien o mal.
- Abril: te empiezan a llamar por pre-pre campaña.
- Mayo: compran el 20% de los híbridos.
- Junio y Julio: se evalúan los ensayos de híbridos, con la app obvio.
- Agosto a Octubre: compran el resto de la semilla.
- Diciembre: se compra un ofertón de algún proveedor con carry o, te llama el contador para meter una facturita a fin de año.
En resumen, el impulso anual de venta (compra del productor) lo dominan varios factores e incluso, el mismo que te dice “hagamos los ensayos para luego medirlos con la plataforma”, te llama dos meses antes para apurarte que se termina la pre-pre campaña, cada vez con más “pre” y esto es sinceramente hermoso, jajajaj.
La agricultura de precisión y el Big Bang del ecosistema agtech.
Si bien pueden conocer detalles de toda la historia en esta nota me gusta separar etapas hasta llegar al concepto actual AgTech y la terminología en agenda activa actual de “agricultura digital”.
Inicialmente, hace más de 30 años, se da la primera etapa en pleno desarrollo de la agricultura de precisión, la etapa de desktop software. En ese momento los desarrollos venían a solucionar un problema genuino disparados por la invención de los monitores de rendimiento y la captura de datos de campo. A partir de los 2000 y con una web 2.0 activa, el escritorio (desktop) quedó de lado y entramos probablemente en la era web/mobile, donde no hacía (y hace) falta instalar nada, solo tener conexión a internet (o no).
Como nota de color, la primer plataforma web fue AgFleet de ZedX que venía de desarrollar en 1995 un servicio de agricultura de precisión llamado HighQ. Años más tarde, ZedX sería adquirida por BASF.
La similitud de ambas etapas es que sus creadores eran productores agropecuarios o empresas relacionadas a partes o equipamiento del agro tales como AGCO, John Deere o Ag Leader.
Pero algo pasó. En 2013 un “casi unicornio” es adquirido por Monsanto y a partir de allí se difunde un aroma que rápidamente los emprendedores, pibardos en un garage, olfatearon “acá hay un nichito”. En años donde el venture era atractivo, dadas las tasas mundiales, para 2018 se genera el “peak” de ofertas de ag software y de alguna manera se genera el planeta AgTech o el ecosistema, como les gusta llamarlo a la comunidad.
Hoy, pareciera que el humo se disipó un poco pero sigue quedando como que el planeta AgTech es más grande que el del agro y vuelvo a un comentario inicial “es un segmento que tiene mayor cantidad de speakers expertos que experiencias reales”.
Entonces uno imagina que un startup comienza detectando problemas sin solución de los agricultores, lógico. Pero muchas veces se generan soluciones para problemas que no existen. Es así. Allí, el emprendedor está bien cerca al productor pero en simultáneo, comienzan los inversores a fondearlos sabiendo perfectamente que:
- El servicio agronómico es un segmento difícil de monetizar
- Son inversiones que generan rédito en largo plazo por lo que, se inicia la fase de “salvemos el mundo” y el resto de impactos y palabras como sostenible, eficiente, KPI, por todos lados.
A esta altura, la distancia con el problema real y el productor se incrementa, la adopción y soporte pasa a ser la clave o la excusa perfecta, se generan modelos de negocios tipo SaaS, que el onboarding y la adopción lo haga otro y, el usuario final a este punto ya no quiere pagar por estas tecnologías de valor, tal vez, la palabra demasiado utilizada y poco explicada a mi entender para vender este tipo de servicio: “genera valor”.
Ejemplos de estos cambios pueden verlos en la web con un par de búsquedas. Por ejemplo, la bajada de Kilimo en sus inicios era “mejores cultivos con el riego justo” y actualmente es “liderando el camino hacia un futuro agua-positivo”, una maravilla.
Para cerrar este capítulo me parece que nunca hubo un mejor momento para hacer agricultura o ser parte y en gran medida, es gracias a estas herramientas, pero es mucho más importante el hábito digital y no cada solución en particular.
¿Y lo de monetizar? No lo sé Rick, hay que estar cerca del productor, asumir que es un punto de contacto digital para con los productores o poner marcas de agua en las versiones free porque esta historia, tiene más partes, por ahora, de derecho de servicio adquirido o incluido en una compra que un producto vendible por lo menos, así creo lo perciben los productores.
Las necesidades del productor y el desafío de no perder plata.
Son momentos para ordenar y aceptar las necesidades del productor desde todas las perspectivas, productor, vendedor de insumos y servicios, vendedor de tecnologías, directivos, gerentes de marketing, instituciones y, creadores de contenido. Acá hay que incluir a todos, hasta a los que usan los carteles de neon para un stream de agro. Pregunto: ¿Alguien sabe en qué lugares agro hay carteles de neon?
Comencemos con la base, la prioridad. El productor, en lo primero que va a gastar es en el alquiler. No sé si todos pero, seguro que 7 de cada 10 lo harán. Perder escala no es una opción y sacarle el campo a otro tampoco jajaja. Luego, necesitará plata, que los bancos no le darán, no sé si alguna Fintech bancará la parada, y probablemente todo irá a manos de los proveedores, el “pobre” canal incluído. Por último, la semilla la compra sí o sí, obviamente el maíz y el girasol, discusión aparte autógamas, da para un libro.
Subimos un escalón y están cosas que casi seguro que necesita y comprará, herbicidas, insecticidas y fertilizantes. Tal vez acá cambie marca por segunda marca o por genérico, monitoree todos los días para evitar utilizar insecticidas, pichulee un poco (bastante) la cantidad de fertilizante. Y acá me detengo, en la nutrición, una industria que no puedo aceptar que solo dependa de si se siembra mucho trigo o maíz para crecer en mercado o algunos años, de que los fertis valgan mucho. Mucho para trabajar acá, cosa que se ve en la activación reciente de muchos posteos de Fertilizar.
Luego de esa base que seguramente compren, entramos en el escalón de optimizar la utilización de esos insumos y generar el mejor cultivo posible con los curasemillas, la agricultura de precisión y los fungicidas. Este último, llevado adelante por soja y trigo mayormente y dónde por ejemplo el maní, tiene más mercado que el maíz a pesar de ser 18X menos sembrado. Este nivel seguramente será más vulnerable al ajuste.
Por último, el nivel del detalle, el ajuste fino, los meso y micro nutrientes, los boosters o jugos mágicos y la “AgTech”. Sin dudas el nivel más propenso al ajuste, ni siquiera tenido en cuenta para campañas como las que se vienen pero últimamente, sobre ofertadas y con una posición en la agenda del agro más que activa, casi viral.
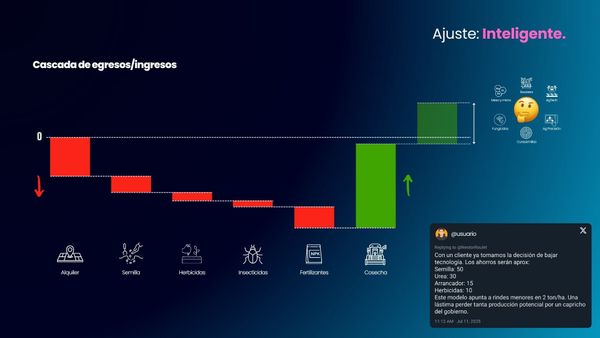
Entonces como una cascada se va plata en alquiler, semilla, herbicidas, fertilizantes e insecticidas y luego, el productor cosecha. El tema en este escenario y con testimonios así en X, “Con un cliente ya tomamos la decisión de bajar tecnología. Los ahorros serán aproximadamente semilla USD 50, urea USD 30, arrancador USD 15, herbicidas USD 10. Este modelo apunta a rindes menores en 2 ton/ha. Una lástima perder tanta producción potencial por un capricho del gobierno”, me quedan dudas de que lo que coseche le va a alcanzar cubrir las necesidades y expectativas por encima de lo invertido. En una lógica argentina, seguramente por siempre estar preparados para lo peor, de presupuestar los cultivos por plata y no por rendimiento me pregunto ¿No debiéramos buscar en los escalones de la optimización y ajuste fino?
Rompiendo las reglas.
Tal ves este capítulo es el más básico, sobre todo para los usuarios expertos de datos de agro pero, intentaré que sea el de romper la regla.
De arranque hay algo que para analizar y son “los casos de éxito”. En cada blog, publinota, gacetilla o posteo de algún servicio o insumo del agro, pueden encontrarse infinidad de casos de éxito que pueden incrementar la rentabilidad de los cultivos evitando incluso, aplicar el testimonio del usuario de X citado en el capítulo anterior. El tema es que, por un lado los casos de éxito no encajan en todas las situaciones o establecimientos y por el otro, los casos se van contando desde el origen a otras personas y terminan perdiendo calidad, quedando inmortalizados en un bello y cool post.
Yo soy de Río Cuarto pero vivo en Córdoba. Trabajo en General Cabrera, Prodeman, y el viaje es parte de todo esto. Mi familia, tiene campo en Coronel Baigorria, unos 30 km al norte del Imperio ciudad del mejor equipo cordobés en la actualidad, la Asociación Atlética Estudiantes, el león del Imperio.
Hace muy poco y antes de empezar con las reuniones de Pampa Start titulada “Hábitos digitales para redefinir el agro”, estaba regresando de Prodeman a la docta y pasé en plena cosecha de maíz por el campo de mi viejo y, de paso, estoy un rato con el gringo ese. Al llegar, justo entraban en un lote de maíz, precisamente uno de semilla plantada de Stine y me subí a la verde.
No me pregunten por qué pero en el campo se hace vuelta y media de cabecera es decir, la sembradora empieza contra el alambre, vuelve sobre la pata y finalmente vuelve una pasada más conformando una cabecera final de tres pasadas. La particularidad de este lote es que da a dos calles públicas por lo que la pasada exterior, se ve desde la calle.
Uno se sube a una cosechadora y automáticamente sos un nenazo, por lo menos yo, mirando el monitor y el iPad con FieldView cab buscando el rinde o sea, la barra que supere todo la cascada de lo invertido hasta el momento. Cuando empezamos a cosechar la pasada de afuera, contra la calle, el rinde venía cromado, más de 9 Tn/Ha y la cara del nenazo (mía) se pone canchera, relajada, autobombo ingenieril mal. Luego al llegar a la punta, nos volvimos sacando la del medio y el rinde bajo 3 Tn/Ha “insertar meme del Tano Pasman que es esto lo puedo romper”. Por último, la pasada final un desaste, también 3 Tn/Ha menos, desilusión, esto termina mal, ingeniero de balcón, sensaciones.
Finalmente me bajé y empezó con el lote y el rinde fue sostenido, todo 10 Tn/Ha picos de 13 y hasta 15, una belleza.
El lote cerró en casi 10 Tn/ha pero, me dejó pensando esto de la cabecera. Ahí active la digitalización de viernes por la noche, me abrí un vinito y me metí a las plataformas donde mágicamente los datos de cosecha ya estaban disponibles. Fui más allá, como la ingeniería manda, y categoricé los datos de rendimiento según la pasada para saber bien bien en dónde y cuánto era la merma. Entonces el mapa categorizado me quedó: a) pasada exterior, b) pasada interior, c) pasada solapada, que es la que una sembradora con corte por surco (que no tengo) debería tratar de no superpoblar, d) pasada pre-solape, ya que comparte este último efecto y finalmente, e) el lote sin las cabeceras.
El rinde de la pasada exterior fue de 9.1 Tn/Ha, la central, solape y pre-solape 7.2, 7.4 y 7.5 Tn/Ha, el lote sin cabecera 10.2 Tn/Ha y el promedio total 9.9 Tn/Ha. Hice una cuenta rápida y esa pérdida, representaba en todo el lote los USD 50 que por ejemplo el usuario de X citado en el capítulo anterior quiere ahorrar en semillas. A punto de pasar al fernesito analizando los datos y construyendo la placa, salió el tweet de esta experiencia cerrando como lo hago habitualmente ¿qué les parece?.
Noté gran diferencia en las pasadas de cabecera (vuelta y 1/2) en una cosecha.
Las categoricé en exterior, central, solapamiento y, una zona de "pre-solapamiento". La sembradora sin corte y estos son los resultados en rinde de un lote de polígono irregular.
¿Qué les parece? pic.twitter.com/Tc6QQpkkxE — Charly Faricelli (@faricharly) July 3, 2025
En el posteo hay mucha interacción, intercambio con colegas, respuestas que denotan mucho campo, experiencia y finalmente la conclusión que no es más ni menos que el tránsito y el overlapping de las pasadas es el factor principal.
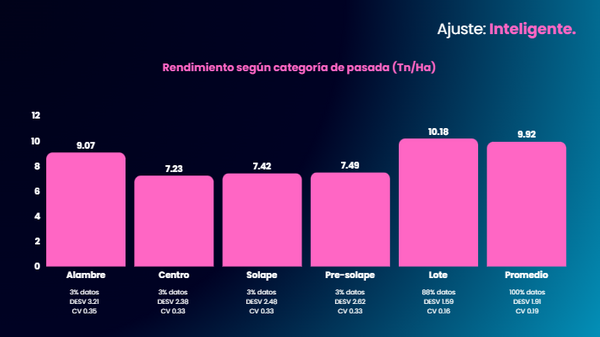
Por la pasada central es por donde la pulverizadora pasa 5 o más veces por año, con el quilombo de malezas que hay, con más de 4 Tn de peso porque arranca llena de caldo y donde también, las tolvas cargadas de semilla y fertilizantes circulan o duermen para reabastecer. También donde los giros en cabecera de los tractores hacen su efecto a velocidades de maniobra pero antes de eso, el efecto de solapar semilla generando superpoblación en la pasada solape incluyendo, un overlapping de herbicidas, con regulaciones no adecuadas en maniobra o sea, una zona complicada. Y se preguntarán ¿y la pasada exterior? Más allá de que se expone a guadal, polvillo de las Amarok y camiones que pasan a 80 Km/Ha es la franja donde los amigos de lo ajeno se chorean los choclos jajaj y claro, más de 16 surcos no te caminan, te chorean los de la orilla. Bueno, fueron casi 800 kilitos menos.
Marcos! Hay una calle de por medio.
Acá estaría el esquema de tránsito y giros por siembra y pulverización. pic.twitter.com/JxiqtuYpKw — Charly Faricelli (@faricharly) July 5, 2025
Al final, por ejemplo, si la descompactación sería la técnica adecuada para revertir esta situación, la cuenta a nivel de lote daría que invirtiendo USD 6 en un paratill dirigido a esos sitios, te traes USD 44. No tengo pruebas ni tampoco dudas de que hay USD 50 por hectárea tirados en todos los lotes. No son ni 100 ni 400, son 50, 20, 15 USD/Ha, todos esos pequeños montos suman y van a hacer la diferencia y solo, se pueden encontrar utilizando las necesidades de arriba, las marginales, las digitales porque si tocamos las de abajo, el mix bajo precio y poco rinde es letal.
No sean aplicados, rompan la regla.